Acheter un bien en République dominicaine : en nom propre ou via une société ?
Cette page a été traduite automatiquement. Lire l’original
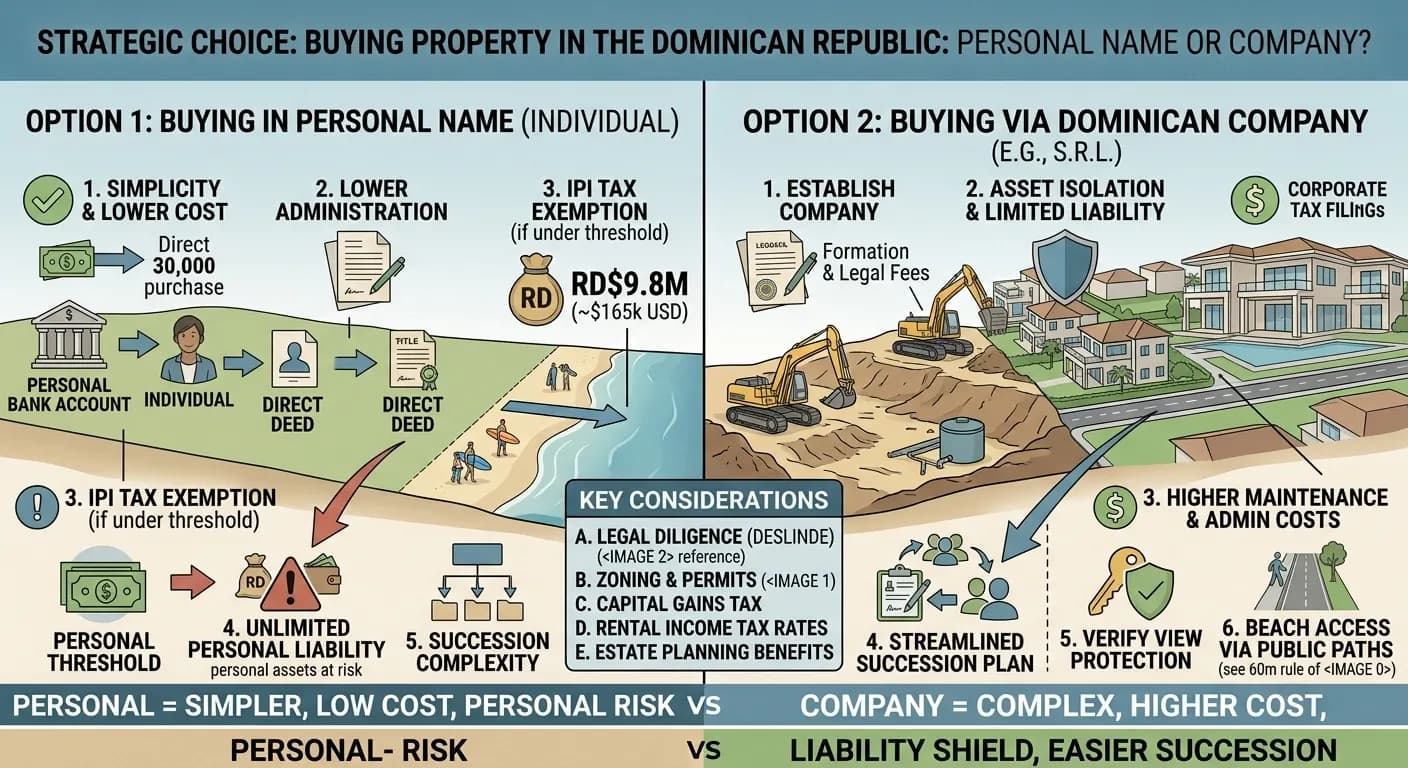
En bref. Un étranger peut détenir un bien immobilier dominicain en son nom propre ; aucune société n’est requise. Pour une seule maison ou un seul bien locatif, la détention en nom propre est généralement plus simple, et en dessous d’un seuil annuel elle peut coûter moins de taxe foncière qu’une société. Une société dominicaine (SRL) commence à avoir du sens avec plusieurs biens, des coinvestisseurs extérieurs ou un plan de succession mûrement réfléchi. Il s’agit d’informations générales ; un avocat dominicain et votre conseiller fiscal de votre pays d’origine tranchent chaque cas particulier.
Faut-il une société pour acheter un bien en République dominicaine ?
Non. Les particuliers étrangers et les sociétés étrangères disposent des mêmes droits de propriété que les citoyens dominicains, sans condition de résidence et sans partenaire local (Guzmán Ariza). Le titre est émis à votre nom. La seule limite physique s’applique à tous : les 60 premiers mètres à l’intérieur des terres à partir de la ligne de marée haute sont publics.
Les acheteurs qui s’interrogent sur une société ont généralement entendu l’un de ces trois arguments : la limitation de la responsabilité, une succession plus simple, ou une revente moins chère. Chacun contient une part de vérité, et chacun s’accompagne d’un coût que les brochures omettent. Une agence immobilière de Cabarete et de Sosúa indique que plus de 90 % de ses propres acheteurs choisissent la détention en nom propre (DR Properties). C’est la composition de la clientèle d’une seule agence, et non une statistique du marché, mais cela correspond au conseil général : le nom propre est le choix par défaut, la société est l’exception qui nécessite une raison.
Si vous en êtes encore à choisir où acheter, notre guide d’achat pour la République dominicaine présente en résumé les droits de propriété, les frais d’acquisition et le processus d’achat.
En quoi la taxe foncière annuelle diffère-t-elle entre un particulier et une société ?
La différence est réelle et relève surtout de l’arithmétique. Les particuliers paient l’IPI, 1 % par an sur la valeur fiscale établie par l’administration, cumulée pour l’ensemble de leurs biens immobiliers dominicains, au-delà d’un seuil d’exonération. Pour 2026, ce seuil est de RD$10 695 494 (Arthur & Castillo). Il est révisé chaque janvier et s’applique à l’ensemble de votre patrimoine, et non à chaque bien. Deux appartements de RD$7 millions chacun ne donnent pas droit à deux exonérations.
Une société ne paie pas d’IPI. Elle doit à la place une taxe de 1 % sur l’ensemble de ses actifs, sans seuil d’exonération (Arthur & Castillo).
Voici un exemple chiffré. Il suppose que la valeur fiscale établie par l’administration est égale au prix d’achat, ce qui n’est pas toujours vrai, et un taux de change d’environ 59 pesos pour un dollar US, le niveau de la mi-septembre 2026 rapporté par Infobae.
| Valeur fiscale | En pesos (à 59) | Particulier : 1 % au-delà de RD$10 695 494 | Société : 1 % de la valeur totale |
|---|---|---|---|
| 150 000 US$ | RD$8 850 000 | RD$0 | RD$88 500 (environ 1 500 US$) |
| 250 000 US$ | RD$14 750 000 | RD$40 545 (environ 690 US$) | RD$147 500 (environ 2 500 US$) |
| 400 000 US$ | RD$23 600 000 | RD$129 045 (environ 2 190 US$) | RD$236 000 (environ 4 000 US$) |
La deuxième ligne, pas à pas : RD$14 750 000 moins RD$10 695 494 laisse RD$4 054 506, et 1 % de ce montant donne RD$40 545. Une société qui détient le même bien paie 1 % de la totalité des RD$14 750 000.
Deux détails supplémentaires font pencher davantage la comparaison. Un particulier âgé de 65 ans ou plus dont l’unique bien est un logement est exonéré d’IPI (Guzmán Ariza) ; une société n’y a jamais droit. Et le seuil des particuliers est partagé : un deuxième bien dominicain consomme l’exonération dont le premier bénéficiait à lui seul. Pour un propriétaire de plusieurs logements, l’écart entre les deux structures se réduit rapidement.
Combien coûtent la création et la gestion d’une SRL ?
Une SRL (sociedad de responsabilidad limitada) exige au moins deux associés et en autorise jusqu’à 50 (Biz Latin Hub). Un acheteur seul a donc besoin d’une seconde personne sur le papier ; un conjoint ou un membre de la famille joue couramment ce rôle (Sienna Terrenas).
Sur le capital, les sources se contredisent. Le guide de Biz Latin Hub indique qu’il n’existe pas de capital minimum légal et qu’il faut un minimum de RD$100 par part sociale, tandis que sa propre FAQ cite DOP 100 000 comme capital minimum. Demandez à l’avocat qui rédige les statuts quel chiffre s’applique aujourd’hui. Le même guide estime la constitution à deux à quatre semaines, y compris l’inscription auprès de l’administration fiscale et l’obtention d’un numéro d’identification fiscale de la société (RNC). Le coût ponctuel dépend de l’avocat, et aucun chiffre vérifiable n’était disponible pour cet article ; demandez donc un devis écrit.
Le coût récurrent est plus facile à prévoir. Une société dépose des déclarations fiscales annuelles, et une société inactive doit elle aussi en déposer (DR Properties). L’impôt sur les sociétés est en général de 27 % (Biz Latin Hub). Il vous faut également une comptabilité, et un futur acheteur des parts de la société devra examiner la société en plus du bien.
Transférer un bien de votre nom propre à une société après l’achat entraîne un transfert et des frais juridiques (Sienna Terrenas). Si une société est probable, créez-la avant de verser l’acompte.
Une société facilite-t-elle la succession ?
Parfois, et pas automatiquement. Le droit dominicain régit la succession d’un bien immobilier dominicain quelle que soit la nationalité du propriétaire ; un testament rédigé à Miami ou à Toronto ne suffit donc pas, à lui seul, à régir le bien. Un tribunal dominicain doit d’abord le valider (Caribbean Counsel). Le droit successoral dominicain réserve en outre une part minimale aux proches parents, la legítima, qui peut entrer en conflit avec un plan successoral de votre pays d’origine qui laisse tout à un conjoint.
Deux outils existent. La loi 544-14 permet à un propriétaire étranger de choisir, dans son testament, la loi de son pays de résidence habituelle (Guzmán Ariza). Un cabinet de Punta Cana souligne que les tribunaux dominicains n’ont pas appliqué ce choix de façon uniforme et que la question n’a pas été tranchée au plus haut niveau (Caribbean Counsel). Le second outil est la société : les héritiers héritent de parts sociales au lieu d’un acte de propriété, ce que plusieurs agences immobilières décrivent comme plus ordonné (Sienna Terrenas).
Aucun de ces outils n’est un formulaire que l’on signe chez le notaire. Tous deux nécessitent un avocat spécialisé en successions qui sait comment le registre et les tribunaux les traitent. Si la succession est votre principale raison d’envisager une SRL, commencez la conversation par là, et non par les frais de constitution.
Qu’est-ce qui change au moment de la vente ?
À la revente, la structure modifie le tableau fiscal à deux endroits.
Taxe de mutation. La vente par acte déclenche la taxe de mutation de 3 %, que l’acheteur paie normalement. La vente des parts de la société ne comporte en revanche pas de transfert de titre, de sorte que le nouvel acheteur ne la paie pas. Une agence immobilière souligne que cela n’est avantageux que si la société est correctement tenue, exempte de dettes et utilisée pour rien d’autre (DR Properties). La façon dont la plus-value d’une vente de parts est imposée est une question pour un avocat fiscaliste. « Les parts échappent à tout impôt » est une affirmation à vérifier, sur laquelle il ne faut pas compter.
Impôt sur la plus-value. Depuis la réforme fiscale de juin 2026 (loi 30-26), un particulier paie un taux forfaitaire de 10 % sur la plus-value, et non sur le prix de vente (KPMG). Une société dont l’objet exclusif est de détenir des biens immobiliers sans en faire le commerce peut elle aussi bénéficier du taux de 10 %, tandis qu’une société qui exerce une activité immobilière commerciale reste au taux général de 27 % (Siempre al Día). Cette frontière entre commercial et non commercial est nouvelle et n’a pas encore été éprouvée ; une activité de location exploitée via une SRL devrait donc demander à son avocat comment elle sera classée. Les articles plus anciens qui citent 25 % pour les particuliers sont dépassés.
Quelle structure convient à quel acheteur ?
| Situation | Convient généralement | Raison |
|---|---|---|
| Un logement ou un bien locatif, un propriétaire ou un couple | Nom propre | Aucune démarche de création, aucune déclaration annuelle, un seuil d’exonération de l’IPI partagé d’environ RD$10,7 millions |
| Prendre sa retraite ici avec un seul logement | Nom propre | Les propriétaires âgés de 65 ans ou plus avec un seul logement sont exonérés d’IPI |
| Plusieurs biens ou une véritable activité de location | SRL, après modélisation de la fiscalité | Séparation des responsabilités et une seule comptabilité ; taxe sur les actifs de 1 % sur la valeur totale |
| Coinvestisseurs qui ne sont pas conjoints | SRL | Les parts sociales simplifient les pourcentages de détention |
| Priorité à la planification successorale | Cela dépend | Nécessite un avocat spécialisé en successions, avec ou sans société |
Quel que soit votre choix, les obligations déclaratives américaines ou canadiennes liées à la détention d’une société étrangère ou d’un bien immobilier à l’étranger sont une question distincte pour votre propre conseiller fiscal. Cet article ne les traite pas.
Si vous voulez voir ce que donnent les chiffres pour un bien précis, consultez les annonces en cours ou contactez Instyle et demandez la valeur fiscale avec les détails.
Questions fréquentes
Un étranger peut-il acheter un bien en République dominicaine en nom propre ?
Oui. Les étrangers disposent des mêmes droits de propriété que les citoyens dominicains, et aucune résidence, aucun partenaire local ni aucun permis spécial n’est exigé. Le titre est émis au nom de l’acheteur.
Faut-il être deux pour constituer une SRL ?
Oui. Une SRL exige un minimum de deux associés et en autorise jusqu’à 50. De nombreux acheteurs seuls recourent à un membre de leur famille comme second associé, mais cet arrangement doit être examiné par un avocat spécialisé en droit des sociétés.
Une société coûte-t-elle moins cher qu’une détention en nom propre en matière de taxe foncière ?
Généralement pas pour un seul bien à prix modéré. Une société paie 1 % sur la valeur fiscale totale chaque année, alors qu’un particulier ne paie 1 % que sur la valeur au-delà d’environ RD$10,7 millions pour l’ensemble de ses biens dominicains. Le tableau change selon le nombre de biens et les revenus locatifs.
Puis-je transférer mon bien à une société après l’achat ?
Oui, mais il s’agit d’un nouveau transfert avec ses propres frais juridiques. Il est moins coûteux de décider avant l’acompte.
Une SRL supprime-t-elle la réserve héréditaire ?
Pas automatiquement. Les héritiers hériteraient de parts sociales, ce qui peut simplifier la succession, et la loi 544-14 permet à un propriétaire étranger de choisir la loi de son pays dans un testament. Les tribunaux dominicains n’ont pas appliqué ce choix de façon uniforme ; les deux voies nécessitent donc un avocat spécialisé en successions.
Sources
- Guzmán Ariza, « Introduction to the Legal Framework: Ownership of Real Estate » : https://drlawyer.com/introduction-to-the-legal-framework/
- Guzmán Ariza, « Buying Real Estate in the Dominican Republic » : https://drlawyer.com/buying-real-estate-in-the-dominican-republic/
- Arthur & Castillo, « Dominican Real Estate Property Tax » (seuil de l’IPI 2026, taxe sur les actifs des sociétés) : https://aclaw.com/dominican-real-estate-property-tax/
- DR Properties, « Should You Buy Dominican Republic Real Estate in Your Personal Name or in a Corporation » : https://www.drproperties.ca/should-you-buy-dominican-republic-real-estate-in-your-personal-name-or-in-a-corporation/
- Sienna Terrenas, « Personal Name vs Dominican Company » : https://www.sienna.do/blog/personal-name-vs-company
- Biz Latin Hub, « Company Formation in the Dominican Republic » : https://www.bizlatinhub.com/steps-incorporate-company-dominican-republic/
- Caribbean Counsel, « Inheritance of Dominican Property by Foreign Heirs » : https://www.caribbeancounseldr.com/blog/foreign-heirs-dominican-property/
- KPMG, « Dominican Republic: Changes to tax code concerning income tax, real estate, inheritance and gift tax » : https://kpmg.com/us/en/taxnewsflash/news/2026/07/dominican-republic-tax-code-changes.html
- Siempre al Día, « Ganancia de capital en venta de inmuebles RD: Ley 30-26 » : https://siemprealdia.co/republica-dominicana/impuestos/ganancia-de-capital-en-venta-de-inmuebles/
- Infobae, taux de change USD/DOP, 16 septembre 2026 : https://www.infobae.com/noticias/2026/09/16/precio-del-dolar-hoy-en-republica-dominicana-cotizacion-de-cierre-del-16-de-septiembre/
Dernière vérification : 1er octobre 2026
 Écrit parJustian HankeResponsable des ventes digitales
À lire aussi
- Vivre à Sosúa : guide du secteur et 140 biens
- Vivre à Cabarete : guide du secteur et 29 biens
- Acheter un bien immobilier en République dominicaineFrais d’acquisition, taxe foncière, CONFOTUR et déroulement de l’achat
- Sosúa vs Cabarete vs Puerto Plata: Where Should You Buy?Journal
- Prix au mètre carré à Sosúa et Cabarete : ce que montrent les annonces d’InstyleJournal