مثال على التوفير من CONFOTUR: الشراء مع CONFOTUR وبدونه على مدى 15 عامًا
تمت ترجمة هذه الصفحة تلقائيًا. اقرأ النص الأصلي
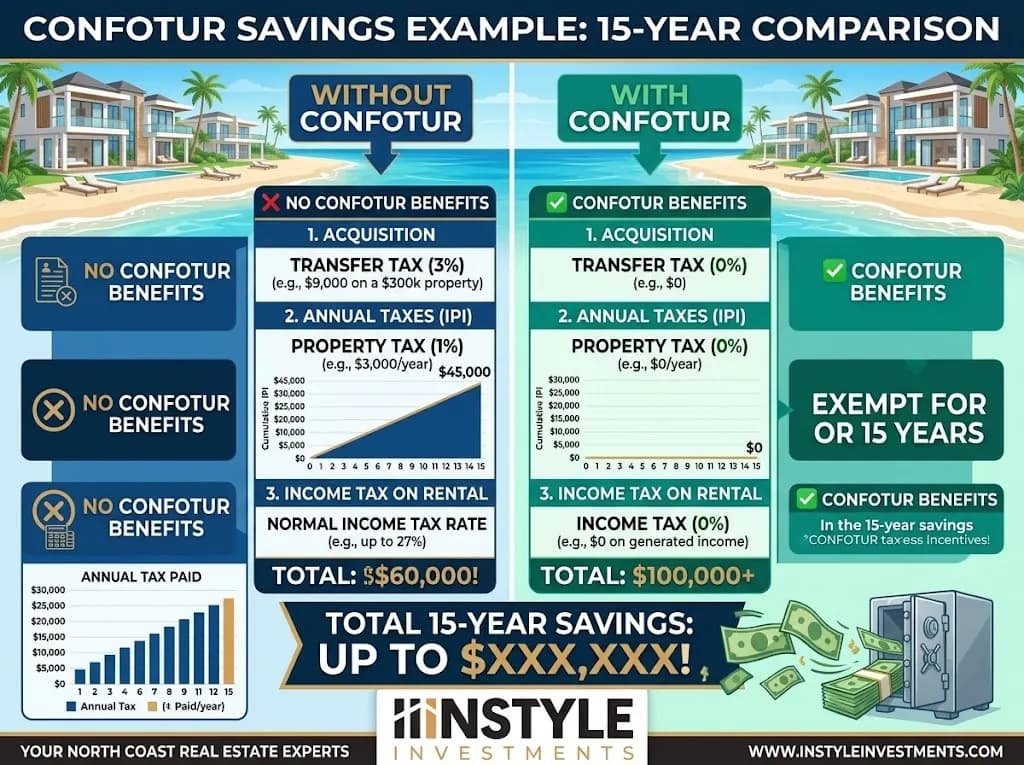
الإجابة المختصرة: في المثال أدناه، توفّر وحدة بقيمة US$300,000 مع CONFOTUR نحو US$9,000 من ضريبة نقل الملكية عند إتمام الصفقة، وما يقارب US$17,800 من ضريبة العقار السنوية (IPI) على مدى 15 عامًا، أي نحو US$26,800 في المجموع. أما وحدة بقيمة US$180,000 فلا توفّر سوى ضريبة نقل الملكية، لأن ضريبة IPI ستكون صفرًا على أي حال. هذه أمثلة توضيحية مبنية على افتراضات معلنة، وليست توقعات.
معلومات عامة وليست استشارة ضريبية. يجب أن يحتسب محامٍ دومينيكاني أو محاسب الأرقام الخاصة بعملية شرائك الفعلية.
ما المدخلات المستخدمة في مثال التوفير من CONFOTUR هذا؟
كل رقم هنا مصدره قاعدة معلنة، والقواعد قليلة. أربعة مدخلات تحكم الحساب كله.
| المُدخل | القيمة المستخدمة | ملاحظة المصدر |
|---|---|---|
| ضريبة نقل الملكية (ITI) | 3% من سعر الشراء أو من القيمة المقدّرة لدى DGII، أيهما أعلى | يدفعها المشتري؛ ويُعفى منها المشتري الأول في مشروع CONFOTUR |
| نسبة ضريبة IPI | 1% سنويًا | تُفرض فقط على القيمة التي تتجاوز حد الإعفاء |
| حد الإعفاء من ضريبة IPI، 2026 | RD$10,695,494 | تحدده DGII ويُعاد تحديده كل عام |
| سعر الصرف | 59 بيزو لكل دولار أمريكي | لقطة لسعر منتصف سبتمبر 2026؛ وهو يتغير |
عند سعر 59 بيزو للدولار، يبلغ الحد نحو US$181,000 (10,695,494 ÷ 59 ≈ 181,280). تنطبق ضريبة IPI على مجموع عقاراتك الدومينيكانية المملوكة بصفتك فردًا، ولذلك تفترض الأمثلة أن هذا هو العقار الدومينيكاني الوحيد الذي تملكه وأن القيمة المقدّرة لدى DGII تساوي السعر. ولا يُضمن أيٌّ من الافتراضين: فقد تختلف القيمة المقدّرة لدى DGII عن سعرك، ويبيّن دليلنا عن تكلفة تملّك عقار في جمهورية الدومينيكان مواضع التكاليف المتكررة الأخرى.
المثال أ: شقة بقيمة US$300,000، مع CONFOTUR وبدونه
ابدأ بالسعر بالبيزو: US$300,000 × 59 = RD$17,700,000.
ضريبة نقل الملكية عند الشراء. 3% من RD$17,700,000 = RD$531,000، أي US$9,000. ومع CONFOTUR لا يدفع المشتري الأول شيئًا منها، بحسب DRListings. وبدون CONFOTUR تدفعها أنت.
ضريبة IPI السنوية. اطرح حد الإعفاء: RD$17,700,000 − RD$10,695,494 = RD$7,004,506. ثم اضرب في 1%: RD$70,045 في السنة، أي نحو US$1,187.
على مدى 15 عامًا. RD$70,045 × 15 = RD$1,050,676، أي نحو US$17,808.
الفرق الإجمالي: US$9,000 + US$17,808 = نحو US$26,808، أي ما يقارب 8.9% من السعر.
يفترض هذا المجموع على مدى 15 عامًا ثبات حد الإعفاء والقيمة. أما في الواقع فتعيد DGII تحديد الحد كل عام (وقد ارتفع بنحو 4.95% لعام 2026)، وهو ما من شأنه عادةً أن يقلّص الجزء الزائد الخاضع للضريبة، بينما يدفع ارتفاع قيمة العقار في الاتجاه المعاكس. والرقم مجرد تقدير تقريبي لمرتبة الحجم.
المثال ب: فيلا بقيمة US$450,000
السعر بالبيزو: US$450,000 × 59 = RD$26,550,000.
ضريبة نقل الملكية: 3% = RD$796,500، أي US$13,500.
ضريبة IPI: RD$26,550,000 − RD$10,695,494 = RD$15,854,506. بنسبة 1%: RD$158,545 في السنة، أي نحو US$2,687.
على مدى 15 عامًا: RD$158,545 × 15 = RD$2,378,176، أي نحو US$40,308.
الفرق الإجمالي: US$13,500 + US$40,308 = نحو US$53,808، أي 12% من السعر. وكلما ارتفع السعر فوق حد الإعفاء، زادت قيمة الإعفاء من ضريبة IPI.
المثال ج: شقة بقيمة US$180,000
السعر بالبيزو: US$180,000 × 59 = RD$10,620,000. وهو أقل بقليل من حد الإعفاء لعام 2026 البالغ RD$10,695,494.
ستكون ضريبة IPI صفرًا حتى بدون CONFOTUR، ولذلك لا يوفّر الإعفاء شيئًا من هذه الضريبة. وإنما يُعفى فقط من ضريبة نقل الملكية بنسبة 3%: US$5,400.
بالنسبة إلى الشقق من الفئة الدنيا سعرًا القريبة من هذا السعر، فإن وسم CONFOTUR أقل أهمية بكثير مما توحي به العناوين. وإذا كنت تملك عقارات دومينيكانية أخرى، فإن الحدود تُجمع عبر ما تملكه، وتتغير الإجابة.
جدول الملخص
| أ: US$300,000 | ب: US$450,000 | ج: US$180,000 | |
|---|---|---|---|
| ضريبة نقل الملكية الموفَّرة | US$9,000 | US$13,500 | US$5,400 |
| ضريبة IPI سنويًا بدون CONFOTUR | ≈ US$1,187 | ≈ US$2,687 | US$0 |
| ضريبة IPI على مدى 15 عامًا | ≈ US$17,808 | ≈ US$40,308 | US$0 |
| إجمالي التوفير | ≈ US$26,808 | ≈ US$53,808 | US$5,400 |
ما الذي يغفله هذا المثال؟
الكثير، وبعضه قد يلتهم التوفير.
قد لا تكون الـ15 عامًا من نصيبك. تصف صفحة المزايا الرسمية لـCONFOTUR فترة الإعفاء بأنها 15 عامًا تُحسب من اكتمال البناء. أما القانون 158-01 في صيغته الأصلية فنصّ على عشر سنوات في المادة 7، ويُذكر أن القانون 195-13 رفعها إلى خمس عشرة. وإذا اشتريت وحدة بعد خمس سنوات من اكتمال البناء، فإن المدة المتبقية عشر سنوات لا خمس عشرة. وفي المثال أ سيخفض ذلك التوفير من ضريبة IPI من نحو US$17,800 إلى نحو US$11,900. وما ينبغي تأكيده هو كيف يفسّر محاميك هذه المدة بالنسبة إلى مشترٍ فرد.
قد يكون الخصم مُحتسبًا في السعر. يعرف المطورون أن للمزايا الضريبية قيمة. قارن وحدة CONFOTUR بوحدات مماثلة غير خاضعة لـCONFOTUR، لا بلا شيء.
الميزة لا تنتقل مع الوحدة. تتفق المصادر على أن الإعفاءات تعود إلى المشتري الأول. أما المشتري اللاحق فيدفع الضرائب. وهذا يؤثر في تسعير إعادة البيع، كما أن نسبة 10% لضريبة الأرباح الرأسمالية التي أدخلها القانون 30-26 على الأفراد في يونيو 2026 تسري على البائع أيًّا كان الوضع.
التملّك عبر شركة يغيّر حسابات ضريبة IPI. لا تدفع الشركة الدومينيكانية ضريبة IPI، لكنها تدفع ضريبة أصول بنسبة 1% على القيمة الكاملة دون حد إعفاء، بحسب المصادر القانونية في قاعدة المعلومات لدينا. أما هل ينطبق CONFOTUR على وحدة تملكها شركة وكيف ينطبق، فسؤال منفصل لمحاميك. ويتناول دليل الشراء لدينا خيارات التملّك.
مزايا CONFOTUR الأخرى تعود إلى المطوّر. إن الإعفاءات من ITBIS ومن الرسوم الجمركية على مواد البناء تعود إلى شركة المشروع، لا إليك. وقد تخفّض تكاليف البناء، لكنك لا تستطيع المطالبة بها بنفسك.
كيف تتحقق مما إذا كانت وحدتك تحصل على الميزة أصلًا؟
تحقق من المشروع قبل أن تجري أي حسابات. تُظهر أداة الاستعلام الرسمية لدى الوزارة على confotur.mitur.gob.do ما إذا كان المشروع مصنّفًا، ويغطي عرضنا العام للمزايا الضريبية لـCONFOTUR الأساسيات. والحقيقة الواضحة أن الموافقات نادرة على الساحل الشمالي: 6 من أصل 117 على المستوى الوطني في أرقام 2023 إلى 2024 كانت في بويرتو بلاتا. ولن تتوافر هذه الميزة في معظم عقارات إعادة البيع في سوسوا وكاباريتي وبويرتو بلاتا.
الأسئلة الشائعة
كم يوفّر CONFOTUR على شقة نموذجية؟ يعتمد ذلك على السعر. ففي الأمثلة هنا بلغ نحو US$5,400 عند US$180,000، ونحو US$26,800 عند US$300,000، ونحو US$53,800 عند US$450,000، على مدى 15 عامًا وبموجب الافتراضات المعلنة. وهذه أمثلة، وليست عروضًا.
هل يلغي CONFOTUR تكاليف إتمام الصفقة كليًا؟ لا. فهو يعفي المشتري الأول من ضريبة نقل الملكية بنسبة 3%. وتبقى أتعاب المحامي ورسوم كاتب العدل وتكاليف أخرى. ويصف أحد المصادر عمليات الشراء ضمن CONFOTUR بأن تكاليف إتمامها «نحو 1 إلى 2%» في معظمها أتعاب قانونية ورسوم إدارية.
هل التوفير من ضريبة IPI هو نفسه كل عام؟ لا. فتعيد DGII تحديد حد الإعفاء كل عام، وقد تتغير قيمة العقار المستخدمة في احتساب الضريبة. أعد الحساب في كل يناير بالرقم الحالي الصادر عن DGII.
هل أدفع ضريبة IPI أصلًا إذا اشتريت بسعر أقل من حد الإعفاء؟ إذا كان هذا هو عقارك الدومينيكاني الوحيد وبقيت قيمته أقل من RD$10,695,494 (رقم 2026)، فإن المعادلة تعطي صفرًا. ويُطبَّق الحد على القيمة الإجمالية لجميع عقاراتك في الدومينيكان.
هل يمكن أن يغيّر القانون 30-26 هذه الوفورات؟ تذكر التعليقات على الإصلاح أن القانون 158-01 لم يُلغَ وأن حمايته من الضرائب الجديدة خلال فترة الإعفاء ما تزال سارية. وكانت اللوائح التنفيذية ما تزال معلّقة في المصادر التي راجعناها، فاسأل محاميك عن الموقف الحالي.
الخطوة التالية
خذ السعر واسم المشروع إلى محاميك واطلب منه الجدول نفسه مبنيًا على أرقام DGII الحالية، مع فترة الإعفاء المكتوبة في القرار. ثم قارنه بفارق السعر عن وحدة مماثلة بدون CONFOTUR. وللاطلاع على خيارات مماثلة، راجع الشقق السكنية والشقق أو تحدث إلى فريق Instyle.
المصادر
- DRListings, "CONFOTUR in the Dominican Republic: Tax Benefits Every Property Buyer Should Understand" (ضريبة نقل الملكية 3%، المشتري الأول فقط): https://www.drlistings.com/blog/confotur-in-the-dominican-republic-tax-benefits/
- CONFOTUR، المزايا (15 عامًا من اكتمال البناء): https://confotur.mitur.gob.do/beneficios/
- Ley 158-01، النص الأصلي (المادة 7، عشر سنوات): https://www.aduanas.gob.do/media/jdyg1olk/158-01_de_incentivo_turistico.pdf
- Ley 195-13 (تعديل المادة 7، خمس عشرة سنة): https://drlawyer.com/espanol/?p=442
- CLIC Inmobiliaria, "Impuestos inmobiliarios en República Dominicana 2026" (معادلة ضريبة IPI، حد الإعفاء): https://clicinmobiliaria.com/articulos/guia-inmobiliaria/impuestos-inmobiliarios-rd-2026-ipi-transferencia-guia
- Listín Diario، تحديث DGII للمبالغ، يناير 2026: https://listindiario.com/economia/20260117/dgii-actualiza-montos-viviendas-costo_890191.html
- Alegra, "Guía para calcular y pagar el IPI": https://blog.alegra.com/republica-dominicana/ipi/
- Infobae، سعر الصرف في 16 سبتمبر 2026: https://www.infobae.com/noticias/2026/09/16/precio-del-dolar-hoy-en-republica-dominicana-cotizacion-de-cierre-del-16-de-septiembre/
- Arthur & Castillo Lawyers, "Dominican Real Estate Property Tax" (ضريبة الأصول على الشركات): https://aclaw.com/dominican-real-estate-property-tax/
- Navetta Properties، تكاليف إتمام الصفقة (CONFOTUR «نحو 1 إلى 2%»): https://www.navettaproperties.com/blog/closing-costs-dominican-republic
- KPMG، تغييرات قانون الضرائب في جمهورية الدومينيكان، يوليو 2026 (ضريبة الأرباح الرأسمالية 10%): https://kpmg.com/us/en/taxnewsflash/news/2026/07/dominican-republic-tax-code-changes.html
- Pellerano & Herrera, "CONFOTUR Law No. 158-01 under Law No. 30-26": https://phlaw.com/confotur-law-no-158-01-under-law-no-30-26-implications-for-developers-and-investors/
- Acento، موافقات CONFOTUR بحسب المحافظة: https://acento.com.do/economia/proyectos-inmobiliarios-representan-dos-tercios-de-las-aprobaciones-de-confotur-9455344.html
آخر مراجعة: 1 أكتوبر 2026
 بقلمJustian Hankeمسؤول المبيعات الرقمية
تابع القراءة
- الحياة في Sosúa: دليل المنطقة و141 عقارًا
- الحياة في Cabarete: دليل المنطقة و29 عقارًا
- شراء العقارات في جمهورية الدومينيكانتكاليف إتمام الصفقة، وضريبة العقار، وCONFOTUR، وإجراءات الشراء
- Gated Communities in Sosúa and Cabarete: How to Compare Themالمجلة
- Sosúa vs Cabarete vs Puerto Plata: Where Should You Buy?المجلة