Приклад економії завдяки CONFOTUR: купівля з CONFOTUR і без нього протягом 15 років
Цю сторінку перекладено автоматично. Читати оригінал
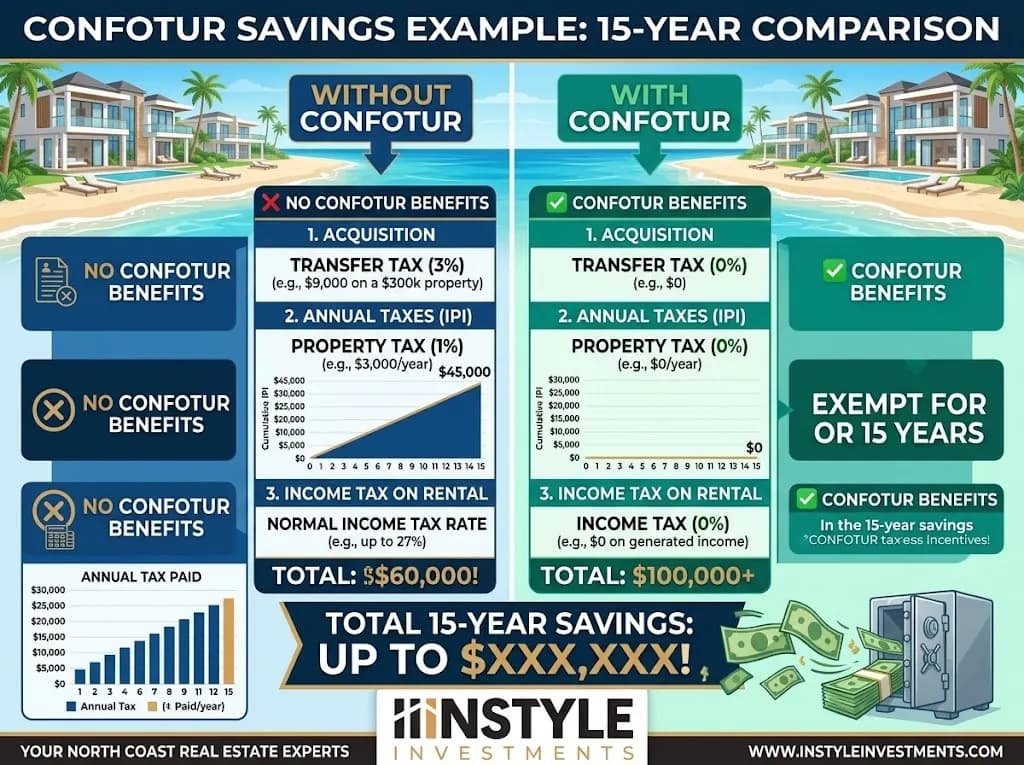
Коротка відповідь: У наведеному нижче прикладі об’єкт за US$300 000 з CONFOTUR заощаджує приблизно US$9 000 на податку на передачу права власності під час завершення угоди та близько US$17 800 щорічного податку на нерухомість (IPI) за 15 років, разом приблизно US$26 800. Об’єкт за US$180 000 заощаджує лише на податку на передачу права власності, оскільки IPI в будь-якому разі дорівнював би нулю. Це ілюстрації із зазначеними припущеннями, а не прогнози.
Загальна інформація, а не податкова консультація. Домініканський юрист або бухгалтер має провести розрахунки для Вашої фактичної купівлі.
Які вихідні дані використовує цей приклад економії завдяки CONFOTUR?
Кожна цифра тут випливає з наведеного правила, а правил небагато. Весь розрахунок визначають чотири вихідні дані.
| Вихідні дані | Використане значення | Примітка щодо джерела |
|---|---|---|
| Податок на передачу права власності (ITI) | 3% від ціни купівлі або вартості за оцінкою DGII, залежно від того, яка вища | Сплачує покупець; перший покупець у проєкті CONFOTUR від нього звільняється |
| Ставка IPI | 1% на рік | Нараховується лише на вартість, що перевищує неоподатковувану суму |
| Неоподатковувана сума IPI, 2026 | RD$10 695 494 | Встановлюється DGII, переглядається щороку |
| Обмінний курс | 59 песо за один долар США | Зріз на середину вересня 2026 року; курс змінюється |
За курсу 59 песо за долар неоподатковувана сума становить приблизно US$181 000 (10 695 494 ÷ 59 ≈ 181 280). IPI застосовується до всієї Вашої нерухомості в Домініканській Республіці, якою Ви володієте як фізична особа, тому в прикладах припускається, що це єдиний об’єкт нерухомості у Вашій власності в Домініканській Республіці і що вартість за оцінкою DGII дорівнює ціні. Жодне з цих припущень не гарантоване: вартість за оцінкою DGII може відрізнятися від Вашої ціни, а наш посібник про вартість володіння нерухомістю в Домініканській Республіці показує, де розташовані інші регулярні витрати.
Приклад A: кондомініум за US$300,000, з CONFOTUR і без нього
Почнімо з ціни в песо: US$300 000 × 59 = RD$17 700 000.
Податок на передачу права власності під час купівлі. 3% від RD$17 700 000 = RD$531,000, або US$9 000. З CONFOTUR перший покупець не сплачує його взагалі, за даними DRListings. Без CONFOTUR Ви його сплачуєте.
Щорічний IPI. Віднімаємо неоподатковувану суму: RD$17 700 000 − RD$10 695 494 = RD$7 004 506. Множимо на 1%: RD$70 045 на рік, приблизно US$1 187.
За 15 років. RD$70 045 × 15 = RD$1,050,676, приблизно US$17 808.
Загальна різниця: US$9 000 + US$17 808 = приблизно US$26,808, або близько 8,9% від ціни.
Ця сума за 15 років виходить із того, що неоподатковувана сума і вартість залишаються незмінними. Насправді DGII щороку переглядає неоподатковувану суму (на 2026 рік вона зросла приблизно на 4,95%), що зазвичай зменшувало б оподатковувану частину понад неї, тоді як зростання вартості нерухомості діє в протилежний бік. Це лише приблизний порядок величини.
Приклад B: вілла за US$450 000
Ціна в песо: US$450 000 × 59 = RD$26 550 000.
Податок на передачу права власності: 3% = RD$796,500, або US$13 500.
IPI: RD$26 550 000 − RD$10 695 494 = RD$15 854 506. За ставки 1%: RD$158 545 на рік, приблизно US$2 687.
За 15 років: RD$158 545 × 15 = RD$2,378,176, приблизно US$40 308.
Загальна різниця: US$13 500 + US$40 308 = приблизно US$53,808, або 12% від ціни. Чим більше ціна перевищує неоподатковувану суму, тим більшу цінність має звільнення від IPI.
Приклад C: кондомініум за US$180 000
Ціна в песо: US$180 000 × 59 = RD$10 620 000. Це трохи нижче неоподатковуваної суми 2026 року – RD$10 695 494.
Без CONFOTUR IPI дорівнював би нулю, тому звільнення нічого не заощаджує на цьому податку. Не стягується лише 3% податок на передачу права власності: US$5 400.
Для кондомініумів початкового рівня приблизно за таку ціну позначка CONFOTUR має набагато менше значення, ніж припускають заголовки. Якщо Ви маєте іншу нерухомість у Домініканській Республіці, неоподатковувані суми підсумовуються за всіма Вашими об’єктами, і відповідь змінюється.
Зведена таблиця
| A: US$300 000 | B: US$450 000 | C: US$180 000 | |
|---|---|---|---|
| Заощаджений податок на передачу права власності | US$9 000 | US$13 500 | US$5 400 |
| IPI на рік без CONFOTUR | ≈ US$1 187 | ≈ US$2 687 | US$0 |
| IPI за 15 років | ≈ US$17 808 | ≈ US$40 308 | US$0 |
| Загальна економія | ≈ US$26 808 | ≈ US$53 808 | US$5 400 |
Чого цей приклад не враховує?
Багато чого, і дещо з цього може з’їсти всю економію.
Ці 15 років можуть бути не Вашими. Офіційна сторінка пільг CONFOTUR описує період звільнення як 15 років, що відраховуються від завершення будівництва. В оригінальному Законі 158-01 у статті 7 йшлося про десять років, а Закон 195-13, за наявними повідомленнями, збільшив цей строк до п’ятнадцяти. Якщо Ви купуєте об’єкт через п’ять років після завершення будівництва, залишок строку становить десять років, а не п’ятнадцять. У прикладі A це зменшило б економію на IPI приблизно з US$17 800 до приблизно US$11 900. Саме те, як Ваш юрист тлумачить цей період для індивідуального покупця, і слід уточнити.
Ціна може вже враховувати цю знижку. Забудовники знають, що податкова пільга має цінність. Порівнюйте об’єкт із CONFOTUR із зіставними об’єктами без CONFOTUR, а не з нічим.
Пільга не переходить разом з об’єктом. Джерела сходяться в тому, що звільнення належать першому покупцеві. Наступний покупець сплачує податки. Це впливає на ціну під час перепродажу, а ставка податку на приріст капіталу 10%, яку Закон 30-26 запровадив для фізичних осіб у червні 2026 року, застосовується до продавця незалежно від статусу.
Володіння через компанію змінює розрахунок IPI. Домініканська компанія не сплачує IPI, але сплачує податок на активи 1% з повної вартості без неоподатковуваної суми, за даними юридичних джерел у нашій базі фактів. Чи застосовується CONFOTUR до об’єкта, що належить компанії, і як саме – окреме питання до Вашого юриста. Наш посібник із купівлі розглядає варіанти володіння.
Інші пільги CONFOTUR отримує забудовник. Звільнення від ITBIS і ввізного мита на будівельні матеріали належать компанії проєкту, а не Вам. Вони можуть знизити витрати на будівництво, але Ви не можете скористатися ними самостійно.
Як перевірити, чи Ваш об’єкт взагалі отримує пільгу?
Перевіряйте проєкт, перш ніж робити будь-які розрахунки. Офіційний пошук міністерства на confotur.mitur.gob.do показує, чи має проєкт класифікацію, а наш огляд податкових пільг CONFOTUR пояснює основи. Факт у тому, що на північному узбережжі схвалень небагато: за даними 2023–2024 років, 6 із 117 по країні припадали на Пуерто-Плату. Більшість об’єктів на вторинному ринку в Сосуа, Кабарете та Пуерто-Платі не матимуть CONFOTUR.
Поширені запитання
Скільки CONFOTUR заощаджує на типовому кондомініумі? Це залежить від ціни. У наведених тут прикладах економія становила приблизно US$5 400 за ціни US$180,000, приблизно US$26 800 за ціни US$300 000 і приблизно US$53 800 за ціни US$450,000, за 15 років і за наведених припущень. Це приклади, а не пропозиції.
Чи усуває CONFOTUR витрати на оформлення угоди повністю? Ні. Він звільняє першого покупця від 3% податку на передачу права власності. Витрати на юриста, нотаріуса та інші витрати залишаються. В одному з джерел купівлі з CONFOTUR описано як такі, що коштують у витратах на оформлення угоди «приблизно від 1 до 2%», здебільшого це юридичні й адміністративні збори.
Чи однакова економія на IPI щороку? Ні. Неоподатковувану суму щороку переглядає DGII, а вартість нерухомості, що використовується для податку, може змінюватися. Перераховуйте щоразу в січні за актуальним показником DGII.
Чи сплачую я IPI взагалі, якщо купую нижче неоподатковуваної суми? Якщо це Ваш єдиний об’єкт нерухомості в Домініканській Республіці і його вартість залишається нижче RD$10 695 494 (показник 2026 року), за формулою виходить нуль. Неоподатковувана сума застосовується до загальної вартості всієї Вашої нерухомості в Домініканській Республіці.
Чи може Закон 30-26 змінити цю економію? У коментарях до реформи йдеться, що Закон 158-01 не скасовано і що його захист від нових податків протягом періоду звільнення продовжує діяти. У переглянутих мною джерелах підзаконні акти ще очікувалися, тому запитайте свого юриста про актуальну позицію.
Наступний крок
Передайте ціну та назву проєкту Вашому юристу і попросіть скласти таку саму таблицю з актуальними даними DGII та з періодом звільнення, зазначеним у резолюції. Потім порівняйте її з різницею в ціні з аналогічним об’єктом без CONFOTUR. Подібні варіанти дивіться в розділі кондомініуми та апартаменти або поговоріть із командою Instyle.
Джерела
- DRListings, «CONFOTUR in the Dominican Republic: Tax Benefits Every Property Buyer Should Understand» (3% податок на передачу права власності, лише перший покупець): https://www.drlistings.com/blog/confotur-in-the-dominican-republic-tax-benefits/
- CONFOTUR, пільги (15 років від завершення будівництва): https://confotur.mitur.gob.do/beneficios/
- Ley 158-01, оригінальний текст (ст. 7, десять років): https://www.aduanas.gob.do/media/jdyg1olk/158-01_de_incentivo_turistico.pdf
- Ley 195-13 (змінена ст. 7, п’ятнадцять років): https://drlawyer.com/espanol/?p=442
- CLIC Inmobiliaria, «Impuestos inmobiliarios en República Dominicana 2026» (формула IPI, неоподатковувана сума): https://clicinmobiliaria.com/articulos/guia-inmobiliaria/impuestos-inmobiliarios-rd-2026-ipi-transferencia-guia
- Listín Diario, DGII оновлює суми, січень 2026 року: https://listindiario.com/economia/20260117/dgii-actualiza-montos-viviendas-costo_890191.html
- Alegra, «Guía para calcular y pagar el IPI»: https://blog.alegra.com/republica-dominicana/ipi/
- Infobae, обмінний курс на 16 вересня 2026 року: https://www.infobae.com/noticias/2026/09/16/precio-del-dolar-hoy-en-republica-dominicana-cotizacion-de-cierre-del-16-de-septiembre/
- Arthur & Castillo Lawyers, «Dominican Real Estate Property Tax» (податок на активи компаній): https://aclaw.com/dominican-real-estate-property-tax/
- Navetta Properties, витрати на оформлення угоди (CONFOTUR «приблизно від 1 до 2%»): https://www.navettaproperties.com/blog/closing-costs-dominican-republic
- KPMG, зміни до податкового кодексу Домініканської Республіки, липень 2026 року (10% податок на приріст капіталу): https://kpmg.com/us/en/taxnewsflash/news/2026/07/dominican-republic-tax-code-changes.html
- Pellerano & Herrera, «CONFOTUR Law No. 158-01 under Law No. 30-26»: https://phlaw.com/confotur-law-no-158-01-under-law-no-30-26-implications-for-developers-and-investors/
- Acento, схвалення CONFOTUR за провінціями: https://acento.com.do/economia/proyectos-inmobiliarios-representan-dos-tercios-de-las-aprobaciones-de-confotur-9455344.html
Востаннє перевірено: 1 жовтня 2026 року
 АвторJustian HankeМенеджер із цифрових продажів
Читати далі
- Життя в Sosúa: путівник районом і 141 об’єкт
- Життя в Cabarete: путівник районом і 29 об’єктів
- Купівля нерухомості в Домініканській РеспубліціВитрати на оформлення угоди, податок на нерухомість, CONFOTUR і процес купівлі
- Gated Communities in Sosúa and Cabarete: How to Compare ThemЖурнал
- Sosúa vs Cabarete vs Puerto Plata: Where Should You Buy?Журнал