Exemple d’économies avec CONFOTUR : acheter avec ou sans CONFOTUR sur 15 ans
Cette page a été traduite automatiquement. Lire l’original
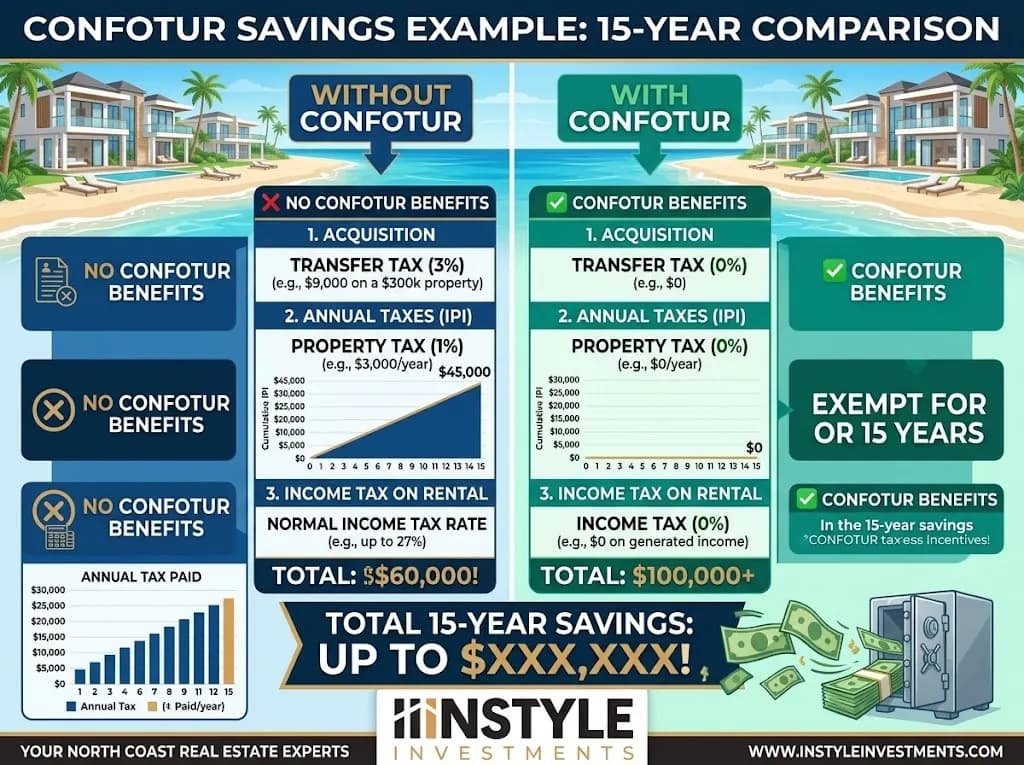
En bref : Dans l’exemple ci-dessous, un logement à 300 000 US$ avec CONFOTUR économise environ 9 000 US$ de taxe de mutation lors de la signature de l’acte et environ 17 800 US$ de taxe foncière annuelle (IPI) sur 15 ans, soit environ 26 800 US$ au total. Un logement à 180 000 US$ n’économise que la taxe de mutation, car l’IPI serait de toute façon nul. Ce sont des illustrations reposant sur des hypothèses indiquées, et non des prévisions.
Informations générales, ne constituant pas un conseil fiscal. Un avocat dominicain ou un comptable doit effectuer le calcul pour votre achat réel.
Quelles sont les données de départ de cet exemple d’économies CONFOTUR ?
Chaque chiffre provient d’une règle indiquée, et ces règles sont peu nombreuses. Quatre données déterminent l’ensemble du calcul.
| Donnée | Valeur retenue | Note sur la source |
|---|---|---|
| Taxe de mutation (ITI) | 3 % du prix d’achat ou de la valeur retenue par la DGII, selon le montant le plus élevé | Payée par l’acheteur ; supprimée pour le premier acheteur d’un projet CONFOTUR |
| Taux de l’IPI | 1 % par an | Appliqué uniquement à la valeur qui dépasse le seuil d’exonération |
| Seuil d’exonération de l’IPI, 2026 | RD$10 695 494 | Fixé par la DGII, réajusté chaque année |
| Taux de change | 59 pesos pour un dollar US | Instantané de la mi-septembre 2026 ; il fluctue |
Au taux de 59 pesos pour un dollar, le seuil représente environ 181 000 US$ (10 695 494 ÷ 59 ≈ 181 280). L’IPI s’applique à l’ensemble de votre patrimoine immobilier dominicain détenu en tant que particulier ; les exemples supposent donc qu’il s’agit du seul bien dominicain que vous possédez et que la valeur retenue par la DGII est égale au prix. Aucune de ces hypothèses n’est garantie : la valeur retenue par la DGII peut différer de votre prix, et notre guide sur le coût de possession d’un bien en République dominicaine montre où se situent les autres coûts récurrents.
Exemple A : un appartement à 300 000 US$, avec et sans CONFOTUR
Commençons par le prix en pesos : 300 000 US$ × 59 = RD$17 700 000.
Taxe de mutation à l’achat. 3 % de RD$17 700 000 = RD$531 000, soit 9 000 US$. Avec CONFOTUR, le premier acheteur n’en paie rien, selon DRListings. Sans CONFOTUR, vous la payez.
IPI annuel. Soustrayez le seuil : RD$17 700 000 − RD$10 695 494 = RD$7 004 506. Multipliez par 1 % : RD$70 045 par an, soit environ 1 187 US$.
Sur 15 ans. RD$70 045 × 15 = RD$1 050 676, soit environ 17 808 US$.
Différence totale : 9 000 US$ + 17 808 US$ = environ 26 808 US$, soit à peu près 8,9 % du prix.
Ce total sur 15 ans suppose un seuil et une valeur constants. En réalité, la DGII réajuste le seuil chaque année (il a augmenté d’environ 4,95 % pour 2026), ce qui réduirait généralement l’excédent imposable, tandis qu’une hausse de la valeur du bien joue en sens inverse. Ce chiffre ne donne qu’un ordre de grandeur approximatif.
Exemple B : une villa à 450 000 US$
Prix en pesos : 450 000 US$ × 59 = RD$26 550 000.
Taxe de mutation : 3 % = RD$796 500, soit 13 500 US$.
IPI : RD$26 550 000 − RD$10 695 494 = RD$15 854 506. À 1 % : RD$158 545 par an, soit environ 2 687 US$.
Sur 15 ans : RD$158 545 × 15 = RD$2 378 176, soit environ 40 308 US$.
Différence totale : 13 500 US$ + 40 308 US$ = environ 53 808 US$, soit 12 % du prix. Plus le prix dépasse le seuil, plus l’exonération d’IPI a de valeur.
Exemple C : un appartement à 180 000 US$
Prix en pesos : 180 000 US$ × 59 = RD$10 620 000. Ce montant se situe juste en dessous du seuil de 2026, fixé à RD$10 695 494.
L’IPI serait nul sans CONFOTUR ; l’exonération n’économise donc rien sur cet impôt. Seule la taxe de mutation de 3 % est supprimée : 5 400 US$.
Pour les appartements d’entrée de gamme autour de ce prix, l’étiquette CONFOTUR compte bien moins que ne le suggèrent les gros titres. Si vous détenez d’autres biens dominicains, les seuils s’additionnent sur l’ensemble de vos biens, et le résultat change.
Tableau récapitulatif
| A : 300 000 US$ | B : 450 000 US$ | C : 180 000 US$ | |
|---|---|---|---|
| Taxe de mutation économisée | 9 000 US$ | 13 500 US$ | 5 400 US$ |
| IPI par an sans CONFOTUR | ≈ 1 187 US$ | ≈ 2 687 US$ | 0 US$ |
| IPI sur 15 ans | ≈ 17 808 US$ | ≈ 40 308 US$ | 0 US$ |
| Total économisé | ≈ 26 808 US$ | ≈ 53 808 US$ | 5 400 US$ |
Que ne prend pas en compte cet exemple ?
Beaucoup de choses, et certaines peuvent absorber l’économie.
Les 15 ans ne seront peut-être pas les vôtres. La page officielle des avantages CONFOTUR décrit la période d’exonération comme étant de 15 ans à compter de l’achèvement de la construction. Le texte original de la loi 158-01 indiquait dix ans à l’article 7, et la loi 195-13 l’aurait portée à quinze. Si vous achetez un logement cinq ans après l’achèvement, la période restante est de dix ans, et non de quinze. Dans l’exemple A, l’économie d’IPI passerait alors d’environ 17 800 US$ à environ 11 900 US$. La façon dont votre avocat interprète la période pour un acheteur particulier est le point à confirmer.
Le prix peut déjà inclure la remise. Les promoteurs savent que l’avantage fiscal a de la valeur. Comparez un logement CONFOTUR à des logements comparables hors CONFOTUR, et non à rien du tout.
L’avantage ne suit pas le logement. Les sources s’accordent pour dire que les exonérations appartiennent au premier acheteur. Un acheteur ultérieur paie les taxes. Cela influe sur le prix de revente, et le taux de 10 % de l’impôt sur la plus-value que la loi 30-26 a introduit pour les particuliers en juin 2026 s’applique au vendeur, quel que soit le statut.
La détention par une société modifie le calcul de l’IPI. Une société dominicaine ne paie pas d’IPI mais acquitte un impôt de 1 % sur les actifs, calculé sur la valeur totale sans seuil, selon les sources juridiques de notre base de données factuelles. La question de savoir si et comment CONFOTUR s’applique à un logement détenu par une société est une question distincte, à poser à votre avocat. Notre guide d’achat présente les options de détention.
Les autres avantages CONFOTUR profitent au promoteur. Les exonérations d’ITBIS et de droits d’importation sur les matériaux de construction appartiennent à la société du projet, pas à vous. Elles peuvent réduire les coûts de construction, mais vous ne pouvez pas les faire valoir vous-même.
Comment vérifier si votre logement bénéficie de l’avantage, tout court ?
Vérifiez le projet avant de faire le moindre calcul. La consultation officielle du ministère sur confotur.mitur.gob.do indique si un projet est classé, et notre présentation des avantages fiscaux CONFOTUR en rappelle les bases. Le fait est simple : les approbations sont rares sur la côte nord, puisque 6 des 117 approbations nationales dans les chiffres de 2023 à 2024 concernaient Puerto Plata. La plupart des biens en revente à Sosúa, Cabarete et Puerto Plata n’en bénéficieront pas.
Questions fréquentes
Combien CONFOTUR fait-il économiser sur un appartement type ? Cela dépend du prix. Dans les exemples présentés ici, l’économie était d’environ 5 400 US$ pour 180 000 US$, d’environ 26 800 US$ pour 300 000 US$ et d’environ 53 800 US$ pour 450 000 US$, sur 15 ans et selon les hypothèses indiquées. Ce sont des exemples, pas des offres.
CONFOTUR supprime-t-il entièrement les frais d’acquisition ? Non. Il supprime la taxe de mutation de 3 % pour le premier acheteur. Les honoraires d’avocat, les frais de notaire et les autres coûts demeurent. Une source décrit les achats CONFOTUR comme coûtant « environ 1 à 2 % » de frais d’acquisition, principalement des frais juridiques et administratifs.
L’économie d’IPI est-elle la même chaque année ? Non. Le seuil d’exonération est réajusté chaque année par la DGII, et la valeur du bien retenue pour l’impôt peut évoluer. Refaites le calcul chaque mois de janvier avec le chiffre actuel de la DGII.
Dois-je payer l’IPI si j’achète en dessous du seuil ? S’il s’agit de votre seul bien dominicain et que sa valeur reste inférieure à RD$10 695 494 (chiffre de 2026), la formule donne zéro. Le seuil s’applique à la valeur totale de l’ensemble de vos biens immobiliers dominicains.
La loi 30-26 pourrait-elle modifier ces économies ? Les commentaires sur la réforme indiquent que la loi 158-01 n’a pas été abrogée et que sa protection contre les nouvelles taxes pendant la période d’exonération s’applique toujours. Les règlements d’application étaient encore en attente dans les sources que j’ai examinées ; demandez donc à votre avocat quelle est la position actuelle.
Prochaine étape
Apportez le prix et le nom du projet à votre avocat et demandez-lui le même tableau établi avec les chiffres actuels de la DGII et la période d’exonération inscrite dans la résolution. Comparez ensuite avec l’écart de prix par rapport à un logement similaire sans CONFOTUR. Pour des options comparables, consultez les appartements ou contactez l’équipe d’Instyle.
Sources
- DRListings, « CONFOTUR in the Dominican Republic: Tax Benefits Every Property Buyer Should Understand » (taxe de mutation de 3 %, premier acheteur uniquement) : https://www.drlistings.com/blog/confotur-in-the-dominican-republic-tax-benefits/
- CONFOTUR, avantages (15 ans à compter de l’achèvement) : https://confotur.mitur.gob.do/beneficios/
- Ley 158-01, texte original (art. 7, dix ans) : https://www.aduanas.gob.do/media/jdyg1olk/158-01_de_incentivo_turistico.pdf
- Ley 195-13 (art. 7 modifié, quinze ans) : https://drlawyer.com/espanol/?p=442
- CLIC Inmobiliaria, « Impuestos inmobiliarios en República Dominicana 2026 » (formule de l’IPI, seuil) : https://clicinmobiliaria.com/articulos/guia-inmobiliaria/impuestos-inmobiliarios-rd-2026-ipi-transferencia-guia
- Listín Diario, la DGII met à jour les montants, janvier 2026 : https://listindiario.com/economia/20260117/dgii-actualiza-montos-viviendas-costo_890191.html
- Alegra, « Guía para calcular y pagar el IPI » : https://blog.alegra.com/republica-dominicana/ipi/
- Infobae, taux de change au 16 septembre 2026 : https://www.infobae.com/noticias/2026/09/16/precio-del-dolar-hoy-en-republica-dominicana-cotizacion-de-cierre-del-16-de-septiembre/
- Arthur & Castillo Lawyers, « Dominican Real Estate Property Tax » (impôt sur les actifs des sociétés) : https://aclaw.com/dominican-real-estate-property-tax/
- Navetta Properties, frais d’acquisition (CONFOTUR « environ 1 à 2 % ») : https://www.navettaproperties.com/blog/closing-costs-dominican-republic
- KPMG, Dominican Republic tax code changes, juillet 2026 (10 % sur les plus-values) : https://kpmg.com/us/en/taxnewsflash/news/2026/07/dominican-republic-tax-code-changes.html
- Pellerano & Herrera, « CONFOTUR Law No. 158-01 under Law No. 30-26 » : https://phlaw.com/confotur-law-no-158-01-under-law-no-30-26-implications-for-developers-and-investors/
- Acento, approbations CONFOTUR par province : https://acento.com.do/economia/proyectos-inmobiliarios-representan-dos-tercios-de-las-aprobaciones-de-confotur-9455344.html
Dernière vérification : 1er octobre 2026
 Écrit parJustian HankeResponsable des ventes digitales
À lire aussi
- Vivre à Sosúa : guide du secteur et 141 biens
- Vivre à Cabarete : guide du secteur et 29 biens
- Vivre à Puerto Plata : guide du secteur et 6 biens
- Acheter un bien immobilier en République dominicaineFrais d’acquisition, taxe foncière, CONFOTUR et déroulement de l’achat
- CONFOTUR à Sosúa et Cabarete : comment économiser jusqu’à 15 ans d’impôts lors d’un achat immobilier (guide 2026)Journal
- Sosúa vs Cabarete vs Puerto Plata: Where Should You Buy?Journal