Ejemplo de ahorro con CONFOTUR: comprar con y sin CONFOTUR a lo largo de 15 años
Esta página se ha traducido automáticamente. Leer el original
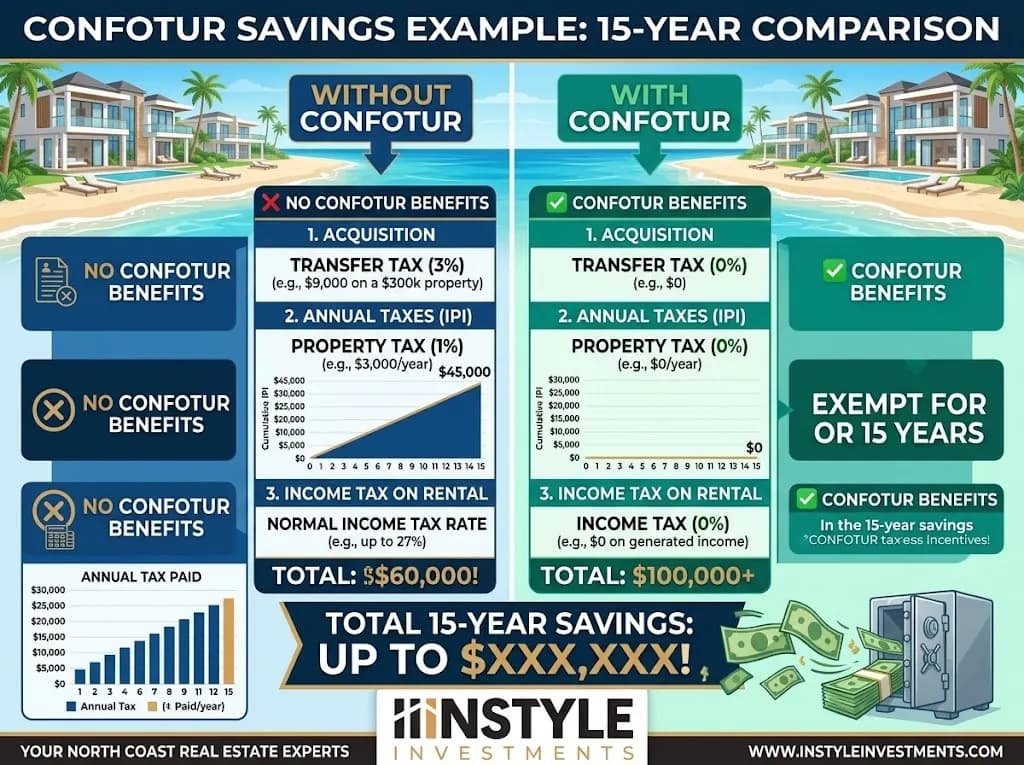
Respuesta rápida: En el ejemplo siguiente, una unidad de US$300,000 con CONFOTUR ahorra unos US$9,000 en impuesto de transferencia inmobiliaria en el cierre y aproximadamente US$17,800 en impuesto anual sobre la propiedad (IPI) a lo largo de 15 años, unos US$26,800 en total. Una unidad de US$180,000 ahorra solo el impuesto de transferencia, porque el IPI sería cero de todos modos. Son ilustraciones con supuestos indicados, no pronósticos.
Información general; no constituye asesoramiento fiscal. Un abogado dominicano o un contador debe hacer los cálculos para su compra real.
¿Cuáles son los datos de partida de este ejemplo de ahorro con CONFOTUR?
Cada cifra de aquí proviene de una regla indicada, y las reglas son pocas. Cuatro datos de partida determinan todo el cálculo.
| Dato | Valor utilizado | Nota de la fuente |
|---|---|---|
| Impuesto de transferencia inmobiliaria (ITI) | 3% del precio de compra o del valor de la DGII, el que sea mayor | Lo paga el comprador; no se cobra al primer comprador en un proyecto CONFOTUR |
| Tasa del IPI | 1% anual | Se aplica solo al valor que excede el mínimo exento |
| Mínimo exento del IPI, 2026 | RD$10,695,494 | Lo fija la DGII y se actualiza cada año |
| Tipo de cambio | 59 pesos por dólar estadounidense | Cotización de mediados de septiembre de 2026; varía |
A 59 pesos por dólar, el mínimo exento equivale a unos US$181,000 (10,695,494 ÷ 59 ≈ 181,280). El IPI se aplica al conjunto de sus bienes inmuebles en República Dominicana que usted posea como persona física, por lo que los ejemplos suponen que esta es la única propiedad dominicana que usted tiene y que el valor de la DGII coincide con el precio. Ninguna de las dos cosas está garantizada: el valor de la DGII puede diferir de su precio, y nuestra guía sobre el costo de tener una propiedad en República Dominicana muestra dónde se ubican los demás costos recurrentes.
Ejemplo A: un condominio de US$300,000, con y sin CONFOTUR
Empiece por el precio en pesos: US$300,000 × 59 = RD$17,700,000.
Impuesto de transferencia en la compra. 3% de RD$17,700,000 = RD$531,000, es decir, US$9,000. Con CONFOTUR, el primer comprador no paga nada de este impuesto, según DRListings. Sin CONFOTUR, usted lo paga.
IPI anual. Reste el mínimo exento: RD$17,700,000 − RD$10,695,494 = RD$7,004,506. Multiplique por 1%: RD$70,045 al año, unos US$1,187.
A lo largo de 15 años. RD$70,045 × 15 = RD$1,050,676, unos US$17,808.
Diferencia total: US$9,000 + US$17,808 = unos US$26,808, es decir, aproximadamente el 8.9% del precio.
Ese total a 15 años mantiene constantes el mínimo exento y el valor. En la realidad, la DGII actualiza el mínimo exento cada año (subió alrededor del 4.95% para 2026), lo que normalmente reduciría el excedente gravable, mientras que un aumento del valor de la propiedad lo empuja en sentido contrario. La cifra es solo un orden de magnitud aproximado.
Ejemplo B: una villa de US$450,000
Precio en pesos: US$450,000 × 59 = RD$26,550,000.
Impuesto de transferencia: 3% = RD$796,500, es decir, US$13,500.
IPI: RD$26,550,000 − RD$10,695,494 = RD$15,854,506. Al 1%: RD$158,545 al año, unos US$2,687.
A lo largo de 15 años: RD$158,545 × 15 = RD$2,378,176, unos US$40,308.
Diferencia total: US$13,500 + US$40,308 = unos US$53,808, es decir, el 12% del precio. Cuanto más alto sea el precio por encima del mínimo exento, más vale la exención del IPI.
Ejemplo C: un condominio de US$180,000
Precio en pesos: US$180,000 × 59 = RD$10,620,000. Esa cifra queda justo por debajo del mínimo exento de 2026, de RD$10,695,494.
El IPI sería cero incluso sin CONFOTUR, por lo que la exención no ahorra nada en ese impuesto. Solo se condona el impuesto de transferencia del 3%: US$5,400.
Para los condominios de gama de entrada con un precio cercano a ese, la etiqueta CONFOTUR importa mucho menos de lo que sugieren los titulares. Si usted posee otras propiedades en República Dominicana, los mínimos exentos se suman entre todas sus propiedades y la respuesta cambia.
Tabla resumen
| A: US$300,000 | B: US$450,000 | C: US$180,000 | |
|---|---|---|---|
| Impuesto de transferencia ahorrado | US$9,000 | US$13,500 | US$5,400 |
| IPI anual sin CONFOTUR | ≈ US$1,187 | ≈ US$2,687 | US$0 |
| IPI a 15 años | ≈ US$17,808 | ≈ US$40,308 | US$0 |
| Total ahorrado | ≈ US$26,808 | ≈ US$53,808 | US$5,400 |
¿Qué deja fuera este ejemplo?
Bastante, y parte de ello puede consumir el ahorro.
Es posible que los 15 años no sean suyos. La página oficial de beneficios de CONFOTUR describe el período de exención como 15 años contados desde la terminación de la construcción. La Ley 158-01 original decía diez años en el artículo 7, y se informa que la Ley 195-13 lo elevó a quince. Si usted compra una unidad cinco años después de la terminación, el plazo restante es de diez años, no de quince. En el Ejemplo A eso reduciría el ahorro de IPI de unos US$17,800 a unos US$11,900. Lo que hay que confirmar es cómo interpreta su abogado el período para un comprador individual.
Es posible que el precio ya incorpore el descuento. Los desarrolladores saben que el beneficio fiscal tiene valor. Compare una unidad con CONFOTUR con unidades comparables sin CONFOTUR, no con nada.
El beneficio no acompaña a la unidad. Las fuentes coinciden en que las exenciones corresponden al primer comprador. Un comprador posterior paga los impuestos. Eso afecta el precio de reventa, y la tasa del 10% del impuesto sobre las ganancias de capital que la Ley 30-26 introdujo para las personas físicas en junio de 2026 se aplica al vendedor, sea cual sea el estatus.
La titularidad a través de una sociedad cambia el cálculo del IPI. Una sociedad dominicana no paga IPI, pero paga un impuesto del 1% sobre los activos, calculado sobre el valor total y sin mínimo exento, según las fuentes jurídicas de nuestra base de datos. Si CONFOTUR se aplica a una unidad que pertenece a una sociedad, y de qué manera, es otra pregunta para su abogado. Nuestra guía de compra cubre las opciones de titularidad.
Los demás beneficios de CONFOTUR corresponden al desarrollador. Las exenciones de ITBIS y de aranceles de importación sobre los materiales de construcción pertenecen a la empresa del proyecto, no a usted. Pueden reducir los costos de construcción, pero usted no puede reclamarlas por su cuenta.
¿Cómo se comprueba si su unidad recibe siquiera el beneficio?
Verifique el proyecto antes de hacer cualquier cálculo. La consulta oficial del ministerio en confotur.mitur.gob.do muestra si un proyecto está clasificado, y nuestra reseña de los beneficios fiscales de CONFOTUR cubre lo básico. Lo cierto es que las aprobaciones son escasas en la costa norte: 6 de las 117 a nivel nacional en las cifras de 2023 a 2024 correspondían a Puerto Plata. La mayoría de las propiedades de reventa en Sosúa, Cabarete y Puerto Plata no la tendrán.
Preguntas frecuentes
¿Cuánto ahorra CONFOTUR en un condominio típico? Depende del precio. En los ejemplos de aquí fue de unos US$5,400 con US$180,000, de unos US$26,800 con US$300,000 y de unos US$53,800 con US$450,000, a lo largo de 15 años y bajo los supuestos indicados. Son ejemplos, no ofertas.
¿CONFOTUR elimina por completo los gastos de cierre? No. Condona el impuesto de transferencia del 3% para el primer comprador. Los honorarios del abogado, los honorarios del notario y otros costos se mantienen. Una fuente indica que las compras con CONFOTUR tienen un costo de “aproximadamente del 1 al 2%” en gastos de cierre, sobre todo honorarios legales y administrativos.
¿El ahorro de IPI es el mismo todos los años? No. La DGII actualiza el mínimo exento cada año, y el valor de la propiedad que se usa para el impuesto puede cambiar. Vuelva a calcularlo cada enero con la cifra vigente de la DGII.
¿Pago IPI en absoluto si compro por debajo del mínimo exento? Si esta es su única propiedad en República Dominicana y su valor se mantiene por debajo de RD$10,695,494 (cifra de 2026), la fórmula da cero. El mínimo exento se aplica al valor total de todos sus bienes inmuebles en República Dominicana.
¿Podría la Ley 30-26 modificar estos ahorros? Los comentarios sobre la reforma indican que la Ley 158-01 no fue derogada y que su protección contra nuevos impuestos durante el período de exención sigue vigente. En las fuentes que revisé, las normas de aplicación seguían pendientes, así que pregunte a su abogado cuál es la situación actual.
Próximo paso
Lleve el precio y el nombre del proyecto a su abogado y pídale la misma tabla elaborada con las cifras vigentes de la DGII y con el período de exención que figura en la resolución. Luego compárela con la diferencia de precio frente a una unidad similar sin CONFOTUR. Para ver opciones comparables, consulte condominios y apartamentos o hable con el equipo de Instyle.
Fuentes
- DRListings, “CONFOTUR in the Dominican Republic: Tax Benefits Every Property Buyer Should Understand” (impuesto de transferencia del 3%, solo el primer comprador): https://www.drlistings.com/blog/confotur-in-the-dominican-republic-tax-benefits/
- CONFOTUR, beneficios (15 años desde la terminación): https://confotur.mitur.gob.do/beneficios/
- Ley 158-01, texto original (art. 7, diez años): https://www.aduanas.gob.do/media/jdyg1olk/158-01_de_incentivo_turistico.pdf
- Ley 195-13 (art. 7 modificado, quince años): https://drlawyer.com/espanol/?p=442
- CLIC Inmobiliaria, “Impuestos inmobiliarios en República Dominicana 2026” (fórmula del IPI, mínimo exento): https://clicinmobiliaria.com/articulos/guia-inmobiliaria/impuestos-inmobiliarios-rd-2026-ipi-transferencia-guia
- Listín Diario, la DGII actualiza los montos, enero de 2026: https://listindiario.com/economia/20260117/dgii-actualiza-montos-viviendas-costo_890191.html
- Alegra, “Guía para calcular y pagar el IPI”: https://blog.alegra.com/republica-dominicana/ipi/
- Infobae, tipo de cambio al 16 de septiembre de 2026: https://www.infobae.com/noticias/2026/09/16/precio-del-dolar-hoy-en-republica-dominicana-cotizacion-de-cierre-del-16-de-septiembre/
- Arthur & Castillo Lawyers, “Dominican Real Estate Property Tax” (impuesto sobre los activos de las sociedades): https://aclaw.com/dominican-real-estate-property-tax/
- Navetta Properties, gastos de cierre (CONFOTUR “aproximadamente del 1 al 2%”): https://www.navettaproperties.com/blog/closing-costs-dominican-republic
- KPMG, Dominican Republic tax code changes, julio de 2026 (10% de ganancias de capital): https://kpmg.com/us/en/taxnewsflash/news/2026/07/dominican-republic-tax-code-changes.html
- Pellerano & Herrera, “CONFOTUR Law No. 158-01 under Law No. 30-26”: https://phlaw.com/confotur-law-no-158-01-under-law-no-30-26-implications-for-developers-and-investors/
- Acento, aprobaciones de CONFOTUR por provincia: https://acento.com.do/economia/proyectos-inmobiliarios-representan-dos-tercios-de-las-aprobaciones-de-confotur-9455344.html
Última revisión: 1 de octubre de 2026
 Escrito porJustian HankeEjecutivo de Ventas Digitales
Siga leyendo
- Vivir en Sosúa: guía de la zona y 141 propiedades
- Vivir en Cabarete: guía de la zona y 29 propiedades
- Vivir en Puerto Plata: guía de la zona y 6 propiedades
- Comprar una propiedad en la República DominicanaGastos de cierre, impuesto sobre la propiedad, CONFOTUR y el proceso de compra
- CONFOTUR en Sosúa y Cabarete: cómo ahorrar hasta 15 años de impuestos al comprar una propiedad (guía 2026)Revista
- Sosúa vs Cabarete vs Puerto Plata: Where Should You Buy?Revista