ضريبة الأرباح الرأسمالية على العقارات في جمهورية الدومينيكان: ما يدفعه البائعون بموجب القانون 30-26
تمت ترجمة هذه الصفحة تلقائيًا. اقرأ النص الأصلي
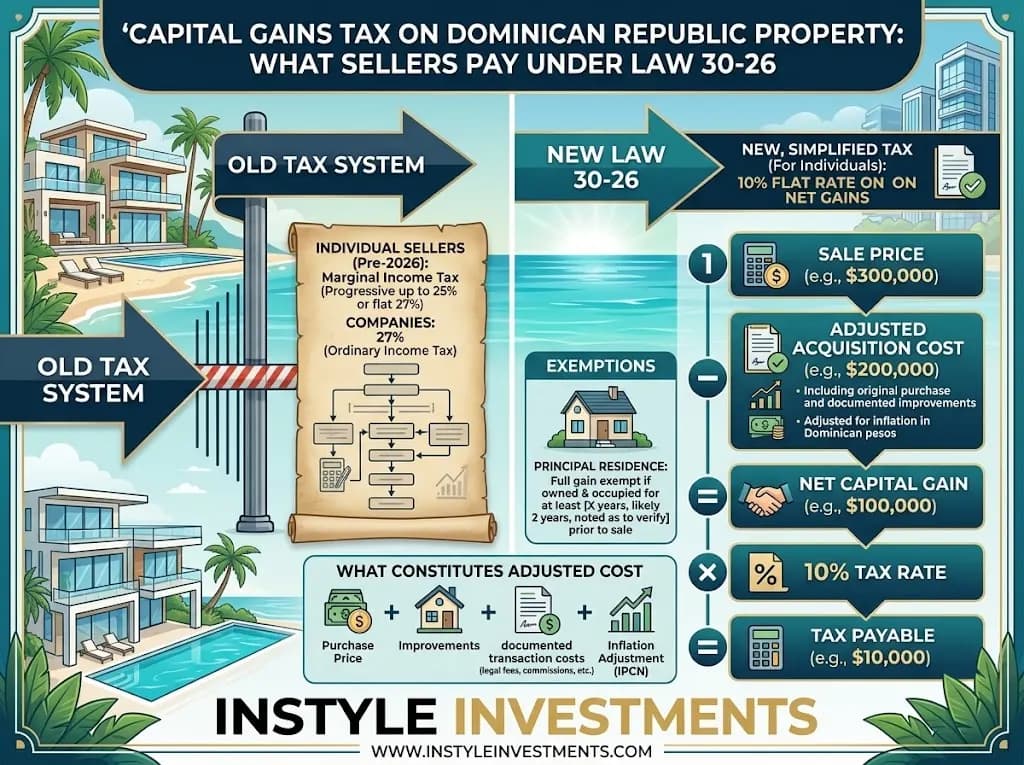
الإجابة المختصرة: منذ سريان القانون 30-26 في 18 يونيو 2026، يدفع الفرد الذي يبيع عقارًا في جمهورية الدومينيكان نسبة ثابتة قدرها 10% على الربح، كدفعة نهائية واحدة. أما النسبة السابقة التي تذكرها معظم المصادر على الإنترنت فهي 25%، ولذلك فإن كل ما هو أقدم من ذلك قد تجاوزه الزمن. ولا تزال الطريقة الدقيقة لاحتساب الربح بانتظار اللوائح التنفيذية.
كم تبلغ ضريبة الأرباح الرأسمالية على العقارات في جمهورية الدومينيكان الآن؟
إنها 10% من الربح، لا من سعر البيع. فقد أضاف القانون 30-26، الذي وُقّع في 18 يونيو 2026، المادة 296-1 إلى قانون الضرائب، وحدّد هذه النسبة على العقارات التي يبيعها الأفراد كدفعة نهائية لمرة واحدة. وقبل الإصلاح، تصف معظم المصادر النسبة بأنها 25%. وتذكر بعض المصادر الأقدم 27%، ويُرجَّح أن ذلك خلط بين النسبة العامة المفروضة على الشركات ونسبة الأفراد.
إذا قرأت مقالة في مدونة أو حاسبة أو ملف PDF لدى وكيل عقاري مؤرخًا قبل منتصف 2026 ويذكر 25% أو 27%، فهو يصف نظامًا لم يعد ساريًا على البائعين الأفراد. وتوضّح Navetta Properties الفرق بربح قدره $100,000: ضريبة قدرها $10,000 الآن، و$25,000 سابقًا.
لم يتغير أمران. فلا يزال المشتري يدفع ضريبة نقل الملكية بنسبة 3% عند إتمام الصفقة، كما أن ضريبة العقار السنوية (IPI) لم تُمسّ. ونتناول الثانية في دليلنا حول ضريبة العقار IPI في جمهورية الدومينيكان.
كيف يُحتسب الربح؟
الربح هو سعر البيع مطروحًا منه تكلفة اقتنائك للعقار. ويُقصد بالتكلفة أن تشمل ما دفعته والتحسينات الموثّقة وتكاليف الاقتناء، مع تعديلها بحسب التضخم وفق القواعد الضريبية الدومينيكانية المعتادة، بحسب Siempre al Día. والضريبة هي 10% من المتبقي.
ومثالهم الحسابي بالبيزو: سعر بيع قدره RD$8,000,000 وتكلفة معدّلة قدرها RD$5,000,000 يتركان ربحًا قدره RD$3,000,000، فتبلغ الضريبة RD$300,000.
وفيما يلي توضيح بالدولار. هو مثال أُعدّ لإظهار الخطوات، وليس عرض سعر لأي عقار، ويفترض أن التكلفة المعدّلة معروفة مسبقًا:
- سعر البيع: $400,000
- تكلفة الاقتناء المعدّلة (السعر المدفوع، والتحسينات الموثّقة، والتكاليف، وتعديل التضخم): $300,000
- الربح: $400,000 ناقص $300,000 = $100,000
- الضريبة بنسبة 10%: $10,000
- بحسب النسبة القديمة 25%: $25,000
يحمل الافتراض الوارد في الخطوة 2 وزنًا كبيرًا، ويشرح القسم التالي السبب.
ما الذي لا يزال غير واضح في القانون 30-26؟
الكثير في الواقع، ويستحق البائعون أن يعلموا ذلك قبل أن يبنوا خططهم على رقم بعينه. فقد حدّد القانون النسبة لكنه، بحسب المنفذ الإعلامي المتخصص الدومينيكاني El Inmobiliario، ترك أساس الاحتساب غير محدد. وعلى السلطة التنفيذية أن تصدر لوائح بشأن عدة نقاط:
- كيفية تحديد الوعاء الضريبي، وما إذا كان تعديل التضخم بموجب القانون القديم (المادة 289) لا يزال ساريًا.
- ما المستندات التي تثبت تكلفة الاقتناء، وهي مشكلة حقيقية في المشتريات التي أُجريت قبل سنوات طويلة مع سجلات غير مكتملة.
- كيفية تقييم العقارات المكتسبة بالميراث أو الهبة.
- كيفية خصم التحسينات.
وتضيف Siempre al Día نقطة أخرى مفتوحة: كيفية معاملة البائعين غير المقيمين. وتقول إن المعاملة بانتظار التوضيح وإن هؤلاء البائعين كانوا يخضعون سابقًا لاقتطاع ضريبي بنسبة 27%. ولم نجد هذا الادعاء إلا في مصدر واحد، لذا تعامل معه على أنه غير مؤكد واسأل محاميًا.
لذا فإن الإجابة الصريحة للبائع الذي يقترب موعد بيعه الفعلي هي «نحو 10% من الربح، على أن يؤكد محاميك أو محاسبك الأساس الدقيق للتكلفة بموجب اللوائح السارية يوم البيع». وكل من يعطيك رقمًا محددًا بالدولار اليوم إنما يخمّن في الجزء الذي تركه القانون مفتوحًا.
من يستفيد من نسبة 10%، ومن لا يستفيد منها؟
الأفراد مؤهلون. أما بالنسبة إلى الشركات فالمصادر متضاربة، وهذا أمر جدير بالمعرفة إذا كان عقارك مملوكًا عبر شركة SRL.
تقول Siempre al Día إن الكيان القانوني الذي يقتصر غرضه حصرًا على حيازة العقارات لأغراض غير تجارية يحصل هو الآخر على نسبة 10%، بينما تظل الشركة التي تعمل بنشاط في العقارات كمهنة (التطوير، وإعادة البيع السريع، وإدارة الإيجارات كمهنة) خاضعة لنسبة الشركات العامة البالغة 27%. أما Navetta Properties فتلخّص الإصلاح، على النقيض من ذلك، بأنه يُبقي الشركات البائعة عند 27%. والحد الفاصل بين شركة الحيازة والشركة التجارية جديد تمامًا ولم يُختبر بعد. وإذا كنت تملك العقار عبر شركة، فلا تعتمد على نسبة 10% إلى أن يؤكد محاميك كيف سيُصنَّف هيكلك.
ونقطة أخرى للملاك الذين يحوزون أسهمًا بدل سند الملكية. فبيع أسهم الشركة المالكة للعقار يتجاوز واقعة النقل لدى Registro de Títulos، وبالتالي يتفادى ضريبة نقل الملكية بنسبة 3%. لكنه لا يُعفي من ضريبة الأرباح الرأسمالية: إذ تُعامل عملية النقل غير المباشر لعقار دومينيكاني عبر بيع الأسهم على أنها خاضعة للضريبة، وتحدد DGII حدًا أدنى لسعر السهم المفترض انطلاقًا من القيمة الدفترية للشركة، ويقتطع مشتري الأسهم 1%، بحسب تعليق منشور في El Dinero. أما رواية «بع الشركة ولا تدفع شيئًا» فهي خاطئة.
ما الإعفاءات المتاحة؟
هناك إعفاءان رئيسيان، وكلاهما يتوقف على كون العقار مسكنًا رئيسيًا.
- إعادة الاستثمار. إذا بعت مسكنك الرئيسي ووضعت كامل العائدات في مسكن رئيسي جديد خلال ستة أشهر، فإن الربح معفى بالكامل. وتمنح إعادة الاستثمار الجزئية إعفاءً متناسبًا.
- سن 65 عامًا فأكثر. المسكن الرئيسي الذي يبيعه فرد يبلغ من العمر 65 عامًا أو أكثر معفى بالكامل.
يحتفظ معظم مشترينا بمنزلهم الرئيسي في الولايات المتحدة أو كندا ويحوزون العقار الدومينيكاني كمنزل ثانٍ أو عقار للعطلات أو عقار للإيجار. وبالنسبة إليهم، من غير المرجح أن ينطبق أي من الإعفاءين. وهذه قراءتنا لكيفية عمل القاعدة بالنسبة إلى الملاك الأجانب، وليست أمرًا نصّت عليه المصادر صراحة، لذا اطلب من محاميك تأكيد وقائع إقامتك قبل الاعتماد على ذلك.
وتوجد ميزة منفصلة لحاملي إقامة Pensionado أو Rentista بموجب القانون 171-07: تخفيض بنسبة 50% في ضريبة الأرباح الرأسمالية على عقارهم المؤهل، بحسب Pellerano & Herrera. ويبيّن مقالنا عن الإقامة في جمهورية الدومينيكان من يستوفي الشروط.
متى تدفع، وما الذي يُخصم أيضًا من عائدات البيع؟
تستحق الضريبة خلال ستة أشهر من تاريخ إتمام عملية النقل. وتصف المصادر عملية تقديم إقرار ودفع مستقلة خاصة بها، وليست بندًا في إقرار ضريبة الدخل السنوي المعتاد، ويترتب على تفويت الموعد النهائي غرامات وفوائد.
والضرائب ليست سوى جزء مما يحدد صافي ما يحصل عليه البائع. فبحسب الممارسة المعتادة يدفع البائع عمولة الوكيل العقاري، وتبلغ عادةً من 3% إلى 6% من سعر البيع، وتُضاف إليها أتعاب محاميك الخاص. وفي صفقة بيع بقيمة $400,000، تبلغ العمولة من 3% إلى 6%، أي من $12,000 إلى $24,000. خصّص لها ميزانية إلى جانب $10,000 ضريبةً في المثال أعلاه، وأجرِ الحسابات على أساس التكلفة الفعلية لا على سعر البيع.
إذا كنت تفكر في البيع، فإن دليل البيع يشرح كيف تتعامل Instyle مع العقارات المعروضة، وصفحة التواصل هي الطريق لبدء محادثة. وعلى المشترين في الجانب الآخر من تلك الصفقة أن يطلعوا على تكاليف إتمام الصفقة.
الأسئلة الشائعة
ما ضريبة الأرباح الرأسمالية على بيع عقار في جمهورية الدومينيكان في 2026؟ بالنسبة إلى الأفراد، 10% من الربح كدفعة نهائية، بموجب القانون 30-26 الساري منذ 18 يونيو 2026. أما المصادر الأقدم التي تذكر 25% أو 27% فتسبق الإصلاح.
هل تُفرض نسبة 10% على سعر البيع أم على الربح؟ على الربح: أي سعر البيع مطروحًا منه تكلفة اقتنائك المعدّلة بحسب التضخم. وتفاصيل هذا التعديل بانتظار اللوائح.
هل يدفع الملاك الأجانب النسبة نفسها التي يدفعها المقيمون؟ تصف المصادر التي راجعناها نسبة 10% للأفراد ولا تذكر نسبة مختلفة بحسب الجنسية. ويقول أحد المصادر إن معاملة غير المقيمين لا تزال بانتظار التوضيح، لذا تأكد من حالتك مع محامٍ.
هل يمكنني تفادي الضريبة ببيع أسهم الشركة بدلًا من سند الملكية؟ لا. فبيع الأسهم يتفادى ضريبة نقل الملكية بنسبة 3% لكنه لا يتفادى ضريبة الأرباح الرأسمالية، لأن القواعد الدومينيكانية تعامل النقل غير المباشر على أنه خاضع للضريبة.
هل يفيد إعفاء المسكن الرئيسي مالك المنزل الثاني؟ على الأرجح لا، لأن الإعفاءات مرتبطة بالمسكن الرئيسي. اطلب من محاميك تطبيقها على وقائع إقامتك.
هذا المقال لأغراض المعلومات العامة فقط ولا يشكّل استشارة قانونية أو ضريبية، والقواعد الموصوفة فيه جديدة. وينبغي أن يراجع محامٍ أو محاسب دومينيكاني عملية البيع الخاصة بك.
المصادر
- Siempre al Día, "Ganancia de capital en venta de inmuebles RD: Ley 30-26": https://siemprealdia.co/republica-dominicana/impuestos/ganancia-de-capital-en-venta-de-inmuebles/
- KPMG, "Dominican Republic: Changes to tax code concerning income tax, real estate, inheritance and gift tax" (يوليو 2026): https://kpmg.com/us/en/taxnewsflash/news/2026/07/dominican-republic-tax-code-changes.html
- Navetta Properties, "Dominican Republic Cuts Capital Gains Tax on Property Sales to 10 Percent": https://www.navettaproperties.com/blog/law-30-26-capital-gains-property-sales
- El Inmobiliario, "El 10% que nadie sabe cómo calcular": https://inmobiliario.do/el-10-que-nadie-sabe-como-calcular-la-laguna-que-la-ley-30-26-dejo-en-el-mercado-secundario-de-inmuebles/
- Revista Mercado, "Abinader promulga la reforma fiscal: principales medidas de la Ley 30-26": https://revistamercado.do/money-invest/daily-news/abinader-promulga-la-reforma-fiscal-estas-son-las-principales-medidas-de-la-ley-30-26/
- Presidencia de la República Dominicana, Ley 30-26: https://presidencia.gob.do/leyes/ley-30-26
- El Dinero, "Transferencias indirectas de empresas dominicanas y sus implicaciones fiscales": https://eldinero.com.do/276359/transferencias-indirectas-de-empresas-dominicanas-y-sus-implicaciones-fiscales/
- Pellerano & Herrera, "Pensionado o Rentista bajo la Ley 171-07": https://phlaw.com/es/pensionado-o-rentista-bajo-la-ley-171-07/
- BuyDRProperty، دليل تكاليف إتمام الصفقة (يدفع البائع العمولة، من 3% إلى 6%): https://buydrproperty.com/dominican-republic-closing-costs-taxes-a-foreign-investors-guide/
آخر مراجعة: 1 أكتوبر 2026
 بقلمJustian Hankeمسؤول المبيعات الرقمية