Steuer auf Veräußerungsgewinne bei Immobilien in der Dominikanischen Republik: Was Verkäufer nach Gesetz 30-26 zahlen
Diese Seite wurde automatisch übersetzt. Original lesen
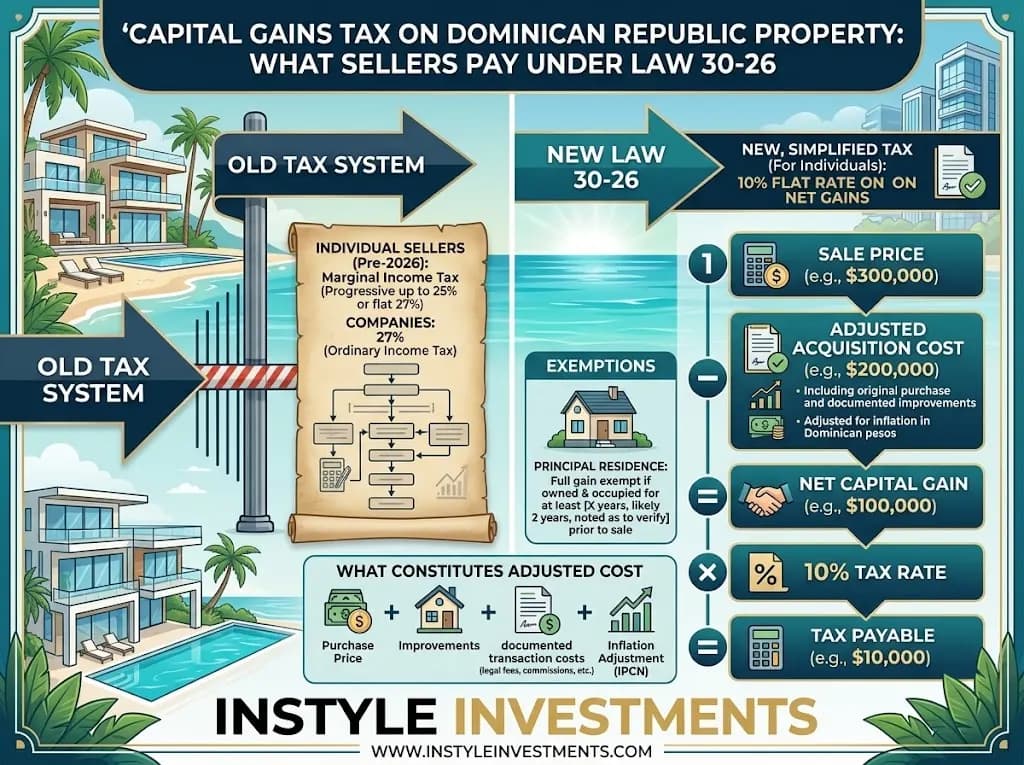
Kurz gesagt: Seit Inkrafttreten des Gesetzes 30-26 am 18. Juni 2026 zahlt eine Privatperson, die dominikanische Immobilien verkauft, pauschal 10 % auf den Gewinn, als einmalige Abschlusszahlung. Der frühere Satz, den die meisten Online-Quellen nennen, liegt bei 25 %; ältere Angaben sind daher überholt. Wie der Gewinn genau berechnet wird, wartet noch auf Durchführungsverordnungen.
Wie hoch ist die Steuer auf Veräußerungsgewinne bei Immobilien in der Dominikanischen Republik jetzt?
Sie beträgt 10 % des Gewinns, nicht des Verkaufspreises. Das am 18. Juni 2026 unterzeichnete Gesetz 30-26 hat Artikel 296-1 in das Steuergesetzbuch eingefügt und diesen Satz für Immobilien, die von Privatpersonen verkauft werden, als endgültige Einmalzahlung festgelegt. Vor der Reform nennen die meisten Quellen einen Satz von 25 %. Einige ältere sprechen von 27 %, was vermutlich der allgemeine Satz für Unternehmen ist, der mit dem für Privatpersonen verwechselt wurde.
Wenn Sie einen Blogbeitrag, einen Rechner oder das PDF eines Maklers lesen, das vor Mitte 2026 datiert ist und 25 % oder 27 % nennt, beschreibt es eine Regelung, die für private Verkäufer nicht mehr gilt. Navetta Properties veranschaulicht den Unterschied an einem Gewinn von $100.000: jetzt $10.000 Steuer, früher $25.000.
Zwei Dinge haben sich nicht geändert. Der Käufer zahlt beim Kaufabschluss weiterhin die Grunderwerbsteuer von 3 %, und die jährliche Grundsteuer (IPI) bleibt unberührt. Die zweite behandeln wir in unserem Leitfaden zur Grundsteuer IPI in der Dominikanischen Republik.
Wie wird der Gewinn berechnet?
Der Gewinn ist der Verkaufspreis abzüglich Ihrer Anschaffungskosten. Zu den Anschaffungskosten sollen laut Siempre al Día der gezahlte Preis, belegte Verbesserungen und Anschaffungsnebenkosten gehören, angepasst an die Inflation nach den üblichen dominikanischen Steuerregeln. Die Steuer beträgt 10 % des Verbleibenden.
Deren Rechenbeispiel ist in Pesos gehalten: Ein Verkaufspreis von RD$8.000.000 und angepasste Anschaffungskosten von RD$5.000.000 ergeben einen Gewinn von RD$3,000,000, die Steuer beträgt also RD$300.000.
Hier eine Veranschaulichung in Dollar. Es ist ein Beispiel, das die Schritte zeigen soll, keine Kalkulation für eine bestimmte Immobilie, und es setzt voraus, dass die angepassten Anschaffungskosten bereits bekannt sind:
- Verkaufspreis: $400.000
- Angepasste Anschaffungskosten (gezahlter Preis, belegte Verbesserungen, Nebenkosten, Inflationsanpassung): $300.000
- Gewinn: $400.000 minus $300.000 = $100.000
- Steuer zu 10 %: $10.000
- Nach den früheren 25 %: $25.000
Die Annahme in Schritt 2 hat großes Gewicht, und der nächste Abschnitt erklärt, warum.
Was ist unter Gesetz 30-26 noch unklar?
Ziemlich viel, und Verkäufer verdienen es, das zu erfahren, bevor sie mit einer Zahl planen. Das Gesetz hat den Satz festgelegt, die Berechnungsgrundlage aber laut dem dominikanischen Branchenmedium El Inmobiliario offengelassen. Die Exekutive muss zu mehreren Punkten Verordnungen erlassen:
- Wie die Bemessungsgrundlage bestimmt wird und ob die Inflationsanpassung nach dem alten Steuergesetzbuch (Artikel 289) weiterhin gilt.
- Welche Unterlagen Anschaffungskosten belegen, was bei vor vielen Jahren getätigten Käufen mit unvollständiger Dokumentation ein echtes Problem ist.
- Wie Immobilien, die durch Erbschaft oder Schenkung erworben wurden, bewertet werden.
- Wie Verbesserungen abgezogen werden.
Siempre al Día nennt einen weiteren offenen Punkt: wie nicht ansässige Verkäufer behandelt werden. Die Behandlung sei noch zu klären, und diese Verkäufer unterlagen zuvor einem Steuereinbehalt von 27 %. Diese Behauptung haben wir nur in einer Quelle gefunden; behandeln Sie sie daher als unbestätigt und fragen Sie einen Anwalt.
Die ehrliche Antwort für einen Verkäufer mit einem konkreten Verkauf in Aussicht lautet daher: „ungefähr 10 % des Gewinns, wobei die genaue Kostenbasis von Ihrem Anwalt oder Buchhalter nach den am Verkaufstag geltenden Verordnungen zu bestätigen ist“. Wer Ihnen heute eine feste Zahl auf den Dollar genau nennt, rät bei dem Teil, den das Gesetz offengelassen hat.
Wer kommt für den Satz von 10 % in Frage, und wer nicht?
Privatpersonen erfüllen die Voraussetzungen. Bei Gesellschaften sind sich die Quellen uneinig, und das sollten Sie wissen, wenn Ihre Immobilie in einer SRL gehalten wird.
Laut Siempre al Día erhält auch eine juristische Person, deren ausschließlicher Zweck das Halten von Immobilien ohne gewerbliche Tätigkeit ist, den Satz von 10 %, während eine Gesellschaft, die Immobilien aktiv als Geschäft betreibt (Entwicklung, Flipping, Vermietung als Gewerbe), beim allgemeinen Satz für Unternehmen von 27 % bleibt. Navetta Properties fasst die Reform dagegen so zusammen, dass Unternehmen als Verkäufer bei 27 % bleiben. Die Grenze zwischen einer Besitzgesellschaft und einer gewerblich tätigen Gesellschaft ist ganz neu und unerprobt. Wenn Sie über eine Gesellschaft besitzen, verlassen Sie sich nicht auf 10 %, bis Ihr Anwalt bestätigt, wie Ihre Struktur eingestuft wird.
Ein weiterer Punkt für Eigentümer, die Anteile statt einer Urkunde halten. Der Verkauf der Anteile der Gesellschaft, der die Immobilie gehört, überspringt den Übertragungsvorgang beim Registro de Títulos und vermeidet so die Grunderwerbsteuer von 3 %. Der Steuer auf Veräußerungsgewinne entgeht er damit nicht: Eine indirekte Übertragung dominikanischer Immobilien durch einen Anteilsverkauf gilt als steuerpflichtig, die Steuerbehörde DGII legt aus dem Buchwert der Gesellschaft einen angenommenen Mindestpreis für die Anteile fest, und der Anteilskäufer behält 1 % ein, laut einem Kommentar in El Dinero. Die Version „Gesellschaft verkaufen und nichts zahlen“ dieser Geschichte ist falsch.
Welche Befreiungen gelten?
Es gibt zwei wichtige, und beide hängen davon ab, dass die Immobilie der Hauptwohnsitz ist.
- Reinvestition. Wenn Sie Ihren Hauptwohnsitz verkaufen und den gesamten Erlös innerhalb von sechs Monaten in einen neuen Hauptwohnsitz investieren, ist der Gewinn vollständig befreit. Bei teilweiser Reinvestition gibt es eine anteilige Befreiung.
- 65 Jahre oder älter. Ein Hauptwohnsitz, der von einer Privatperson im Alter von 65 Jahren oder älter verkauft wird, ist vollständig befreit.
Die meisten unserer Käufer haben ihren Hauptwohnsitz in den USA oder Kanada und halten die dominikanische Immobilie als Zweitwohnsitz, Ferienhaus oder Vermietungsobjekt. Für sie dürfte keine der beiden Befreiungen greifen. Das ist unsere Lesart, wie die Regel für ausländische Eigentümer funktioniert, und keine Aussage, die eine Quelle ausdrücklich getroffen hat. Lassen Sie daher Ihre Wohnsitzverhältnisse von Ihrem Anwalt bestätigen, bevor Sie damit rechnen.
Eine eigene Vergünstigung gibt es für Inhaber einer Pensionado- oder Rentista-Aufenthaltsgenehmigung nach Gesetz 171-07: eine Ermäßigung der Steuer auf Veräußerungsgewinne um 50 % auf ihre qualifizierte Immobilie, laut Pellerano & Herrera. Unser Artikel zur Aufenthaltsgenehmigung in der Dominikanischen Republik behandelt, wer die Voraussetzungen erfüllt.
Wann zahlen Sie, und was wird sonst noch vom Verkaufserlös abgezogen?
Die Steuer ist innerhalb von sechs Monaten ab dem Datum fällig, an dem die Übertragung abgeschlossen ist. Die Quellen beschreiben eine eigene Erklärung und Zahlung, nicht einen Eintrag in Ihrer üblichen jährlichen Einkommensteuererklärung, und das Versäumen der Frist löst Strafzahlungen und Zinsen aus.
Steuern sind nur ein Teil dessen, was einem Verkäufer netto bleibt. Nach üblicher Praxis zahlt der Verkäufer die Maklerprovision, typischerweise 3 % bis 6 % des Verkaufspreises, und das Honorar Ihres eigenen Anwalts kommt hinzu. Bei einem Verkauf für $400.000 beträgt eine Provision von 3 % bis 6 % $12.000 bis $24.000. Planen Sie sie neben den $10.000 Steuer aus dem obigen Beispiel ein, und rechnen Sie mit der tatsächlichen Kostenbasis, nicht mit dem Verkaufspreis.
Wenn Sie einen Verkauf erwägen, erklärt der Verkaufsleitfaden, wie Instyle Inserate abwickelt, und über die Kontaktseite können Sie ein Gespräch beginnen. Käufer auf der anderen Seite dieses Verkaufs sollten über die Kaufnebenkosten nachlesen.
Häufige Fragen
Wie hoch ist die Steuer auf Veräußerungsgewinne beim Verkauf einer Immobilie in der Dominikanischen Republik im Jahr 2026? Für Privatpersonen 10 % des Gewinns als endgültige Zahlung, nach Gesetz 30-26, in Kraft seit dem 18. Juni 2026. Ältere Quellen, die 25 % oder 27 % nennen, stammen aus der Zeit vor der Reform.
Werden die 10 % auf den Verkaufspreis oder auf den Gewinn erhoben? Auf den Gewinn: den Verkaufspreis abzüglich Ihrer inflationsbereinigten Anschaffungskosten. Die Einzelheiten dieser Anpassung warten noch auf Verordnungen.
Zahlen ausländische Eigentümer denselben Satz wie Gebietsansässige? Die von uns ausgewerteten Quellen beschreiben den Satz von 10 % für Privatpersonen und erwähnen keinen abweichenden Satz nach Staatsangehörigkeit. Eine Quelle sagt, die Behandlung von Nichtansässigen sei noch zu klären; lassen Sie Ihren Fall daher von einem Anwalt bestätigen.
Kann ich die Steuer vermeiden, indem ich die Gesellschaftsanteile statt der Urkunde verkaufe? Nein. Ein Anteilsverkauf vermeidet die Grunderwerbsteuer von 3 %, aber nicht die Steuer auf Veräußerungsgewinne, weil die dominikanischen Regeln die indirekte Übertragung als steuerpflichtig behandeln.
Hilft die Befreiung für den Hauptwohnsitz einem Eigentümer eines Zweitwohnsitzes? Wahrscheinlich nicht, da die Befreiungen an einen Hauptwohnsitz geknüpft sind. Bitten Sie Ihren Anwalt, sie auf Ihre Wohnsitzverhältnisse anzuwenden.
Dieser Artikel bietet allgemeine Informationen, keine Rechts- oder Steuerberatung, und die beschriebenen Regeln sind neu. Ein dominikanischer Anwalt oder Buchhalter sollte Ihren konkreten Verkauf prüfen.
Quellen
- Siempre al Día, „Ganancia de capital en venta de inmuebles RD: Ley 30-26“: https://siemprealdia.co/republica-dominicana/impuestos/ganancia-de-capital-en-venta-de-inmuebles/
- KPMG, „Dominican Republic: Changes to tax code concerning income tax, real estate, inheritance and gift tax“ (Juli 2026): https://kpmg.com/us/en/taxnewsflash/news/2026/07/dominican-republic-tax-code-changes.html
- Navetta Properties, „Dominican Republic Cuts Capital Gains Tax on Property Sales to 10 Percent“: https://www.navettaproperties.com/blog/law-30-26-capital-gains-property-sales
- El Inmobiliario, „El 10% que nadie sabe cómo calcular“: https://inmobiliario.do/el-10-que-nadie-sabe-como-calcular-la-laguna-que-la-ley-30-26-dejo-en-el-mercado-secundario-de-inmuebles/
- Revista Mercado, „Abinader promulga la reforma fiscal: principales medidas de la Ley 30-26“: https://revistamercado.do/money-invest/daily-news/abinader-promulga-la-reforma-fiscal-estas-son-las-principales-medidas-de-la-ley-30-26/
- Presidencia de la República Dominicana, Ley 30-26: https://presidencia.gob.do/leyes/ley-30-26
- El Dinero, „Transferencias indirectas de empresas dominicanas y sus implicaciones fiscales“: https://eldinero.com.do/276359/transferencias-indirectas-de-empresas-dominicanas-y-sus-implicaciones-fiscales/
- Pellerano & Herrera, „Pensionado o Rentista bajo la Ley 171-07“: https://phlaw.com/es/pensionado-o-rentista-bajo-la-ley-171-07/
- BuyDRProperty, Leitfaden zu den Kaufnebenkosten (Verkäufer zahlt Provision, 3 % bis 6 %): https://buydrproperty.com/dominican-republic-closing-costs-taxes-a-foreign-investors-guide/
Zuletzt geprüft: 1. Oktober 2026
 Verfasst vonJustian HankeDigital Sales Executive