Impôt sur la plus-value immobilière en République dominicaine : ce que paient les vendeurs selon la loi 30-26
Cette page a été traduite automatiquement. Lire l’original
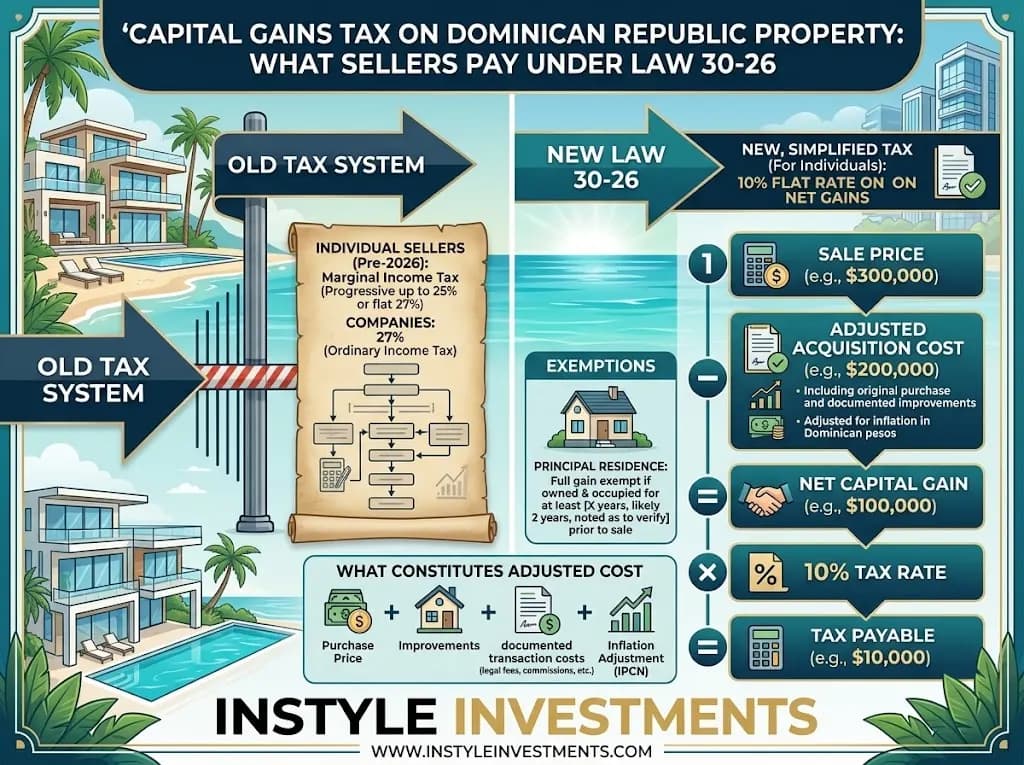
En bref : Depuis l’entrée en vigueur de la loi 30-26 le 18 juin 2026, un particulier qui vend un bien immobilier dominicain paie un taux forfaitaire de 10 % sur la plus-value, en un seul paiement définitif. L’ancien taux que citent la plupart des sources en ligne est de 25 %, de sorte que tout ce qui est plus ancien est dépassé. Le mode de calcul exact de la plus-value attend encore les règlements d’application.
À combien s’élève aujourd’hui l’impôt sur la plus-value immobilière en République dominicaine ?
Il s’agit de 10 % de la plus-value, et non du prix de vente. La loi 30-26, signée le 18 juin 2026, a ajouté l’article 296-1 au code des impôts et fixé ce taux pour les biens immobiliers vendus par des particuliers, sous la forme d’un paiement unique et définitif. Avant la réforme, la plupart des sources décrivent un taux de 25 %. Quelques sources plus anciennes parlent de 27 %, probablement parce que le taux général applicable aux sociétés a été confondu avec celui des particuliers.
Si vous lisez un article de blog, un simulateur ou un PDF d’agent immobilier daté d’avant la mi-2026 qui indique 25 % ou 27 %, il décrit un régime qui ne s’applique plus aux vendeurs particuliers. Navetta Properties illustre la différence avec une plus-value de 100 000 $ : 10 000 $ d’impôt aujourd’hui, 25 000 $ auparavant.
Deux choses n’ont pas changé. L’acheteur paie toujours la taxe de mutation de 3 % lors de la signature de l’acte, et la taxe foncière annuelle (IPI) reste inchangée. Nous traitons la seconde dans notre guide sur la taxe foncière IPI en République dominicaine.
Comment la plus-value est-elle calculée ?
La plus-value correspond au prix de vente moins votre coût d’acquisition. Ce coût est censé inclure ce que vous avez payé, les travaux d’amélioration justifiés et les frais d’acquisition, ajustés de l’inflation selon les règles fiscales dominicaines habituelles, d’après Siempre al Día. L’impôt représente 10 % du solde.
Leur exemple chiffré est en pesos : un prix de vente de RD$8 000 000 et un coût ajusté de RD$5 000 000 laissent une plus-value de RD$3 000 000, de sorte que l’impôt s’élève à RD$300 000.
Voici une illustration en dollars. C’est un exemple conçu pour montrer les étapes, et non un devis pour un bien précis ; il suppose que le coût ajusté est déjà connu :
- Prix de vente : 400 000 $
- Coût d’acquisition ajusté (prix payé, travaux d’amélioration justifiés, frais, ajustement pour l’inflation) : 300 000 $
- Plus-value : 400 000 $ moins 300 000 $ = 100 000 $
- Impôt à 10 % : 10 000 $
- Avec l’ancien taux de 25 % : 25 000 $
L’hypothèse de l’étape 2 pèse lourd, et la section suivante explique pourquoi.
Qu’est-ce qui reste flou dans la loi 30-26 ?
Beaucoup de choses, et les vendeurs méritent de l’entendre avant de bâtir leurs plans sur un chiffre. La loi a fixé le taux mais, selon le média spécialisé dominicain El Inmobiliario, a laissé la base de calcul indéfinie. Le pouvoir exécutif doit publier des règlements sur plusieurs points :
- Comment l’assiette imposable est déterminée, et si l’ajustement pour l’inflation prévu par l’ancien code (article 289) s’applique toujours.
- Quels documents prouvent un coût d’acquisition, ce qui pose un vrai problème pour les achats réalisés il y a de nombreuses années avec des dossiers incomplets.
- Comment est évalué un bien acquis par succession ou donation.
- Comment les travaux d’amélioration sont déduits.
Siempre al Día ajoute un autre point en suspens : le traitement des vendeurs non résidents. La source indique que ce traitement reste à clarifier et que ces vendeurs étaient auparavant soumis à une retenue de 27 %. Nous n’avons trouvé cette affirmation que dans une seule source ; considérez-la donc comme non confirmée et interrogez un avocat.
La réponse honnête pour un vendeur qui a une vente réelle en vue est donc « environ 10 % de la plus-value, la base de coût exacte devant être confirmée par votre avocat ou votre comptable selon les règlements en vigueur le jour de la vente ». Quiconque vous donne aujourd’hui un chiffre ferme au dollar près devine la partie que la loi a laissée ouverte.
Qui bénéficie du taux de 10 %, et qui n’en bénéficie pas ?
Les particuliers y ont droit. Pour les sociétés, les sources divergent, et il est utile de le savoir si votre bien est détenu par une SRL.
Siempre al Día indique qu’une personne morale dont l’objet exclusif est la détention non commerciale de biens immobiliers bénéficie elle aussi du taux de 10 %, tandis qu’une société qui exerce activement une activité immobilière à titre professionnel (promotion, achat-revente, exploitation de locations comme un métier) reste soumise au taux général de 27 % applicable aux sociétés. Navetta Properties, à l’inverse, résume la réforme en indiquant que les sociétés vendeuses restent à 27 %. La frontière entre une société de détention et une société commerciale est toute récente et n’a pas encore été éprouvée. Si vous détenez votre bien par l’intermédiaire d’une société, ne comptez pas sur le taux de 10 % tant que votre avocat n’a pas confirmé comment votre structure sera classée.
Un point de plus pour les propriétaires qui détiennent des parts sociales plutôt qu’un acte de propriété. La vente des parts de la société propriétaire du bien évite l’opération de transfert au Registro de Títulos, et donc la taxe de mutation de 3 %. Elle n’échappe pas à l’impôt sur la plus-value : un transfert indirect de biens immobiliers dominicains par une vente de parts est considéré comme imposable, la DGII fixe un prix minimal présumé des parts à partir de la valeur comptable de la société, et l’acheteur des parts effectue une retenue de 1 %, d’après un commentaire publié dans El Dinero. La version « vendez la société et ne payez rien » de cette histoire est fausse.
Quelles exonérations s’appliquent ?
Il y en a deux principales, et toutes deux supposent que le bien soit une résidence principale.
- Réinvestissement. Si vous vendez votre résidence principale et réinvestissez tout le produit de la vente dans une nouvelle résidence principale dans un délai de six mois, la plus-value est entièrement exonérée. Un réinvestissement partiel donne droit à une exonération proportionnelle.
- Âge de 65 ans ou plus. Une résidence principale vendue par un particulier âgé de 65 ans ou plus est entièrement exonérée.
La plupart de nos acheteurs gardent leur résidence principale aux États-Unis ou au Canada et détiennent le bien dominicain comme résidence secondaire, bien de vacances ou bien locatif. Pour eux, aucune des deux exonérations ne s’appliquera probablement. C’est notre lecture de la façon dont la règle fonctionne pour les propriétaires étrangers, et non quelque chose qu’une source a explicité ; faites donc confirmer par votre avocat votre situation de résidence avant d’y compter.
Un avantage distinct existe pour les titulaires de la résidence Pensionado ou Rentista en vertu de la loi 171-07 : une réduction de 50 % de l’impôt sur la plus-value sur leur bien éligible, selon Pellerano & Herrera. Notre article sur la résidence en République dominicaine explique qui y a droit.
Quand paie-t-on, et que déduit-on d’autre du produit de la vente ?
L’impôt est exigible dans un délai de six mois à compter de la date à laquelle le transfert est réalisé. Les sources décrivent une déclaration et un paiement distincts, et non une ligne de votre déclaration annuelle ordinaire d’impôt sur le revenu ; le non-respect de l’échéance entraîne des pénalités et des intérêts.
Les impôts ne représentent qu’une partie de ce que le vendeur encaisse réellement. Selon la pratique habituelle, le vendeur paie la commission de l’agent, généralement de 3 % à 6 % du prix de vente, et les honoraires de votre propre avocat s’y ajoutent. Sur une vente à 400 000 $, une commission de 3 % à 6 % représente de 12 000 $ à 24 000 $. Prévoyez-la à côté des 10 000 $ d’impôt de l’exemple ci-dessus, et faites vos calculs sur la base de coût réelle, et non sur le prix de vente.
Si vous envisagez de vendre, le guide de vente explique comment Instyle gère les annonces, et la page de contact est le moyen d’engager la conversation. Les acheteurs de l’autre côté de cette vente devraient se renseigner sur les frais d’acquisition.
Questions fréquentes
Quel est l’impôt sur la plus-value pour la vente d’un bien immobilier en République dominicaine en 2026 ? Pour les particuliers, 10 % de la plus-value sous forme de paiement définitif, en vertu de la loi 30-26 en vigueur depuis le 18 juin 2026. Les sources plus anciennes qui citent 25 % ou 27 % sont antérieures à la réforme.
Les 10 % sont-ils appliqués au prix de vente ou au bénéfice ? Sur le bénéfice : le prix de vente moins votre coût d’acquisition ajusté de l’inflation. Les détails de cet ajustement attendent des règlements.
Les propriétaires étrangers paient-ils le même taux que les résidents ? Les sources que nous avons consultées décrivent le taux de 10 % pour les particuliers et ne mentionnent pas de taux différent selon la nationalité. Une source indique que le traitement des non-résidents reste à clarifier ; confirmez donc votre cas auprès d’un avocat.
Puis-je éviter l’impôt en vendant les parts de la société plutôt que l’acte de propriété ? Non. Une vente de parts évite la taxe de mutation de 3 % mais pas l’impôt sur la plus-value, car les règles dominicaines considèrent le transfert indirect comme imposable.
L’exonération pour résidence principale profite-t-elle au propriétaire d’une résidence secondaire ? Probablement pas, puisque les exonérations sont liées à une résidence principale. Demandez à votre avocat de les appliquer à votre situation de résidence.
Cet article fournit des informations générales et ne constitue ni un conseil juridique ni un conseil fiscal, et les règles décrites sont nouvelles. Un avocat ou un comptable dominicain doit examiner votre vente en particulier.
Sources
- Siempre al Día, « Ganancia de capital en venta de inmuebles RD: Ley 30-26 » : https://siemprealdia.co/republica-dominicana/impuestos/ganancia-de-capital-en-venta-de-inmuebles/
- KPMG, « Dominican Republic: Changes to tax code concerning income tax, real estate, inheritance and gift tax » (juillet 2026) : https://kpmg.com/us/en/taxnewsflash/news/2026/07/dominican-republic-tax-code-changes.html
- Navetta Properties, « Dominican Republic Cuts Capital Gains Tax on Property Sales to 10 Percent » : https://www.navettaproperties.com/blog/law-30-26-capital-gains-property-sales
- El Inmobiliario, « El 10% que nadie sabe cómo calcular » : https://inmobiliario.do/el-10-que-nadie-sabe-como-calcular-la-laguna-que-la-ley-30-26-dejo-en-el-mercado-secundario-de-inmuebles/
- Revista Mercado, « Abinader promulga la reforma fiscal: principales medidas de la Ley 30-26 » : https://revistamercado.do/money-invest/daily-news/abinader-promulga-la-reforma-fiscal-estas-son-las-principales-medidas-de-la-ley-30-26/
- Presidencia de la República Dominicana, Ley 30-26 : https://presidencia.gob.do/leyes/ley-30-26
- El Dinero, « Transferencias indirectas de empresas dominicanas y sus implicaciones fiscales » : https://eldinero.com.do/276359/transferencias-indirectas-de-empresas-dominicanas-y-sus-implicaciones-fiscales/
- Pellerano & Herrera, « Pensionado o Rentista bajo la Ley 171-07 » : https://phlaw.com/es/pensionado-o-rentista-bajo-la-ley-171-07/
- BuyDRProperty, guide des frais d’acquisition (le vendeur paie la commission, de 3 % à 6 %) : https://buydrproperty.com/dominican-republic-closing-costs-taxes-a-foreign-investors-guide/
Dernière vérification : 1er octobre 2026
 Écrit parJustian HankeResponsable des ventes digitales