Налог на прирост капитала при продаже недвижимости в Доминиканской Республике: что платят продавцы по Закону 30-26
Эта страница переведена автоматически. Читать оригинал
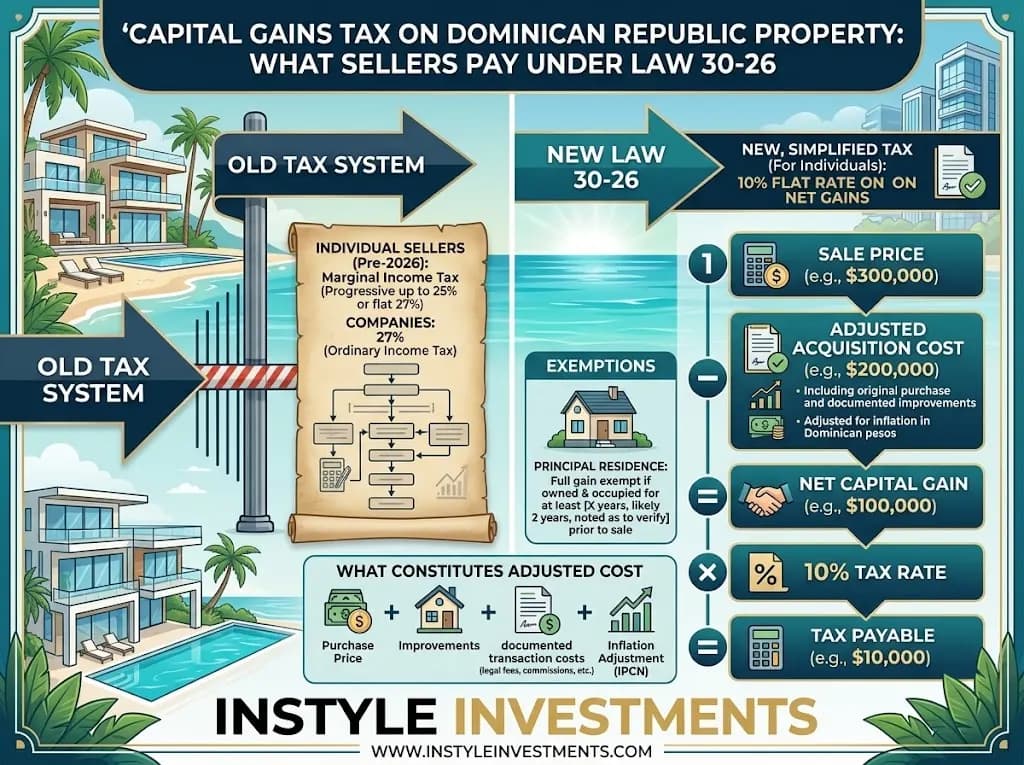
Краткий ответ: С того дня, как 18 июня 2026 года вступил в силу Закон 30-26, физическое лицо, продающее доминиканскую недвижимость, платит 10 % с прибыли по единой ставке, одним окончательным платежом. Прежняя ставка, которую приводит большинство онлайн-источников, — 25 %, так что более ранние материалы устарели. Точный порядок расчёта прибыли всё ещё ждёт подзаконных актов.
Каков налог на прирост капитала при продаже недвижимости в Доминиканской Республике сейчас?
Это 10 % от прибыли, а не от цены продажи. Закон 30-26, подписанный 18 июня 2026 года, добавил в Налоговый кодекс статью 296-1 и установил эту ставку для недвижимости, продаваемой физическими лицами, как окончательный разовый платёж. До реформы большинство источников называют ставку 25 %. В некоторых более старых источниках указано 27 % — вероятно, общую ставку для компаний перепутали со ставкой для физических лиц.
Если Вы читаете блог, калькулятор или PDF-файл брокера, датированные временем до середины 2026 года, где указано 25 % или 27 %, там описан режим, который больше не применяется к продавцам-физическим лицам. Navetta Properties иллюстрирует разницу на примере прибыли в $100 000: сейчас налог составит $10,000, раньше — $25 000.
Две вещи не изменились. Покупатель по-прежнему платит налог на переход права собственности 3 % при закрытии сделки, а ежегодный налог на недвижимость (IPI) остался без изменений. О втором мы рассказываем в нашем руководстве по налогу на недвижимость IPI в Доминиканской Республике.
Как рассчитывается прибыль?
Прибыль — это цена продажи за вычетом Ваших затрат на приобретение. По данным Siempre al Día, в эти затраты должны входить уплаченная Вами цена, документально подтверждённые улучшения и расходы на приобретение, скорректированные на инфляцию по обычным доминиканским налоговым правилам. Налог составляет 10 % от остатка.
Их пример расчёта приведён в песо: при цене продажи RD$8 000 000 и скорректированных затратах RD$5 000 000 прибыль составляет RD$3,000,000, поэтому налог равен RD$300 000.
Вот иллюстрация в долларах. Это пример, составленный для того, чтобы показать шаги, а не расчёт для какого-либо объекта; он исходит из того, что скорректированные затраты уже известны:
- Цена продажи: $400 000
- Скорректированные затраты на приобретение (уплаченная цена, документально подтверждённые улучшения, расходы, корректировка на инфляцию): $300 000
- Прибыль: $400 000 минус $300 000 = $100 000
- Налог по ставке 10 %: $10 000
- По прежней ставке 25 %: $25 000
Допущение в шаге 2 имеет большой вес, и следующий раздел объясняет почему.
Что остаётся неясным в Законе 30-26?
Довольно многое, и продавцы заслуживают узнать об этом до того, как начнут строить планы вокруг какой-то цифры. Закон установил ставку, но, по данным доминиканского отраслевого издания El Inmobiliario, оставил базу расчёта неопределённой. Исполнительная власть должна издать подзаконные акты по нескольким вопросам:
- Как определяется налоговая база и применяется ли по-прежнему корректировка на инфляцию по прежнему кодексу (статья 289).
- Какие документы подтверждают затраты на приобретение — это настоящая проблема для покупок, совершённых много лет назад и оформленных с неполными записями.
- Как оценивается недвижимость, полученная по наследству или в дар.
- Как вычитаются улучшения.
Siempre al Día добавляет ещё один открытый вопрос: как облагаются продавцы-нерезиденты. Издание сообщает, что порядок ожидает разъяснения и что ранее к таким продавцам применялось удержание 27 %. Это утверждение мы нашли только в одном источнике, поэтому считайте его неподтверждённым и спросите юриста.
Поэтому честный ответ для продавца, у которого скоро предстоит реальная сделка, таков: «примерно 10 % от прибыли, а точную базу затрат подтвердит Ваш юрист или бухгалтер по нормам, действующим в день продажи». Всякий, кто сегодня называет Вам твёрдую цифру с точностью до доллара, гадает о том, что закон оставил открытым.
Кто имеет право на ставку 10 %, а кто нет?
Физические лица имеют право. Что касается компаний, источники расходятся, и это стоит знать, если Ваша недвижимость находится в SRL.
По данным Siempre al Día, юридическое лицо, единственной целью которого является некоммерческое владение недвижимостью, тоже получает ставку 10 %, тогда как компания, активно занимающаяся недвижимостью как бизнесом (застройка, флиппинг, сдача в аренду как профессиональное занятие), остаётся на общей корпоративной ставке 27 %. Navetta Properties, напротив, резюмирует реформу так, что продавцы-компании остаются на ставке 27 %. Граница между холдинговой компанией и коммерческой совершенно новая и пока не проверена на практике. Если Вы владеете через компанию, не рассчитывайте на 10 %, пока Ваш юрист не подтвердит, как будет классифицирована Ваша структура.
Ещё один момент для владельцев, которые владеют акциями вместо титула. Продажа акций компании, которой принадлежит недвижимость, не проходит через переход права в Registro de Títulos и поэтому позволяет избежать налога на переход права собственности 3 %. От налога на прирост капитала это не освобождает: косвенная передача доминиканской недвижимости через продажу акций считается облагаемой, DGII устанавливает минимальную расчётную цену акций исходя из балансовой стоимости компании, а покупатель акций удерживает 1 %, согласно комментарию в El Dinero. Версия «продай компанию и ничего не плати» неверна.
Какие освобождения от налога применяются?
Основных два, и оба зависят от того, что недвижимость является основным жильём.
- Реинвестирование. Если Вы продаёте основное жильё и вкладываете всю выручку в новое основное жильё в течение шести месяцев, прибыль полностью освобождается от налога. Частичное реинвестирование даёт пропорциональное освобождение.
- Возраст 65 лет и старше. Основное жильё, проданное физическим лицом в возрасте 65 лет и старше, полностью освобождается от налога.
Большинство наших покупателей сохраняют основной дом в США или Канаде, а доминиканскую недвижимость держат как второй дом, дом для отдыха или объект для аренды. Для них ни одно из освобождений, скорее всего, не применимо. Это наше прочтение того, как правило работает для иностранных владельцев, а не то, что прямо сказано в каком-либо источнике, поэтому попросите Вашего юриста подтвердить обстоятельства Вашего проживания, прежде чем на это рассчитывать.
Отдельная льгота предусмотрена для обладателей резидентства Pensionado или Rentista по Закону 171-07: снижение налога на прирост капитала на 50 % на их соответствующую условиям недвижимость, по данным Pellerano & Herrera. В нашей статье о резидентстве в Доминиканской Республике объясняется, кто имеет на это право.
Когда нужно платить и что ещё вычитается из выручки от продажи?
Налог подлежит уплате в течение шести месяцев с даты завершения передачи. Источники описывают отдельную подачу декларации и платёж, а не запись в Вашей обычной годовой декларации по подоходному налогу, а пропуск срока влечёт штрафы и пени.
Налоги — лишь часть того, что определяет итоговую сумму, которую продавец получает на руки. По обычной практике продавец платит комиссию агента, как правило от 3 до 6 % от цены продажи, а оплата услуг Вашего юриста добавляется сверху. При продаже за $400 000 комиссия от 3 до 6 % составляет от $12 000 до $24 000. Закладывайте её в бюджет наряду с налогом $10 000 из приведённого выше примера и считайте от реальной базы затрат, а не от цены продажи.
Если Вы взвешиваете продажу, руководство по продаже объясняет, как Instyle работает с объявлениями, а страница контактов — способ начать разговор. Покупателям по другую сторону такой сделки стоит прочитать о расходах на оформление сделки.
Часто задаваемые вопросы
Каков налог на прирост капитала при продаже недвижимости в Доминиканской Республике в 2026 году? Для физических лиц — 10 % от прибыли окончательным платежом по Закону 30-26, действующему с 18 июня 2026 года. Более старые источники, называющие 25 % или 27 %, относятся ко времени до реформы.
Взимаются ли 10 % с цены продажи или с прибыли? С прибыли: цена продажи минус Ваши затраты на приобретение с поправкой на инфляцию. Подробности этой корректировки ждут подзаконных актов.
Платят ли иностранные владельцы ту же ставку, что и резиденты? Изученные нами источники описывают ставку 10 % для физических лиц и не упоминают другую ставку в зависимости от гражданства. В одном источнике сказано, что порядок для нерезидентов всё ещё ожидает разъяснения, поэтому подтвердите Ваш случай у юриста.
Можно ли избежать налога, продав акции компании вместо титула? Нет. Продажа акций позволяет избежать налога на переход права собственности 3 %, но не налога на прирост капитала, поскольку доминиканские нормы считают косвенную передачу облагаемой.
Помогает ли освобождение для основного жилья владельцу второго дома? Скорее всего, нет, поскольку освобождения привязаны к основному жилью. Попросите Вашего юриста применить их к обстоятельствам Вашего проживания.
Эта статья — общая информация, а не юридическая или налоговая консультация, а описанные правила новые. Вашу конкретную продажу должен проверить доминиканский юрист или бухгалтер.
Источники
- Siempre al Día, «Ganancia de capital en venta de inmuebles RD: Ley 30-26»: https://siemprealdia.co/republica-dominicana/impuestos/ganancia-de-capital-en-venta-de-inmuebles/
- KPMG, «Dominican Republic: Changes to tax code concerning income tax, real estate, inheritance and gift tax» (июль 2026 года): https://kpmg.com/us/en/taxnewsflash/news/2026/07/dominican-republic-tax-code-changes.html
- Navetta Properties, «Dominican Republic Cuts Capital Gains Tax on Property Sales to 10 Percent»: https://www.navettaproperties.com/blog/law-30-26-capital-gains-property-sales
- El Inmobiliario, «El 10% que nadie sabe cómo calcular»: https://inmobiliario.do/el-10-que-nadie-sabe-como-calcular-la-laguna-que-la-ley-30-26-dejo-en-el-mercado-secundario-de-inmuebles/
- Revista Mercado, «Abinader promulga la reforma fiscal: principales medidas de la Ley 30-26»: https://revistamercado.do/money-invest/daily-news/abinader-promulga-la-reforma-fiscal-estas-son-las-principales-medidas-de-la-ley-30-26/
- Presidencia de la República Dominicana, Ley 30-26: https://presidencia.gob.do/leyes/ley-30-26
- El Dinero, «Transferencias indirectas de empresas dominicanas y sus implicaciones fiscales»: https://eldinero.com.do/276359/transferencias-indirectas-de-empresas-dominicanas-y-sus-implicaciones-fiscales/
- Pellerano & Herrera, «Pensionado o Rentista bajo la Ley 171-07»: https://phlaw.com/es/pensionado-o-rentista-bajo-la-ley-171-07/
- BuyDRProperty, руководство по расходам на оформление сделки (комиссию платит продавец, от 3 до 6 %): https://buydrproperty.com/dominican-republic-closing-costs-taxes-a-foreign-investors-guide/
Последняя проверка: 1 октября 2026 года
 АвторJustian HankeМенеджер по цифровым продажам