Податок на приріст капіталу на нерухомість у Домініканській Республіці: що сплачують продавці за Законом 30-26
Цю сторінку перекладено автоматично. Читати оригінал
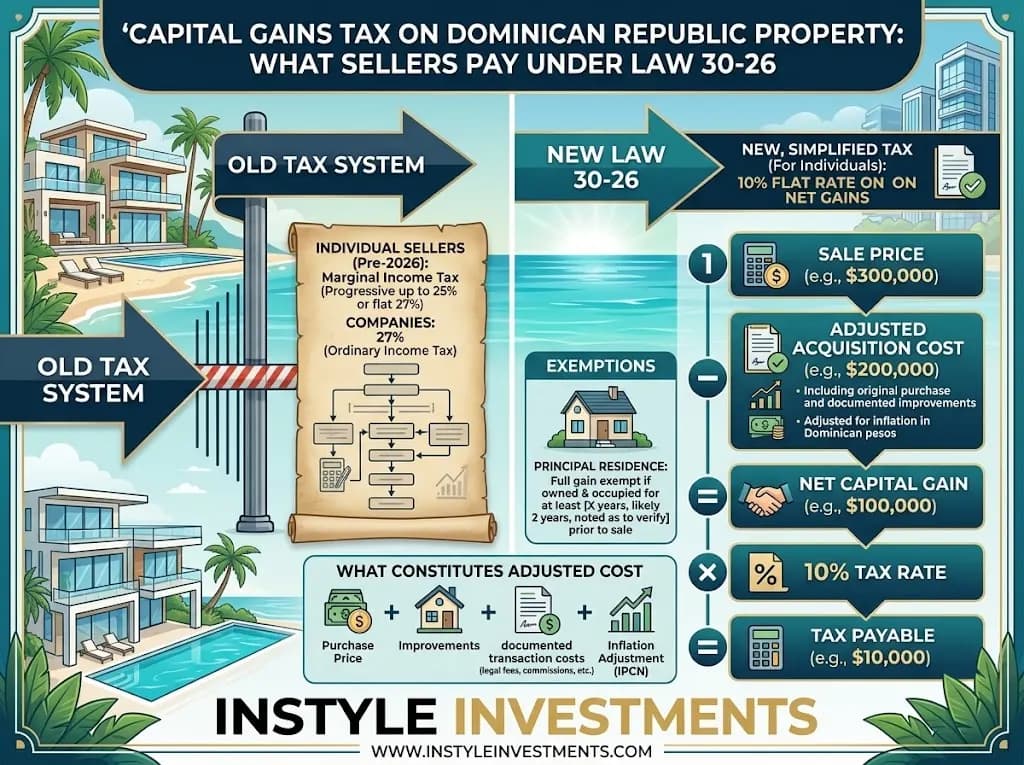
Коротка відповідь: З моменту набрання чинності Законом 30-26 18 червня 2026 року фізична особа, яка продає нерухомість у Домініканській Республіці, сплачує фіксовані 10% від прибутку одним остаточним платежем. Попередня ставка, яку називає більшість онлайн-джерел, становить 25%, тож усе, що датоване раніше, застаріло. Точний спосіб розрахунку прибутку досі очікує підзаконних актів.
Яким зараз є податок на приріст капіталу на нерухомість у Домініканській Республіці?
Це 10% від прибутку, а не від ціни продажу. Закон 30-26, підписаний 18 червня 2026 року, доповнив Податковий кодекс статтею 296-1 і встановив цю ставку для нерухомості, яку продають фізичні особи, як остаточний одноразовий платіж. До реформи більшість джерел називають ставку 25%. У кількох старіших джерелах ідеться про 27%, імовірно, через те, що загальну корпоративну ставку сплутали зі ставкою для фізичних осіб.
Якщо Ви читаєте допис у блозі, калькулятор або PDF рієлтора, датований до середини 2026 року, де вказано 25% або 27%, там описано режим, який більше не застосовується до продавців-фізичних осіб. Navetta Properties ілюструє різницю на прикладі прибутку у $100 000: тепер податок становить $10,000, раніше – $25 000.
Дві речі залишилися незмінними. Покупець, як і раніше, сплачує під час завершення угоди податок на передачу права власності в розмірі 3%, а щорічний податок на нерухомість (IPI) не зазнав змін. Про другий ми розповідаємо в нашому посібнику про податок на нерухомість IPI у Домініканській Республіці.
Як розраховується прибуток?
Прибуток – це ціна продажу мінус Ваші витрати на придбання. До цих витрат, за даними Siempre al Día, мають входити сума, яку Ви заплатили, документально підтверджені поліпшення та витрати на придбання, скориговані на інфляцію за стандартними домініканськими податковими правилами. Податок становить 10% від решти.
Їхній приклад розрахунку наведено в песо: за ціни продажу RD$8 000 000 і скоригованих витрат RD$5 000 000 прибуток становить RD$3,000,000, тож податок дорівнює RD$300 000.
Ось ілюстрація в доларах. Це приклад, складений, щоб показати послідовність кроків, а не розрахунок для жодного об’єкта; він виходить із того, що скориговані витрати вже відомі:
- Ціна продажу: $400 000
- Скориговані витрати на придбання (сплачена ціна, документально підтверджені поліпшення, витрати, коригування на інфляцію): $300 000
- Прибуток: $400 000 мінус $300 000 = $100 000
- Податок за ставкою 10%: $10 000
- За колишньої ставки 25%: $25 000
Припущення в кроці 2 має велике значення, і наступний розділ пояснює чому.
Що досі неясно в Законі 30-26?
Чимало, і продавці заслуговують почути про це, перш ніж будувати плани навколо певної суми. Закон встановив ставку, але, за даними домініканського профільного видання El Inmobiliario, залишив базу розрахунку невизначеною. Виконавча влада має ухвалити підзаконні акти з кількох питань:
- Як визначається база оподаткування і чи застосовується й надалі коригування на інфляцію за старим кодексом (стаття 289).
- Які документи підтверджують витрати на придбання, що є реальною проблемою для покупок, зроблених багато років тому за неповної документації.
- Як оцінюється нерухомість, отримана у спадщину або в дар.
- Як відраховуються поліпшення.
Siempre al Día додає ще одне відкрите питання: як поводитимуться з продавцями-нерезидентами. Там зазначено, що це питання очікує роз’яснення, а до таких продавців раніше застосовувалося утримання податку в розмірі 27%. Це твердження ми знайшли лише в одному джерелі, тож вважайте його непідтвердженим і запитайте юриста.
Тож чесна відповідь для продавця, у якого незабаром відбудеться реальний продаж, така: «приблизно 10% від прибутку, а точну базу витрат має підтвердити Ваш юрист або бухгалтер відповідно до підзаконних актів, чинних у день продажу». Той, хто сьогодні називає Вам точну цифру до долара, вгадує те, що закон залишив невизначеним.
Хто має право на ставку 10%, а хто ні?
Фізичні особи мають право на цю ставку. Щодо компаній джерела розходяться, і про це варто знати, якщо Ваша нерухомість належить компанії SRL.
Siempre al Día повідомляє, що юридична особа, єдиною метою якої є некомерційне володіння нерухомістю, також отримує ставку 10%, тоді як компанія, що активно займається нерухомістю як бізнесом (забудова, перепродаж, ведення оренди як промислу), залишається на загальній корпоративній ставці 27%. Navetta Properties натомість підсумовує реформу так, що корпоративні продавці залишаються на 27%. Межа між компанією для володіння нерухомістю та комерційною компанією зовсім нова й не перевірена на практиці. Якщо Ви володієте нерухомістю через компанію, не покладайтеся на 10%, доки Ваш юрист не підтвердить, як класифікуватимуть Вашу структуру.
Ще один момент для власників, які володіють акціями замість документа про право власності. Продаж акцій компанії, якій належить нерухомість, оминає подію передачі в Registro de Títulos і тому дозволяє уникнути податку на передачу права власності в розмірі 3%. Від податку на приріст капіталу це не звільняє: непрямий перехід домініканської нерухомості через продаж акцій вважається таким, що підлягає оподаткуванню, DGII встановлює мінімальну умовну ціну акцій на підставі балансової вартості компанії, а покупець акцій утримує 1%, згідно з коментарем в El Dinero. Версія цієї історії «продай компанію і не плати нічого» є хибною.
Які звільнення застосовуються?
Основних звільнень два, і обидва залежать від того, що нерухомість є основним житлом.
- Реінвестування. Якщо Ви продаєте основне житло і протягом шести місяців вкладаєте всі виручені кошти в нове основне житло, прибуток повністю звільняється від оподаткування. Часткове реінвестування дає пропорційне звільнення.
- Вік 65 років і старше. Основне житло, яке продає фізична особа віком 65 років і старше, повністю звільняється від оподаткування.
Більшість наших покупців мають основне житло в США чи Канаді, а домініканську нерухомість використовують як друге житло, нерухомість для відпочинку або об’єкт для оренди. Для них жодне зі звільнень, імовірно, не застосовуватиметься. Це наше розуміння того, як правило діє для іноземних власників, а не те, що прямо сказано в якомусь джерелі, тож попросіть свого юриста підтвердити обставини Вашого проживання, перш ніж на це розраховувати.
Окрема пільга існує для власників посвідки на проживання Pensionado або Rentista за Законом 171-07: зниження податку на приріст капіталу на 50% щодо їхньої нерухомості, що відповідає вимогам, за даними Pellerano & Herrera. У нашій статті про посвідку на проживання в Домініканській Республіці описано, хто відповідає вимогам.
Коли потрібно сплатити і що ще вираховується з виручки від продажу?
Податок належить до сплати протягом шести місяців із дати завершення передачі. Джерела описують окреме подання декларації та окрему сплату, а не запис у Вашій звичайній річній декларації з податку на доходи, а пропуск строку тягне за собою штрафи та відсотки.
Податки – лише частина того, що продавець отримує на руки. За усталеною практикою продавець сплачує комісію агента, зазвичай від 3% до 6% від ціни продажу, а гонорар Вашого юриста додається зверху. Під час продажу за $400 000 комісія від 3% до 6% становить від $12 000 до $24 000. Закладіть її в бюджет поряд із $10 000 податку з наведеного вище прикладу й робіть розрахунки на реальній базі витрат, а не на ціні продажу.
Якщо Ви розглядаєте продаж, посібник із продажу пояснює, як Instyle працює з пропозиціями об’єктів, а сторінка контактів – це спосіб почати розмову. Покупцям, які стоять по інший бік такого продажу, варто прочитати про витрати на оформлення угоди.
Поширені запитання
Яким є податок на приріст капіталу під час продажу нерухомості в Домініканській Республіці у 2026 році? Для фізичних осіб – 10% від прибутку як остаточний платіж за Законом 30-26, що діє з 18 червня 2026 року. Старіші джерела, які називають 25% або 27%, з’явилися до реформи.
10% стягується з ціни продажу чи з прибутку? З прибутку: це ціна продажу мінус Ваші витрати на придбання, скориговані на інфляцію. Деталі цього коригування очікують підзаконних актів.
Чи сплачують іноземні власники ту саму ставку, що й резиденти? Джерела, які ми переглянули, описують ставку 10% для фізичних осіб і не згадують іншої ставки залежно від громадянства. Одне джерело повідомляє, що режим для нерезидентів досі очікує роз’яснення, тож підтвердіть свій випадок у юриста.
Чи можна уникнути податку, продавши акції компанії замість документа про право власності? Ні. Продаж акцій дозволяє уникнути податку на передачу права власності в розмірі 3%, але не податку на приріст капіталу, оскільки за домініканськими правилами непрямий перехід оподатковується.
Чи допомагає звільнення для основного житла власникові другого житла? Імовірно, ні, оскільки звільнення прив’язані до основного житла. Попросіть юриста застосувати їх до обставин Вашого проживання.
Ця стаття – загальна інформація, а не юридична чи податкова консультація, а описані правила є новими. Домініканський юрист або бухгалтер має переглянути Ваш конкретний продаж.
Джерела
- Siempre al Día, «Ganancia de capital en venta de inmuebles RD: Ley 30-26»: https://siemprealdia.co/republica-dominicana/impuestos/ganancia-de-capital-en-venta-de-inmuebles/
- KPMG, «Dominican Republic: Changes to tax code concerning income tax, real estate, inheritance and gift tax» (липень 2026 року): https://kpmg.com/us/en/taxnewsflash/news/2026/07/dominican-republic-tax-code-changes.html
- Navetta Properties, «Dominican Republic Cuts Capital Gains Tax on Property Sales to 10 Percent»: https://www.navettaproperties.com/blog/law-30-26-capital-gains-property-sales
- El Inmobiliario, «El 10% que nadie sabe cómo calcular»: https://inmobiliario.do/el-10-que-nadie-sabe-como-calcular-la-laguna-que-la-ley-30-26-dejo-en-el-mercado-secundario-de-inmuebles/
- Revista Mercado, «Abinader promulga la reforma fiscal: principales medidas de la Ley 30-26»: https://revistamercado.do/money-invest/daily-news/abinader-promulga-la-reforma-fiscal-estas-son-las-principales-medidas-de-la-ley-30-26/
- Presidencia de la República Dominicana, Ley 30-26: https://presidencia.gob.do/leyes/ley-30-26
- El Dinero, «Transferencias indirectas de empresas dominicanas y sus implicaciones fiscales»: https://eldinero.com.do/276359/transferencias-indirectas-de-empresas-dominicanas-y-sus-implicaciones-fiscales/
- Pellerano & Herrera, «Pensionado o Rentista bajo la Ley 171-07»: https://phlaw.com/es/pensionado-o-rentista-bajo-la-ley-171-07/
- BuyDRProperty, посібник про витрати на оформлення угоди (продавець сплачує комісію, від 3% до 6%): https://buydrproperty.com/dominican-republic-closing-costs-taxes-a-foreign-investors-guide/
Востаннє перевірено: 1 жовтня 2026 року
 АвторJustian HankeМенеджер із цифрових продажів