CONFOTUR nach dem Gesetz 30-26: Was sich geändert hat und was noch offen ist
Diese Seite wurde automatisch übersetzt. Original lesen
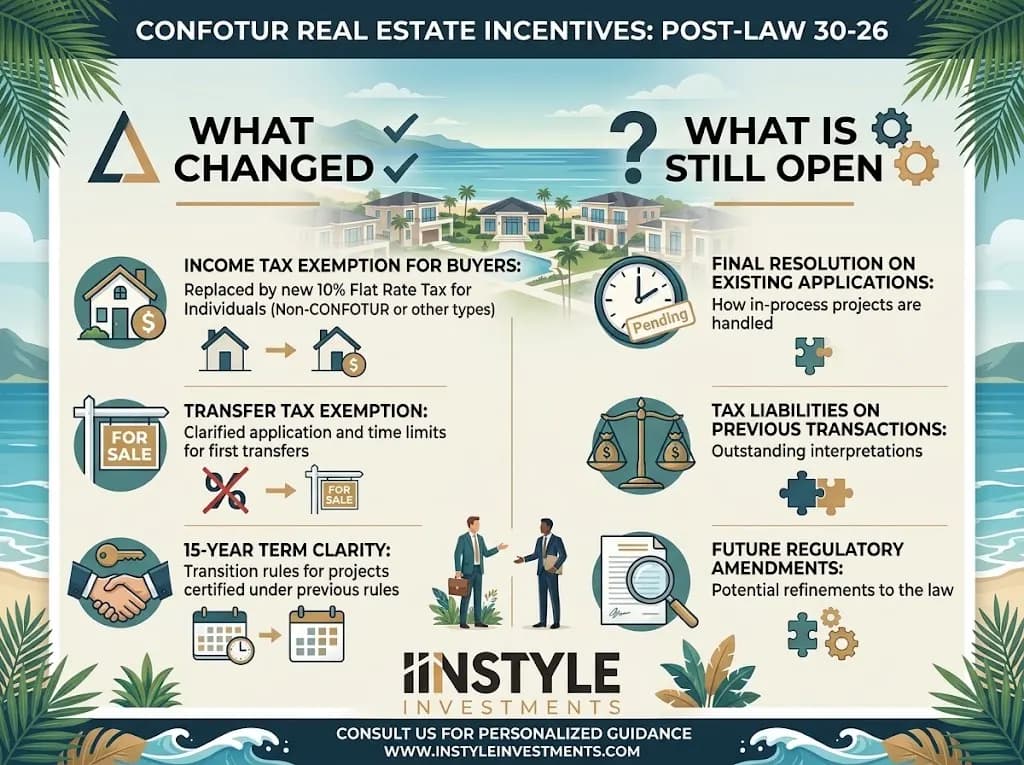
Kurz gesagt: Das am 18. Juni 2026 verkündete Gesetz 30-26 hat das CONFOTUR-Gesetz (158-01) nach den hier ausgewerteten juristischen Kommentaren weder aufgehoben noch neu gefasst. Es hat eine Regel hinzugefügt: Ein Steuerpflichtiger darf für dieselbe Tätigkeit oder Investition nicht mehr als ein Anreizregime nutzen. Was diese Regel in der Praxis bedeutet, hängt von Verordnungen ab, die in den jüngsten Quellen noch nicht erlassen waren.
Allgemeine Informationen, keine Rechts- oder Steuerberatung. Ein dominikanischer Anwalt sollte Ihr konkretes Projekt prüfen.
Was sagt das Gesetz 30-26, das CONFOTUR berührt?
Ein Satz in Artikel 1. Er fügt dem dominikanischen Steuergesetzbuch einen Artikel 2-1 hinzu, der es einem Steuerpflichtigen erlaubt, das günstigste Steuerregime zu wählen, es aber untersagt, für dieselbe wirtschaftliche Tätigkeit, Investition oder denselben Vorgang gleichzeitig von mehr als einem Anreizregime zu profitieren. Das dominikanische Immobilienmedium El Inmobiliario und die Anwaltskanzlei Pellerano & Herrera lesen ihn beide gleich: CONFOTUR ist nicht aufgehoben, und seine Artikel sind nicht geändert.
Die Regel zielt auf die Kumulierung von Anreizen. Ein Bauträger könnte zum Beispiel CONFOTUR-Vorteile und zusätzlich ein anderes Sonderregime für dasselbe Projekt in Anspruch nehmen oder CONFOTUR mit der neuen Regelung der Reform zur beschleunigten Abschreibung kombinieren. Das bedeutet nun, sich für eines zu entscheiden.
Bleiben die CONFOTUR-Vorteile für Käufer nach der Reform erhalten?
Nach der verfügbaren Beleglage ja, aber ohne Garantie. Die Vorteile für Käufer sind der Erlass der Grunderwerbsteuer von 3 % und die Befreiung von der jährlichen Grundsteuer (IPI) für den Erstkäufer eines klassifizierten Projekts. Das Gesetz 158-01 selbst untersagt in Artikel 5 neue Steuerbelastungen während des Befreiungszeitraums eines Projekts. El Inmobiliario weist darauf hin, dass bereits klassifizierte Projekte sich auf diesen Schutz berufen können, und fügt hinzu, dass unklar bleibt, wie deutlich dieser Schutz bei kürzlich genehmigten oder noch anhängigen Projekten wirkt.
Laut Pellerano & Herrera bleibt der 15-Jahres-Zeitraum nach der Fertigstellung für bereits klassifizierte Projekte bestehen, und bereits klassifizierte Projekte können stärker geschützt sein als solche, die noch geprüft werden. Verstehen Sie das als Grund, das Klassifizierungsdatum eines Projekts zu prüfen. Die öffentliche Abfrage des Ministeriums unter confotur.mitur.gob.do zeigt die Klassifizierung jedes Projekts, und unsere Übersicht zu den CONFOTUR-Steuervorteilen erklärt die Grundlagen.
Was ist noch offen?
Einiges, und die Quellen sagen das selbst. Nach dem Artikel von El Inmobiliario vom 26. Juni 2026 warteten diese Punkte auf Durchführungsverordnungen und Hinweise der DGII:
- Was als „dieselbe wirtschaftliche Tätigkeit“ oder „derselbe Vorgang“ gilt. Das Gesetz definiert keine der beiden Wendungen. Mixed-Use-Projekte, bei denen sich ein Hotel, Wohneinheiten und Gewerbeflächen ein Grundstück teilen, sind der naheliegende Testfall.
- Wie sich nachweisen lässt, welches Regime gilt. Einen Mechanismus für eine vorherige Zertifizierung gibt es nicht, sodass Bauträger keine verbindliche Auskunft erhalten können, bevor sie sich festlegen.
- Wie der Schutz nach Artikel 5 mit der neuen Regel zusammenwirkt bei Projekten, die erst kürzlich genehmigt wurden oder noch anhängig sind.
Ich habe keine Quelle gefunden, die nach Ende Juni datiert ist und diese Verordnungen als erlassen meldet. Das Fehlen von Belegen ist kein Beweis dafür, dass es sie nicht gibt, fragen Sie daher Ihren Anwalt, ob inzwischen welche erschienen sind.
Eine weitere Spannung verdient Erwähnung. Am 3. Juli 2026 verteidigte der Hotelverband Asonahores CONFOTUR öffentlich als Instrument der regionalen Wettbewerbsfähigkeit und warnte, dass jede Änderung sorgfältig geprüft werden müsse, und verwies auf die frühere Erfahrung in Puerto Plata, als Anreize abgeschafft wurden und die Investitionen zurückgingen. Zuvor, im Oktober 2024, hatte ein dem Kongress vorgelegter Gesetzentwurf zur Fiskalmodernisierung vorgeschlagen, sieben Artikel oder Absätze des CONFOTUR-Gesetzes zu streichen, darunter die Befreiung von der Einkommensteuer und das Verbot neuer Steuern. Die von mir ausgewerteten Quellen sagen nicht, was aus diesem Entwurf wurde. Sie sagen aber, dass das Gesetz 30-26 in der verabschiedeten Fassung das Gesetz 158-01 nicht aufgehoben hat. Wenn Sie ältere Artikel lesen, in denen steht, CONFOTUR sei abgeschafft worden, prüfen Sie das Datum.
Welche weiteren Änderungen im Gesetz 30-26 sind für einen Immobilienkäufer wichtig?
Mehrere, auch wenn keine davon eine CONFOTUR-Regel ist.
| Änderung | Was sie bewirkt | Quellenhinweis |
|---|---|---|
| Veräußerungsgewinne bei Immobilien, die von natürlichen Personen verkauft werden | Endgültige Pauschalsteuer von 10 % auf den Gewinn, die einen Satz ersetzt, den die meisten Quellen bei 25 % ansetzen | KPMG, Juli 2026 |
| Ausnahmen von dieser Steuer | Hauptwohnsitz, wenn der Erlös innerhalb von sechs Monaten reinvestiert wird; Hauptwohnsitz eines Verkäufers im Alter von 65 Jahren oder älter | KPMG, Juli 2026 |
| Hypothekeneintragungssteuer | Sinkt 2027 von 2 % auf 1 % und entfällt dann 2028 | KPMG, Juli 2026 |
| Steuereinbehalt auf Mietzahlungen an natürliche Personen | Steigt von 10 % auf 15 % | KPMG, Juli 2026 |
Für einen CONFOTUR-Käufer ist die Regel zu den Veräußerungsgewinnen die gewichtigste. Die CONFOTUR-Vorteile gehen nicht auf den nächsten Eigentümer über, ein Wiederverkauf nimmt sie also nicht mit. Die Steuer von 10 % wird auf den Gewinn erhoben, berechnet aus dem Verkaufspreis abzüglich der inflationsbereinigten Anschaffungskosten. Die Fachpresse hat darauf hingewiesen, dass die Einzelheiten der Bemessungsgrundlage für die Anschaffungskosten, insbesondere bei älteren Immobilien, in den ersten Wochen der Reform noch auf eine Regelung der DGII warteten. Die meisten Käufer aus den USA oder Kanada halten die Immobilie als Zweitwohnsitz, sodass ihnen die Ausnahmen für den Hauptwohnsitz voraussichtlich nicht helfen, und diese Einschätzung muss Ihr Anwalt bestätigen.
Keine der von mir ausgewerteten Quellen berichtet von einer Änderung der Grunderwerbsteuer von 3 % selbst oder des Satzes der Grundsteuer (IPI), ich habe aber auch keine offizielle Aussage gefunden, die bestätigt, dass sich dort nichts geändert hat. Unser Leitfaden zu den Besitzkosten einer Immobilie in der Dominikanischen Republik listet die laufenden Kosten auf, die Sie jedes Jahr erneut prüfen sollten.
Was sollten Käufer jetzt anders machen?
Vier praktische Änderungen, keine davon dramatisch.
- Fordern Sie den Klassifizierungsbescheid und sein Datum an. Ein Projekt, das vor der Reform klassifiziert wurde, hat eine klarere Rechtsposition als eines, das noch wartet.
- Fragen Sie, ob das Projekt auch ein anderes Anreizregime nutzt. Antwortet der Bauträger mit Ja, fragen Sie, wie die Kumulierungsregel angewendet wird, und lassen Sie sich die Antwort schriftlich geben.
- Halten Sie die steuerliche Annahme im Vertrag fest. Der Vertrag sollte regeln, welche Steuern für Ihre Einheit gelten und was geschieht, wenn eine Befreiung versagt oder gekürzt wird.
- Preisen Sie die Befreiung nicht als sicher ein. Rechnen Sie mit und ohne sie. Wie das geht, zeigen wir in einem eigenen Rechenbeispiel zu den CONFOTUR-Ersparnissen über 15 Jahre.
Wenn Sie mehr als eine dominikanische Immobilie besitzen oder zu besitzen planen oder Immobilien über eine Gesellschaft halten, vervielfachen sich die Fragen. Unser allgemeiner Ratgeber zum Immobilienkauf ist der richtige Einstieg.
Häufige Fragen
Hat das Gesetz 30-26 CONFOTUR abgeschafft? Nach den ausgewerteten Quellen nicht. Pellerano & Herrera und El Inmobiliario erklären beide, dass das CONFOTUR-Gesetz weder aufgehoben noch geändert wurde. Ein anderer, früherer Gesetzentwurf aus dem Jahr 2024 sah vor, Teile davon zu streichen, prüfen Sie daher bei allem, was Sie lesen, das Datum.
Erhalte ich bei einer CONFOTUR-Eigentumswohnung weiterhin die Befreiung von Grunderwerbsteuer und Grundsteuer (IPI)? Die Befreiungen für Käufer bleiben für klassifizierte Projekte bestehen und sind grundsätzlich durch Artikel 5 des Gesetzes 158-01 geschützt. Ob die neue Ein-Regime-Regel ein bestimmtes Projekt berührt, ist eine offene Frage, die von der Auslegung durch den Bauträger und durch Ihren Anwalt abhängt.
Gilt die Ein-Anreiz-Regel für mich als privaten Käufer? Die Regel ist auf Steuerpflichtige und Tätigkeiten ausgerichtet. Die Kommentare konzentrieren sich auf Bauträger, die Regime kumulieren. Keine Quelle, die ich gefunden habe, behandelt einen privaten Käufer, der zusätzlich einen anderen Anreizstatus innehat, etwa das Rentnerprogramm. Fragen Sie daher Ihren Anwalt, falls das auf Sie zutrifft.
Beträgt die Steuer auf Veräußerungsgewinne jetzt 10 % auf eine Immobilie, die ich in einem CONFOTUR-Projekt kaufe? Für natürliche Personen, die Immobilien verkaufen, gilt der neue Pauschalsatz von 10 % auf den Gewinn, mit begrenzten Ausnahmen. CONFOTUR ändert daran nichts, und seine Vorteile gehen nicht auf den nächsten Käufer über.
Wo kann ich die Verordnungen verfolgen? Die DGII und die Exekutive veröffentlichen sie. Ein dominikanischer Immobilienanwalt oder Buchhalter verfolgt sie im Rahmen seiner normalen Arbeit.
Nächster Schritt
Wenn sich ein Inserat auf CONFOTUR stützt, verlassen Sie sich nicht auf die Werbeaussage. Fordern Sie den Bescheid, das Datum und eine schriftliche Bestätigung an, dass Ihre Einheit die Befreiung von Grunderwerbsteuer und Grundsteuer (IPI) erhält, und schicken Sie alle drei Unterlagen an Ihren Anwalt. Wenn Sie sich zuerst aktuelle Projekte ansehen möchten, finden Sie diese unter Neubauprojekte, oder kontaktieren Sie das Instyle-Team.
Quellen
- El Inmobiliario, „La Ley 30-26 introduce una restricción que toca el corazón del modelo Confotur“ (Juni 2026): https://inmobiliario.do/la-ley-30-26-introduce-una-restriccion-que-toca-el-corazon-del-modelo-confotur/
- Pellerano & Herrera, „CONFOTUR Law No. 158-01 under Law No. 30-26: Implications for Developers and Investors“: https://phlaw.com/confotur-law-no-158-01-under-law-no-30-26-implications-for-developers-and-investors/
- KPMG, „Dominican Republic: Tax code changes“ (Juli 2026): https://kpmg.com/us/en/taxnewsflash/news/2026/07/dominican-republic-tax-code-changes.html
- El Inmobiliario, „Cuáles son los incentivos de la Ley Confotur eliminados en la propuesta de modernización fiscal“ (Vorschlag vom Oktober 2024): https://inmobiliario.do/cuales-son-los-incentivos-ley-de-confotur-eliminados-en-la-propuesta-de-modernizacion-fiscal/
- elDinero, „Asonahores defiende Confotur como herramienta de competitividad turística“ (3. Juli 2026): https://eldinero.com.do/370929/asonahores-defiende-confotur-como-herramienta-de-competitividad-turistica/
- El Inmobiliario, „El 10% que nadie sabe cómo calcular“ (Bemessungsgrundlage der Veräußerungsgewinne): https://inmobiliario.do/el-10-que-nadie-sabe-como-calcular-la-laguna-que-la-ley-30-26-dejo-en-el-mercado-secundario-de-inmuebles/
- Siempre al Día, „Ganancia de capital en venta de inmuebles“: https://siemprealdia.co/republica-dominicana/impuestos/ganancia-de-capital-en-venta-de-inmuebles/
- CONFOTUR, Vorteile des Gesetzes 158-01: https://confotur.mitur.gob.do/beneficios/
- Revista Mercado, „Abinader promulga la reforma fiscal“: https://revistamercado.do/money-invest/daily-news/abinader-promulga-la-reforma-fiscal-estas-son-las-principales-medidas-de-la-ley-30-26/
Zuletzt geprüft: 1. Oktober 2026
 Verfasst vonJustian HankeDigital Sales Executive
Weiterlesen
- Leben in Puerto Plata: Ortsführer und 6 Immobilien
- Immobilienkauf in der Dominikanischen RepublikKaufnebenkosten, Grundsteuer, CONFOTUR und der Kaufablauf
- CONFOTUR-Ersparnis im Beispiel: Kauf mit und ohne CONFOTUR über 15 JahreJournal
- CONFOTUR-genehmigte Projekte: So prüfen Sie den Status eines ProjektsJournal