CONFOTUR après la loi 30-26 : ce qui a changé et ce qui reste ouvert
Cette page a été traduite automatiquement. Lire l’original
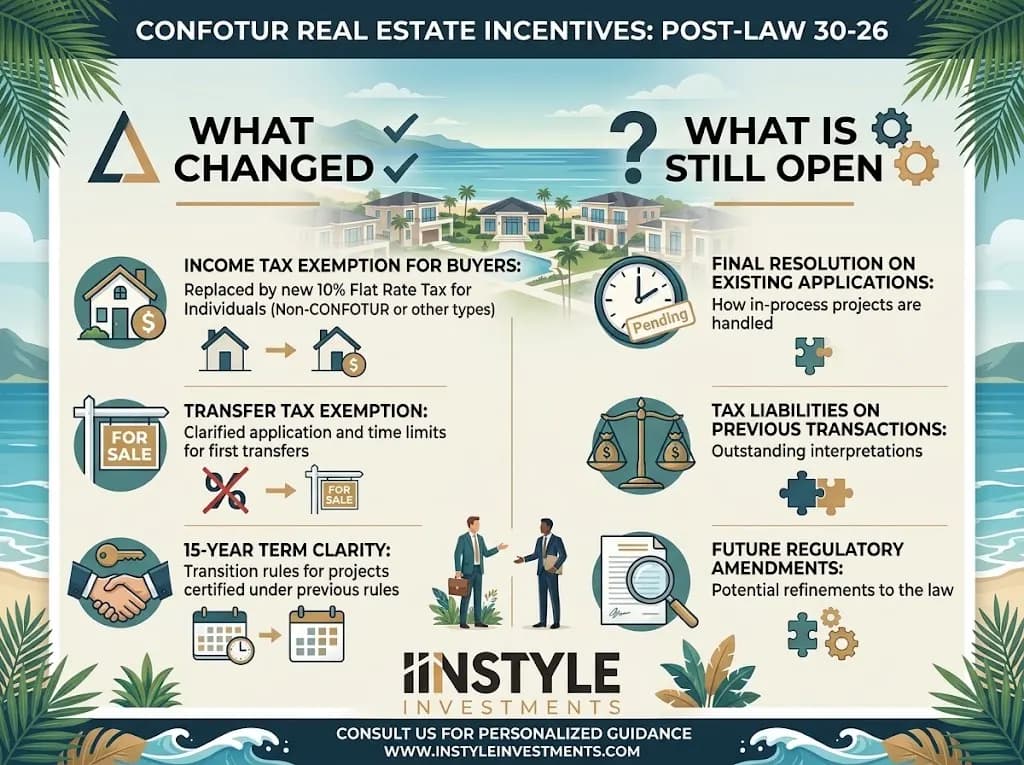
En bref : La loi 30-26, promulguée le 18 juin 2026, n’a pas abrogé ni réécrit la loi CONFOTUR (158-01), selon les commentaires juridiques examinés ici. Elle a ajouté une règle : un contribuable ne peut pas recourir à plus d’un régime d’incitation pour la même activité ou le même investissement. La portée pratique de cette règle dépend de règlements qui, dans les sources les plus récentes, n’avaient pas été publiés.
Informations générales, ne constituant ni un conseil juridique ni un conseil fiscal. Un avocat dominicain doit examiner votre projet en particulier.
Que dit la loi 30-26 qui touche CONFOTUR ?
Une phrase de l’article 1. Elle ajoute l’article 2-1 au code des impôts dominicain, qui permet au contribuable de choisir le régime fiscal le plus avantageux mais lui interdit de bénéficier simultanément de plus d’un régime d’incitation pour la même activité économique, le même investissement ou la même opération. Le média immobilier dominicain El Inmobiliario et le cabinet d’avocats Pellerano & Herrera en font la même lecture : CONFOTUR n’est pas abrogé et ses articles ne sont pas modifiés.
La règle vise le cumul. Un promoteur pourrait, par exemple, revendiquer les avantages CONFOTUR et un autre régime spécial sur le même projet, ou combiner CONFOTUR avec la nouvelle disposition d’amortissement accéléré de la réforme. Il faudra désormais en choisir un seul.
Les avantages CONFOTUR pour l’acheteur survivent-ils à la réforme ?
D’après les éléments disponibles, oui, mais sans garantie. Les avantages destinés à l’acheteur sont la suppression de la taxe de mutation de 3 % et l’exonération de la taxe foncière annuelle (IPI) pour le premier acheteur d’un projet classé. La loi 158-01 elle-même, à son article 5, interdit les nouvelles charges fiscales pendant la période d’exonération d’un projet. El Inmobiliario note que les projets déjà classés peuvent invoquer cette protection, et ajoute que la clarté du fonctionnement de ce bouclier pour les projets récemment approuvés ou en attente reste incertaine.
Pellerano & Herrera indique que la période de 15 ans après l’achèvement subsiste pour les projets classés auparavant, et que ces projets pourraient bénéficier d’une protection plus forte que ceux encore à l’examen. Lisez cela comme une raison de vérifier la date de classement d’un projet. La consultation publique du ministère sur confotur.mitur.gob.do indique le classement de chaque projet, et notre présentation des avantages fiscaux CONFOTUR en explique les bases.
Qu’est-ce qui reste ouvert ?
Beaucoup de choses, et les sources le disent elles-mêmes. À la date de l’article d’El Inmobiliario du 26 juin 2026, ces points attendaient des règlements d’application de l’exécutif et des directives de la DGII :
- Ce qui constitue la « même activité économique » ou la « même opération ». La loi ne définit ni l’une ni l’autre de ces expressions. Les projets à usage mixte, où un hôtel, des résidences et des locaux commerciaux se partagent un même site, en sont le cas test évident.
- Comment prouver quel régime s’applique. Il n’existe aucun mécanisme de certification préalable ; les promoteurs ne peuvent donc pas obtenir de réponse contraignante avant de s’engager.
- Comment la protection de l’article 5 s’articule avec la nouvelle règle pour les projets seulement récemment approuvés ou encore en attente.
Je n’ai trouvé aucune source postérieure à fin juin indiquant que ces règlements ont été publiés. L’absence de preuve ne prouve pas qu’ils n’existent pas ; demandez donc à votre avocat si certains sont parus.
Une autre tension mérite d’être mentionnée. Le 3 juillet 2026, l’association hôtelière Asonahores a publiquement défendu CONFOTUR comme outil de compétitivité régionale et averti que tout changement exige une évaluation attentive, en citant l’expérience antérieure de Puerto Plata, lorsque les incitations ont été supprimées et que l’investissement a chuté. Plus tôt, en octobre 2024, un projet de loi de modernisation fiscale soumis au Congrès avait proposé de supprimer sept articles ou paragraphes de la loi CONFOTUR, dont l’exonération de l’impôt sur le revenu et l’interdiction de nouvelles taxes. Les sources que j’ai examinées ne disent pas ce qu’il est advenu de ce projet. Elles disent en revanche que la loi 30-26, telle qu’adoptée, n’a pas abrogé la loi 158-01. Si vous lisez d’anciens articles affirmant que CONFOTUR a été aboli, vérifiez la date.
Quels autres changements de la loi 30-26 comptent pour un acheteur de bien immobilier ?
Plusieurs, même si aucun n’est une règle CONFOTUR.
| Changement | Ce qu’il fait | Note sur la source |
|---|---|---|
| Plus-value sur les biens immobiliers vendus par des particuliers | Impôt libératoire forfaitaire de 10 % sur la plus-value, remplaçant un taux que la plupart des sources situent à 25 % | KPMG, juillet 2026 |
| Exonérations de cet impôt | Résidence principale avec réinvestissement du produit dans un délai de six mois ; résidence principale d’un vendeur âgé de 65 ans ou plus | KPMG, juillet 2026 |
| Taxe d’enregistrement hypothécaire | Les 2 % passent à 1 % en 2027, puis la taxe prend fin en 2028 | KPMG, juillet 2026 |
| Retenue à la source sur les loyers versés à des particuliers | Passe de 10 % à 15 % | KPMG, juillet 2026 |
Pour un acheteur CONFOTUR, la règle sur la plus-value est celle qui pèse. Les avantages CONFOTUR ne sont pas transmis au propriétaire suivant : une revente ne les emporte donc pas. L’impôt de 10 % s’applique à la plus-value, calculée à partir du prix de vente moins le coût d’acquisition ajusté de l’inflation. La presse spécialisée a signalé que les détails de la base de coût, en particulier pour les biens anciens, attendaient encore un règlement de la DGII durant les premières semaines de la réforme. La plupart des acheteurs des États-Unis ou du Canada détiennent le bien comme résidence secondaire ; les exonérations pour résidence principale ne leur sont donc probablement d’aucune aide, et cette lecture doit être confirmée par votre avocat.
Aucune des sources que j’ai examinées ne signale de changement de la taxe de mutation de 3 % elle-même ni du taux de l’IPI, mais je n’ai pas trouvé de déclaration officielle confirmant non plus que rien n’avait changé sur ces points. Notre guide sur le coût de possession d’un bien en République dominicaine énumère les coûts récurrents à revérifier chaque année.
Que doivent faire différemment les acheteurs désormais ?
Quatre changements pratiques, aucun d’entre eux spectaculaire.
- Demandez la résolution de classement et sa date. Un projet classé avant la réforme bénéficie d’une position juridique plus claire que celui qui attend encore.
- Demandez si le projet recourt aussi à un autre régime d’incitation. Si le promoteur répond oui, demandez comment s’applique la règle de non-cumul et obtenez la réponse par écrit.
- Inscrivez l’hypothèse fiscale dans le contrat. Le contrat doit indiquer quelles taxes s’appliquent à votre logement et ce qui se passe si une exonération est refusée ou réduite.
- Ne valorisez pas l’exonération comme une certitude. Faites le calcul avec et sans elle. Nous montrons comment dans un exemple chiffré distinct des économies CONFOTUR sur 15 ans.
Si vous possédez ou prévoyez de posséder plus d’un bien dominicain, ou si vous détenez un bien par l’intermédiaire d’une société, les questions se multiplient. Notre guide général d’achat immobilier est le point de départ.
Questions fréquentes
La loi 30-26 a-t-elle annulé CONFOTUR ? Pas d’après les sources examinées. Pellerano & Herrera et El Inmobiliario indiquent tous deux que la loi CONFOTUR n’a été ni abrogée ni modifiée. Un autre projet de loi, plus ancien, datant de 2024, proposait d’en supprimer certaines parties ; vérifiez donc la date de tout ce que vous lisez.
Bénéficierai-je toujours de l’exonération de taxe de mutation et d’IPI sur un appartement CONFOTUR ? Les exonérations destinées à l’acheteur restent en vigueur pour les projets classés, protégées en principe par l’article 5 de la loi 158-01. Savoir si la nouvelle règle du régime unique touche un projet précis est une question ouverte, qui dépend de la lecture du promoteur et de celle de votre avocat.
La règle d’une seule incitation s’applique-t-elle à moi en tant qu’acheteur particulier ? La règle est rédigée pour les contribuables et les activités. Les commentaires se concentrent sur les promoteurs qui cumulent des régimes. Aucune source que j’ai trouvée ne traite d’un acheteur particulier qui bénéficierait aussi d’un autre statut d’incitation, comme le programme pour retraités ; demandez donc à votre avocat si cela vous concerne.
L’impôt sur la plus-value est-il désormais de 10 % sur un bien que j’achète dans un projet CONFOTUR ? Pour les particuliers qui vendent un bien immobilier, le nouveau taux forfaitaire est de 10 % sur la plus-value, avec des exonérations limitées. CONFOTUR n’y change rien, et ses avantages ne passent pas à l’acheteur suivant.
Où suivre les règlements ? La DGII et le pouvoir exécutif les publient. Un avocat ou un comptable dominicain spécialisé en immobilier les suit dans le cadre de son travail habituel.
Prochaine étape
Si une annonce s’appuie sur CONFOTUR, ne vous fiez pas au discours commercial. Demandez la résolution, la date et une confirmation écrite que votre logement bénéficie de l’exonération de taxe de mutation et d’IPI, puis envoyez les trois à votre avocat. Si vous souhaitez d’abord examiner les projets en cours, consultez les nouveaux projets ou contactez l’équipe d’Instyle.
Sources
- El Inmobiliario, « La Ley 30-26 introduce una restricción que toca el corazón del modelo Confotur » (juin 2026) : https://inmobiliario.do/la-ley-30-26-introduce-una-restriccion-que-toca-el-corazon-del-modelo-confotur/
- Pellerano & Herrera, « CONFOTUR Law No. 158-01 under Law No. 30-26: Implications for Developers and Investors » : https://phlaw.com/confotur-law-no-158-01-under-law-no-30-26-implications-for-developers-and-investors/
- KPMG, « Dominican Republic: Tax code changes » (juillet 2026) : https://kpmg.com/us/en/taxnewsflash/news/2026/07/dominican-republic-tax-code-changes.html
- El Inmobiliario, « Cuáles son los incentivos de la Ley Confotur eliminados en la propuesta de modernización fiscal » (proposition d’octobre 2024) : https://inmobiliario.do/cuales-son-los-incentivos-ley-de-confotur-eliminados-en-la-propuesta-de-modernizacion-fiscal/
- elDinero, « Asonahores defiende Confotur como herramienta de competitividad turística » (3 juillet 2026) : https://eldinero.com.do/370929/asonahores-defiende-confotur-como-herramienta-de-competitividad-turistica/
- El Inmobiliario, « El 10% que nadie sabe cómo calcular » (base de calcul de la plus-value) : https://inmobiliario.do/el-10-que-nadie-sabe-como-calcular-la-laguna-que-la-ley-30-26-dejo-en-el-mercado-secundario-de-inmuebles/
- Siempre al Día, « Ganancia de capital en venta de inmuebles » : https://siemprealdia.co/republica-dominicana/impuestos/ganancia-de-capital-en-venta-de-inmuebles/
- CONFOTUR, avantages de la loi 158-01 : https://confotur.mitur.gob.do/beneficios/
- Revista Mercado, « Abinader promulga la reforma fiscal » : https://revistamercado.do/money-invest/daily-news/abinader-promulga-la-reforma-fiscal-estas-son-las-principales-medidas-de-la-ley-30-26/
Dernière vérification : 1er octobre 2026
 Écrit parJustian HankeResponsable des ventes digitales
À lire aussi
- Vivre à Puerto Plata : guide du secteur et 6 biens
- Acheter un bien immobilier en République dominicaineFrais d’acquisition, taxe foncière, CONFOTUR et déroulement de l’achat
- Exemple d’économies avec CONFOTUR : acheter avec ou sans CONFOTUR sur 15 ansJournal
- Projets approuvés CONFOTUR : comment vérifier le statut d’un projetJournal