CONFOTUR después de la Ley 30-26: qué cambió y qué sigue abierto
Esta página se ha traducido automáticamente. Leer el original
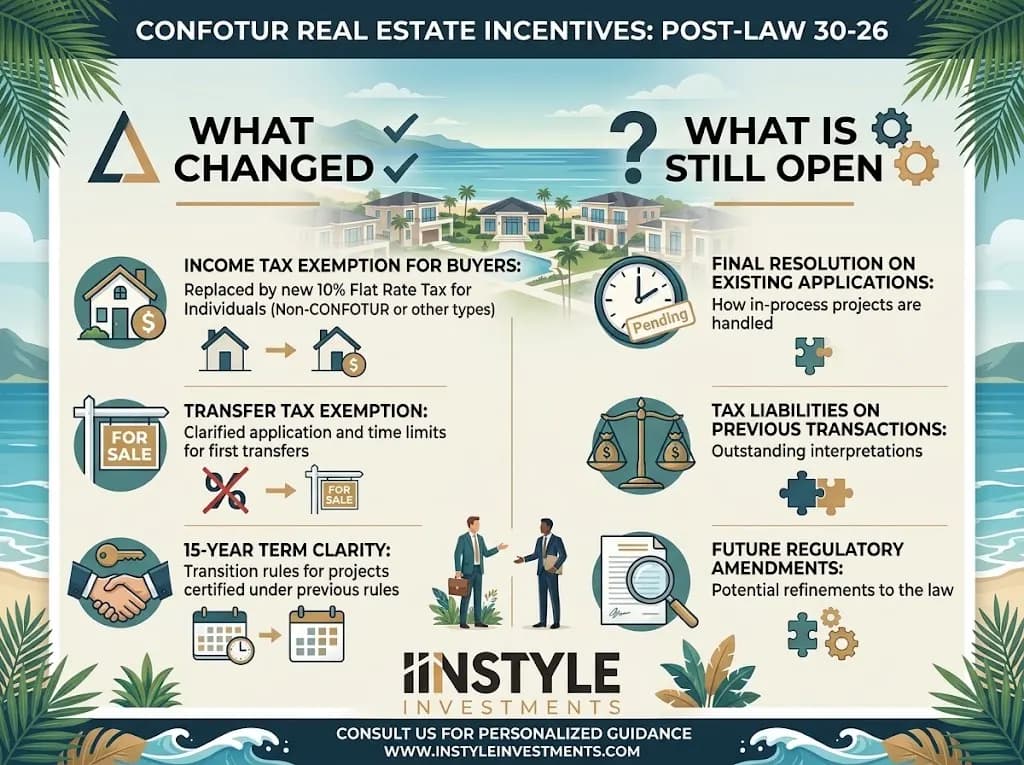
Respuesta rápida: La Ley 30-26, promulgada el 18 de junio de 2026, no derogó ni reescribió la ley de CONFOTUR (158-01), según los comentarios jurídicos revisados aquí. Añadió una regla: un contribuyente no puede acogerse a más de un régimen de incentivos para la misma actividad o inversión. Lo que esa regla significa en la práctica depende de reglamentos que, en las fuentes más recientes, aún no se habían emitido.
Información general; no constituye asesoramiento jurídico ni fiscal. Un abogado dominicano debe revisar su proyecto específico.
¿Qué dice la Ley 30-26 que afecta a CONFOTUR?
Una frase en el artículo 1. Añade el artículo 2-1 al Código Tributario dominicano, que permite al contribuyente elegir el régimen tributario que más le convenga, pero prohíbe beneficiarse al mismo tiempo de más de un régimen de incentivos para la misma actividad económica, inversión u operación. El medio inmobiliario dominicano El Inmobiliario y la firma de abogados Pellerano & Herrera lo interpretan de la misma manera: CONFOTUR no se deroga y sus artículos no se modifican.
La regla apunta a la superposición de incentivos. Un desarrollador podría, por ejemplo, reclamar los beneficios de CONFOTUR y también otro régimen especial en el mismo proyecto, o combinar CONFOTUR con la nueva disposición de depreciación acelerada de la reforma. Ahora eso implica elegir uno solo.
¿Sobreviven a la reforma los beneficios de CONFOTUR para el comprador?
Según la evidencia disponible, sí, pero sin garantía. Los beneficios dirigidos al comprador son la exoneración del impuesto de transferencia del 3% y la exención del impuesto anual sobre la propiedad (IPI) para el primer comprador de un proyecto clasificado. La propia Ley 158-01, en su artículo 5, prohíbe nuevas cargas tributarias durante el período de exención de un proyecto. El Inmobiliario señala que los proyectos ya clasificados pueden invocar esa protección, y añade que sigue siendo incierto con qué claridad funciona ese amparo para los proyectos aprobados recientemente o pendientes.
Pellerano & Herrera afirma que el período de 15 años posterior a la terminación se mantiene para los proyectos clasificados con anterioridad, y que estos pueden contar con una protección más sólida que los que aún están en revisión. Tómelo como una razón para verificar la fecha de clasificación de un proyecto. La consulta pública del ministerio en confotur.mitur.gob.do muestra la clasificación de cada proyecto, y nuestra reseña de los beneficios fiscales de CONFOTUR explica lo básico.
¿Qué sigue abierto?
Bastante, y las propias fuentes lo dicen. A la fecha del artículo de El Inmobiliario del 26 de junio de 2026, estos puntos esperaban reglamentos del Poder Ejecutivo y orientaciones de la DGII:
- Qué se considera “la misma actividad económica” o “la misma operación”. La ley no define ninguna de las dos expresiones. Los proyectos de uso mixto, en los que un hotel, residencias y espacio comercial comparten un mismo terreno, son el caso de prueba más evidente.
- Cómo demostrar qué régimen se aplica. No existe un mecanismo de certificación previa, por lo que los desarrolladores no pueden obtener una respuesta vinculante antes de comprometerse.
- Cómo interactúa la protección del artículo 5 con la nueva regla en los proyectos que solo fueron aprobados recientemente o que siguen pendientes.
No encontré ninguna fuente posterior a finales de junio que informe que estos reglamentos se hayan emitido. La ausencia de evidencia no prueba que no existan, así que pregunte a su abogado si ha aparecido alguno.
Vale la pena mencionar una tensión más. El 3 de julio de 2026, la asociación hotelera Asonahores defendió públicamente a CONFOTUR como herramienta de competitividad regional y advirtió que cualquier cambio requiere una evaluación cuidadosa, citando la experiencia previa de Puerto Plata cuando se eliminaron los incentivos y cayó la inversión. Antes, en octubre de 2024, un proyecto de ley de Modernización Fiscal presentado al Congreso había propuesto eliminar siete artículos o párrafos de la ley de CONFOTUR, incluidos la exención del impuesto sobre la renta y la prohibición de nuevos impuestos. Las fuentes que revisé no dicen qué pasó con ese proyecto de ley. Sí dicen que la Ley 30-26, tal como fue promulgada, no derogó la 158-01. Si lee artículos más antiguos que afirmen que CONFOTUR fue abolido, verifique la fecha.
¿Qué otros cambios de la Ley 30-26 importan a un comprador de propiedades?
Varios, aunque ninguno de ellos es una regla de CONFOTUR.
| Cambio | Qué establece | Nota de la fuente |
|---|---|---|
| Ganancias de capital por la venta de inmuebles por personas físicas | Impuesto definitivo fijo del 10% sobre la ganancia, que reemplaza una tasa que la mayoría de las fuentes sitúa en 25% | KPMG, julio de 2026 |
| Exenciones de ese impuesto | Residencia principal con el producto de la venta reinvertido en un plazo de seis meses; residencia principal de un vendedor de 65 años o más | KPMG, julio de 2026 |
| Impuesto de registro hipotecario | Del 2% baja al 1% en 2027 y desaparece en 2028 | KPMG, julio de 2026 |
| Retención sobre alquileres pagados a personas físicas | Sube del 10% al 15% | KPMG, julio de 2026 |
Para un comprador con CONFOTUR, la regla de las ganancias de capital es la que tiene peso. Los beneficios de CONFOTUR no se transfieren al siguiente propietario, por lo que una reventa no los incluye. El impuesto del 10% se aplica a la ganancia, calculada a partir del precio de venta menos el costo de adquisición ajustado por inflación. La prensa especializada ha señalado que los detalles de la base de costo, sobre todo en propiedades antiguas, seguían a la espera de la reglamentación de la DGII en las primeras semanas de la reforma. La mayoría de los compradores de Estados Unidos o Canadá tienen la propiedad como segunda vivienda, por lo que es probable que las exenciones de residencia principal no los beneficien, y esa interpretación requiere la confirmación de su abogado.
Ninguna de las fuentes que revisé informa de un cambio en el propio impuesto de transferencia del 3% ni en la tasa del IPI, pero tampoco encontré una declaración oficial que confirme que ahí no cambió nada. Nuestra guía sobre el costo de tener una propiedad en República Dominicana enumera los costos recurrentes que conviene volver a revisar cada año.
¿Qué deberían hacer distinto los compradores ahora?
Cuatro cambios prácticos, ninguno de ellos drástico.
- Pida la resolución de clasificación y su fecha. Un proyecto clasificado antes de la reforma tiene una posición jurídica más clara que uno que sigue esperando.
- Pregunte si el proyecto usa también otro régimen de incentivos. Si el desarrollador dice que sí, pregunte cómo se aplica la regla de acumulación y obtenga la respuesta por escrito.
- Incluya el supuesto fiscal en el contrato. El contrato debe indicar qué impuestos se aplican a su unidad y qué ocurre si una exención se deniega o se reduce.
- No dé la exención por segura al calcular el precio. Haga los cálculos con ella y sin ella. Mostramos cómo hacerlo en un ejemplo práctico aparte del ahorro con CONFOTUR a lo largo de 15 años.
Si usted posee o planea poseer más de una propiedad en República Dominicana, o si tiene la propiedad a través de una sociedad, las preguntas se multiplican. Nuestra guía general de compra de propiedades es el lugar para empezar.
Preguntas frecuentes
¿La Ley 30-26 canceló CONFOTUR? No, según las fuentes revisadas. Pellerano & Herrera y El Inmobiliario afirman ambos que la ley de CONFOTUR no fue derogada ni modificada. Un proyecto de ley distinto y anterior, de 2024, proponía eliminar partes de ella, así que verifique la fecha de todo lo que lea.
¿Seguiré recibiendo la exención del impuesto de transferencia y del IPI en un condominio con CONFOTUR? Las exenciones para el comprador siguen vigentes en la normativa para los proyectos clasificados, protegidas en principio por el artículo 5 de la Ley 158-01. Si la nueva regla de un solo régimen afecta a un proyecto específico es una cuestión abierta que depende de la lectura del desarrollador y de su abogado.
¿La regla de un solo incentivo se aplica a mí como comprador individual? La regla está redactada para contribuyentes y actividades. Los comentarios se centran en los desarrolladores que superponen regímenes. Ninguna fuente que encontré aborda el caso de un comprador individual que además tenga otro estatus de incentivo, como el programa para jubilados, así que pregunte a su abogado si eso aplica en su caso.
¿El impuesto sobre las ganancias de capital es ahora del 10% en una propiedad que compro en un proyecto CONFOTUR? Para las personas físicas que venden inmuebles, la nueva tasa fija es del 10% sobre la ganancia, con exenciones limitadas. CONFOTUR no cambia eso, y sus beneficios no pasan al siguiente comprador.
¿Dónde puedo seguir los reglamentos? La DGII y el Poder Ejecutivo los publican. Un abogado inmobiliario o un contador dominicano les da seguimiento como parte de su trabajo habitual.
Próximo paso
Si un anuncio se apoya en CONFOTUR, no confíe en el argumento de venta. Pida la resolución, la fecha y la confirmación por escrito de que su unidad recibe la exención del impuesto de transferencia y del IPI, y luego envíe las tres cosas a su abogado. Si prefiere ver primero los proyectos actuales, consulte nuevos desarrollos o contacte al equipo de Instyle.
Fuentes
- El Inmobiliario, “La Ley 30-26 introduce una restricción que toca el corazón del modelo Confotur” (junio de 2026): https://inmobiliario.do/la-ley-30-26-introduce-una-restriccion-que-toca-el-corazon-del-modelo-confotur/
- Pellerano & Herrera, “CONFOTUR Law No. 158-01 under Law No. 30-26: Implications for Developers and Investors”: https://phlaw.com/confotur-law-no-158-01-under-law-no-30-26-implications-for-developers-and-investors/
- KPMG, “Dominican Republic: Tax code changes” (julio de 2026): https://kpmg.com/us/en/taxnewsflash/news/2026/07/dominican-republic-tax-code-changes.html
- El Inmobiliario, “Cuáles son los incentivos de la Ley Confotur eliminados en la propuesta de modernización fiscal” (propuesta de octubre de 2024): https://inmobiliario.do/cuales-son-los-incentivos-ley-de-confotur-eliminados-en-la-propuesta-de-modernizacion-fiscal/
- elDinero, “Asonahores defiende Confotur como herramienta de competitividad turística” (3 de julio de 2026): https://eldinero.com.do/370929/asonahores-defiende-confotur-como-herramienta-de-competitividad-turistica/
- El Inmobiliario, “El 10% que nadie sabe cómo calcular” (base de las ganancias de capital): https://inmobiliario.do/el-10-que-nadie-sabe-como-calcular-la-laguna-que-la-ley-30-26-dejo-en-el-mercado-secundario-de-inmuebles/
- Siempre al Día, “Ganancia de capital en venta de inmuebles”: https://siemprealdia.co/republica-dominicana/impuestos/ganancia-de-capital-en-venta-de-inmuebles/
- CONFOTUR, beneficios de la Ley 158-01: https://confotur.mitur.gob.do/beneficios/
- Revista Mercado, “Abinader promulga la reforma fiscal”: https://revistamercado.do/money-invest/daily-news/abinader-promulga-la-reforma-fiscal-estas-son-las-principales-medidas-de-la-ley-30-26/
Última revisión: 1 de octubre de 2026
 Escrito porJustian HankeEjecutivo de Ventas Digitales
Siga leyendo
- Vivir en Puerto Plata: guía de la zona y 6 propiedades
- Comprar una propiedad en la República DominicanaGastos de cierre, impuesto sobre la propiedad, CONFOTUR y el proceso de compra
- Ejemplo de ahorro con CONFOTUR: comprar con y sin CONFOTUR a lo largo de 15 añosRevista
- Proyectos aprobados por CONFOTUR: cómo verificar el estatus de un proyectoRevista