CONFOTUR بعد القانون 30-26: ما الذي تغيّر وما الذي لا يزال مفتوحًا
تمت ترجمة هذه الصفحة تلقائيًا. اقرأ النص الأصلي
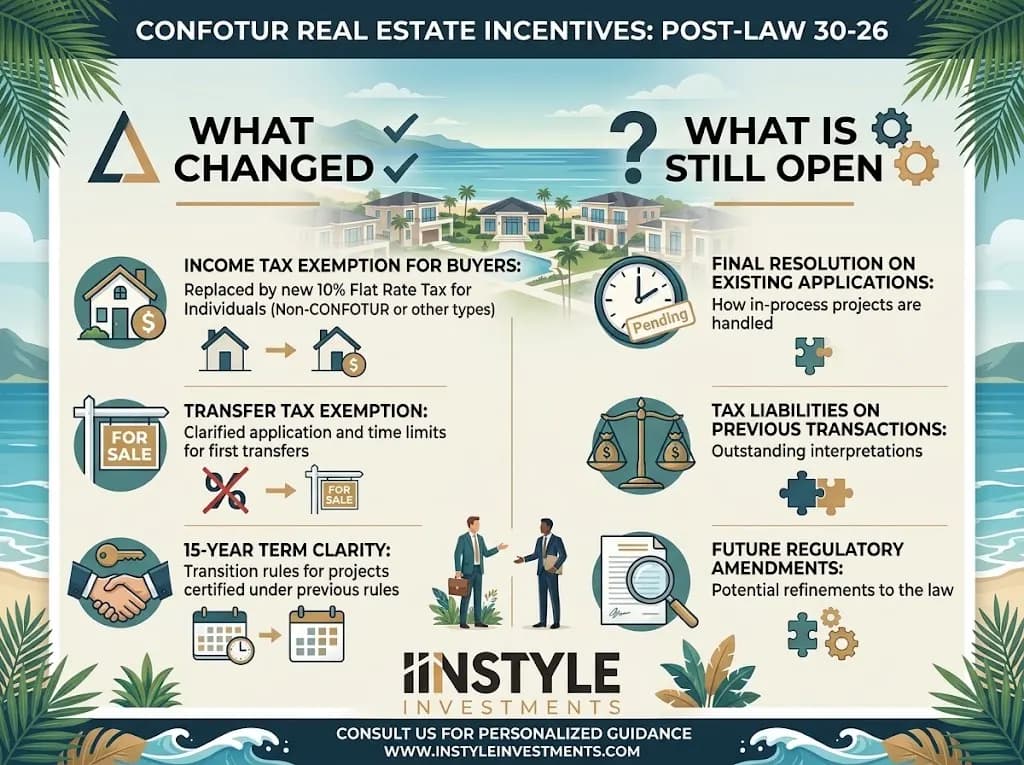
الإجابة المختصرة: لم يُلغِ القانون 30-26، الصادر في 18 يونيو 2026، قانون CONFOTUR (158-01) ولم يُعِد صياغته، بحسب التعليقات القانونية التي جرت مراجعتها هنا. وقد أضاف قاعدة واحدة: لا يجوز للمكلّف بالضريبة أن يستخدم أكثر من نظام حوافز واحد للنشاط نفسه أو الاستثمار نفسه. أما معنى هذه القاعدة عمليًا فيتوقف على لوائح لم تكن قد صدرت بعد، بحسب أحدث المصادر.
معلومات عامة وليست استشارة قانونية أو ضريبية. ينبغي أن يراجع محامٍ دومينيكاني مشروعك تحديدًا.
ماذا ينص القانون 30-26 مما يمسّ CONFOTUR؟
جملة واحدة في المادة 1. فهي تضيف المادة 2-1 إلى قانون الضرائب الدومينيكاني، وهي تتيح للمكلّف اختيار النظام الضريبي الأنسب له لكنها تحظر الاستفادة في الوقت نفسه من أكثر من نظام حوافز واحد للنشاط الاقتصادي نفسه أو الاستثمار نفسه أو العملية نفسها. وتقرأها المنصة الإخبارية العقارية الدومينيكانية El Inmobiliario ومكتب المحاماة Pellerano & Herrera القراءة نفسها: لم يُلغَ CONFOTUR ولم تُعدَّل مواده.
تستهدف القاعدة تراكب الحوافز. فقد يطالب المطوّر مثلًا بمزايا CONFOTUR وبنظام خاص آخر على المشروع نفسه، أو يجمع بين CONFOTUR وحكم الإهلاك المتسارع الجديد في الإصلاح. وصار ذلك يعني الآن اختيار أحدهما.
هل تبقى مزايا CONFOTUR للمشترين بعد الإصلاح؟
بحسب الأدلة المتاحة، نعم، لكن دون ضمان. والمزايا الموجهة إلى المشتري هي الإعفاء من ضريبة نقل الملكية بنسبة 3% والإعفاء من ضريبة العقار السنوية (IPI) للمشتري الأول في مشروع مصنَّف. ويحظر القانون 158-01 نفسه، في المادة 5، فرض أعباء ضريبية جديدة خلال فترة إعفاء المشروع. ويشير El Inmobiliario إلى أن المشاريع المصنَّفة بالفعل تستطيع التمسك بتلك الحماية، ويضيف أن مدى وضوح عمل هذه الحماية في المشاريع التي اعتُمدت حديثًا أو التي لا تزال قيد النظر يبقى غير مؤكد.
يذكر مكتب Pellerano & Herrera أن فترة الـ15 عامًا بعد اكتمال البناء تبقى قائمة للمشاريع المصنَّفة سابقًا، وأن المشاريع المصنَّفة سابقًا قد تتمتع بحماية أقوى من تلك التي لا تزال قيد المراجعة. واعتبر ذلك سببًا للتحقق من تاريخ تصنيف المشروع. وتُظهر أداة الاستعلام العامة لدى الوزارة على confotur.mitur.gob.do تصنيف كل مشروع، ويشرح عرضنا العام للمزايا الضريبية لـCONFOTUR الأساسيات.
ما الذي لا يزال مفتوحًا؟
الكثير، والمصادر نفسها تقول ذلك. ففي مقال El Inmobiliario المؤرخ 26 يونيو 2026، كانت هذه النقاط تنتظر لوائح تنفيذية وإرشادات من DGII:
- ما الذي يُعدّ «النشاط الاقتصادي نفسه» أو «العملية نفسها». لا يعرّف القانون أيًّا من العبارتين. وتُعدّ المشاريع متعددة الاستخدامات، التي يتشارك فيها فندق ومساكن ومساحات تجارية موقعًا واحدًا، حالة الاختبار الواضحة.
- كيفية إثبات أي نظام ينطبق. لا توجد آلية لإصدار شهادة مسبقة، ولذلك لا يستطيع المطورون الحصول على إجابة ملزمة قبل أن يلتزموا.
- كيف تتفاعل حماية المادة 5 مع القاعدة الجديدة في المشاريع التي اعتُمدت حديثًا فقط أو التي لا تزال قيد النظر.
لم نعثر على أي مصدر مؤرخ بعد أواخر يونيو يفيد بصدور هذه اللوائح. وغياب الدليل ليس إثباتًا لعدم وجودها، فاسأل محاميك عما إذا كان قد صدر منها شيء.
ويستحق الذكر توتر آخر. ففي 3 يوليو 2026 دافعت جمعية الفنادق Asonahores علنًا عن CONFOTUR بوصفه أداة للتنافسية الإقليمية، وحذّرت من أن أي تغيير يحتاج إلى تقييم دقيق، مستشهدة بتجربة بويرتو بلاتا السابقة حين أُلغيت الحوافز وتراجع الاستثمار. وقبل ذلك، في أكتوبر 2024، كان مشروع قانون للتحديث المالي قُدّم إلى الكونغرس قد اقترح إلغاء سبع مواد أو فقرات من قانون CONFOTUR، من بينها الإعفاء من ضريبة الدخل وحظر الضرائب الجديدة. ولا تذكر المصادر التي راجعناها ما حدث لمشروع القانون ذاك. لكنها تذكر أن القانون 30-26، كما صدر، لم يُلغِ 158-01. وإذا قرأت مقالات أقدم تقول إن CONFOTUR أُلغي، فتحقق من التاريخ.
ما التغييرات الأخرى في القانون 30-26 التي تهم مشتري العقار؟
عدة تغييرات، وإن لم يكن أي منها قاعدة خاصة بـCONFOTUR.
| التغيير | ما الذي يفعله | ملاحظة المصدر |
|---|---|---|
| الأرباح الرأسمالية على العقارات التي يبيعها الأفراد | ضريبة نهائية موحدة بنسبة 10% على الربح، بدلًا من نسبة تقدّرها معظم المصادر بـ25% | KPMG، يوليو 2026 |
| الإعفاءات من هذه الضريبة | المسكن الرئيسي مع إعادة استثمار العائدات خلال ستة أشهر؛ والمسكن الرئيسي لبائع بلغ 65 عامًا أو أكثر | KPMG، يوليو 2026 |
| ضريبة تسجيل الرهن العقاري | تنخفض من 2% إلى 1% في 2027، ثم تنتهي في 2028 | KPMG، يوليو 2026 |
| الضريبة المقتطعة من الإيجار المدفوع للأفراد | ترتفع من 10% إلى 15% | KPMG، يوليو 2026 |
بالنسبة إلى مشتري عقار ضمن CONFOTUR، فإن قاعدة الأرباح الرأسمالية هي الأكثر وزنًا. فمزايا CONFOTUR لا تنتقل إلى المالك التالي، ولذلك فإن إعادة البيع لا تحملها معها. وتُطبَّق ضريبة الـ10% على الربح، ويُحتسب الربح بطرح تكلفة الاقتناء المعدَّلة بحسب التضخم من سعر البيع. وقد أشارت الصحافة المتخصصة إلى أن تفاصيل أساس التكلفة، لا سيما للعقارات الأقدم، كانت ما تزال تنتظر لائحة من DGII في الأسابيع الأولى للإصلاح. ويحتفظ معظم المشترين من الولايات المتحدة أو كندا بالعقار بوصفه منزلًا ثانيًا، ولذلك فمن المرجح ألا تفيدهم إعفاءات المسكن الرئيسي، وهذه القراءة تحتاج إلى تأكيد من محاميك.
لا يذكر أي من المصادر التي راجعناها تغييرًا في ضريبة نقل الملكية البالغة 3% نفسها أو في نسبة IPI، لكننا لم نعثر على بيان رسمي يؤكد أن شيئًا لم يتغير هناك أيضًا. ويسرد دليلنا عن تكلفة تملّك عقار في جمهورية الدومينيكان التكاليف المتكررة التي ينبغي إعادة التحقق منها كل عام.
ما الذي ينبغي أن يفعله المشترون بشكل مختلف الآن؟
أربعة تغييرات عملية، ليس بينها ما هو جذري.
- اطلب قرار التصنيف وتاريخه. المشروع المصنَّف قبل الإصلاح موقفه القانوني أوضح من مشروع لا يزال ينتظر.
- اسأل عما إذا كان المشروع يستخدم نظام حوافز آخر أيضًا. وإذا أجاب المطوّر بنعم، فاسأل كيف تنطبق قاعدة تراكم الحوافز واحصل على الإجابة كتابيًا.
- أدرج الافتراض الضريبي في العقد. ينبغي أن يحدد العقد الضرائب التي تنطبق على وحدتك، وما يحدث إذا رُفض إعفاء أو خُفِّض.
- لا تُسعِّر الإعفاء على أنه مؤكد. أجرِ الحسابات مع الإعفاء وبدونه. ونبيّن كيف في مثال حسابي منفصل للتوفير من CONFOTUR على مدى 15 عامًا.
إذا كنت تملك أو تخطط لتملّك أكثر من عقار واحد في الدومينيكان، أو تملك العقار عبر شركة، فإن الأسئلة تتضاعف. وأفضل مكان للبدء هو دليل شراء العقارات العام لدينا.
الأسئلة الشائعة
هل ألغى القانون 30-26 نظام CONFOTUR؟ ليس بحسب المصادر التي جرت مراجعتها. يذكر كلٌّ من Pellerano & Herrera وEl Inmobiliario أن قانون CONFOTUR لم يُلغَ ولم يُعدَّل. وقد اقترح مشروع قانون مختلف وأسبق من 2024 إلغاء أجزاء منه، ولذلك تحقق من تاريخ أي شيء تقرؤه.
هل سأظل أحصل على الإعفاء من ضريبة نقل الملكية ومن ضريبة IPI على شقة ضمن CONFOTUR؟ تبقى الإعفاءات الموجهة إلى المشتري قائمة في النصوص بالنسبة إلى المشاريع المصنَّفة، ومحمية من حيث المبدأ بالمادة 5 من القانون 158-01. أما ما إذا كانت قاعدة النظام الواحد الجديدة تؤثر في مشروع بعينه فمسألة مفتوحة تتوقف على قراءة المطوّر وقراءة محاميك.
هل تنطبق قاعدة الحافز الواحد عليّ بصفتي مشتريًا فردًا؟ صيغت القاعدة للمكلّفين بالضريبة وللأنشطة. وتركّز التعليقات على المطورين الذين يجمعون بين الأنظمة. ولم نعثر على أي مصدر يتناول مشتريًا فردًا يحمل أيضًا وضع حوافز آخر، مثل برنامج المتقاعدين، فاسأل محاميك إن كان ذلك ينطبق عليك.
هل أصبحت ضريبة الأرباح الرأسمالية الآن 10% على عقار أشتريه في مشروع ضمن CONFOTUR؟ بالنسبة إلى الأفراد الذين يبيعون عقارات، فإن النسبة الموحدة الجديدة هي 10% على الربح، مع إعفاءات محدودة. ولا يغيّر CONFOTUR ذلك، ولا تنتقل مزاياه إلى المشتري التالي.
أين يمكنني متابعة اللوائح؟ تنشرها DGII والسلطة التنفيذية. ويتابعها محامٍ عقاري دومينيكاني أو محاسب كجزء من عمله المعتاد.
الخطوة التالية
إذا اعتمد عرض عقاري على CONFOTUR، فلا تعتمد على الترويج. اطلب القرار وتاريخه وتأكيدًا كتابيًا بأن وحدتك تحصل على الإعفاء من ضريبة نقل الملكية ومن ضريبة IPI، ثم أرسل الثلاثة إلى محاميك. وإذا أردت الاطلاع على المشاريع الحالية أولًا، فراجع المشاريع العقارية الجديدة أو تواصل مع فريق Instyle.
المصادر
- El Inmobiliario, "La Ley 30-26 introduce una restricción que toca el corazón del modelo Confotur" (يونيو 2026): https://inmobiliario.do/la-ley-30-26-introduce-una-restriccion-que-toca-el-corazon-del-modelo-confotur/
- Pellerano & Herrera, "CONFOTUR Law No. 158-01 under Law No. 30-26: Implications for Developers and Investors": https://phlaw.com/confotur-law-no-158-01-under-law-no-30-26-implications-for-developers-and-investors/
- KPMG, "Dominican Republic: Tax code changes" (يوليو 2026): https://kpmg.com/us/en/taxnewsflash/news/2026/07/dominican-republic-tax-code-changes.html
- El Inmobiliario, "Cuáles son los incentivos de la Ley Confotur eliminados en la propuesta de modernización fiscal" (مقترح أكتوبر 2024): https://inmobiliario.do/cuales-son-los-incentivos-ley-de-confotur-eliminados-en-la-propuesta-de-modernizacion-fiscal/
- elDinero, "Asonahores defiende Confotur como herramienta de competitividad turística" (3 يوليو 2026): https://eldinero.com.do/370929/asonahores-defiende-confotur-como-herramienta-de-competitividad-turistica/
- El Inmobiliario, "El 10% que nadie sabe cómo calcular" (أساس الأرباح الرأسمالية): https://inmobiliario.do/el-10-que-nadie-sabe-como-calcular-la-laguna-que-la-ley-30-26-dejo-en-el-mercado-secundario-de-inmuebles/
- Siempre al Día, "Ganancia de capital en venta de inmuebles": https://siemprealdia.co/republica-dominicana/impuestos/ganancia-de-capital-en-venta-de-inmuebles/
- CONFOTUR، مزايا القانون 158-01: https://confotur.mitur.gob.do/beneficios/
- Revista Mercado, "Abinader promulga la reforma fiscal": https://revistamercado.do/money-invest/daily-news/abinader-promulga-la-reforma-fiscal-estas-son-las-principales-medidas-de-la-ley-30-26/
آخر مراجعة: 1 أكتوبر 2026
 بقلمJustian Hankeمسؤول المبيعات الرقمية