CONFOTUR после Закона 30-26: что изменилось и что остаётся открытым
Эта страница переведена автоматически. Читать оригинал
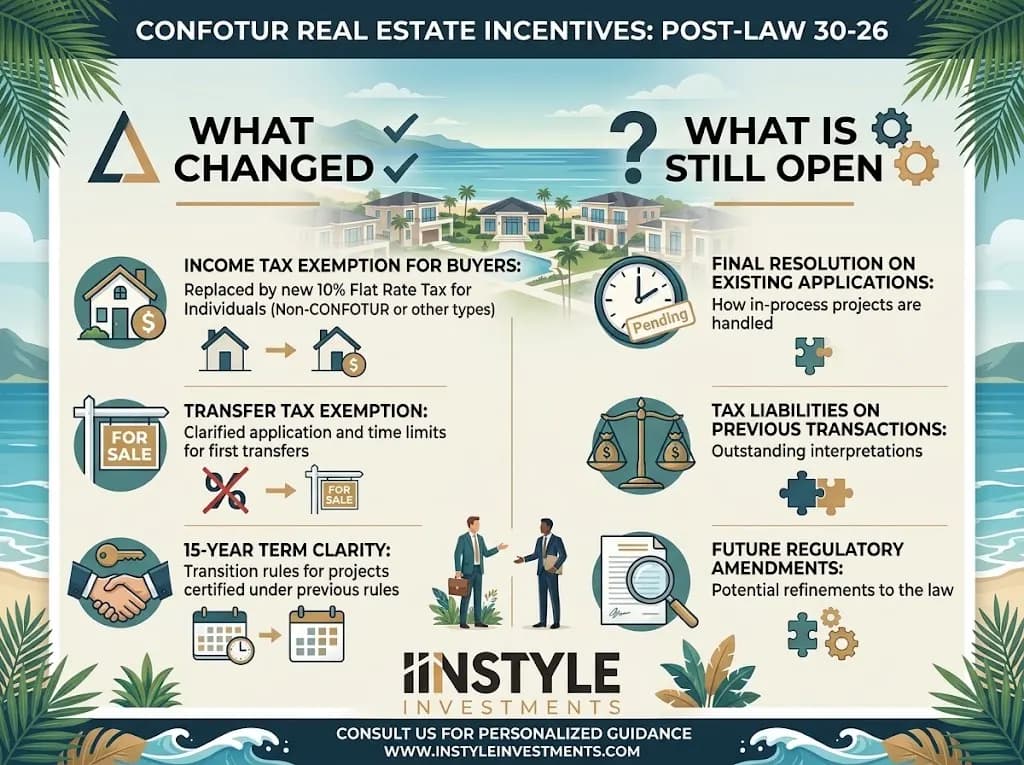
Краткий ответ: Закон 30-26, обнародованный 18 июня 2026 года, не отменил и не переписал закон о CONFOTUR (158-01), согласно изученным здесь юридическим комментариям. Он добавил одно правило: налогоплательщик не может использовать более одного льготного режима для одной и той же деятельности или инвестиции. Что это правило означает на практике, зависит от нормативных актов, которые, по самым свежим источникам, ещё не были изданы.
Общая информация, а не юридическая или налоговая консультация. Доминиканский юрист должен проверить Ваш конкретный проект.
Что в Законе 30-26 затрагивает CONFOTUR?
Одно предложение в статье 1. Оно добавляет в Налоговый кодекс Доминиканской Республики статью 2-1, которая позволяет налогоплательщику выбрать наиболее удобный налоговый режим, но запрещает одновременно пользоваться более чем одним льготным режимом для одной и той же экономической деятельности, инвестиции или операции. Доминиканское издание о недвижимости El Inmobiliario и юридическая фирма Pellerano & Herrera трактуют его одинаково: CONFOTUR не отменён, а его статьи не изменены.
Правило направлено против наслоения льгот. Застройщик мог бы, например, воспользоваться льготами CONFOTUR и одновременно другим особым режимом по тому же проекту или сочетать CONFOTUR с новым положением реформы об ускоренной амортизации. Теперь это означает необходимость выбрать что-то одно.
Сохраняются ли льготы CONFOTUR для покупателей после реформы?
По имеющимся данным — да, но без гарантии. Льготы для покупателей — это освобождение от налога на переход права собственности в размере 3 % и освобождение от ежегодного налога на недвижимость (IPI) для первого покупателя классифицированного проекта. Сам Закон 158-01 в статье 5 запрещает вводить новые налоговые обременения в течение срока освобождения проекта. El Inmobiliario отмечает, что уже классифицированные проекты могут ссылаться на эту защиту, и добавляет, что насколько чётко эта защита работает для недавно одобренных или ожидающих рассмотрения проектов, остаётся неясным.
Pellerano & Herrera указывает, что 15-летний срок после завершения строительства сохраняется для ранее классифицированных проектов и что ранее классифицированные проекты могут иметь более сильную защиту, чем те, что ещё рассматриваются. Воспринимайте это как повод проверить дату классификации проекта. Публичный сервис проверки министерства на confotur.mitur.gob.do показывает классификацию каждого проекта, а основы объясняются в нашем обзоре налоговых льгот CONFOTUR.
Что остаётся открытым?
Довольно многое, и об этом говорят сами источники. По состоянию на статью El Inmobiliario от 26 июня 2026 года эти вопросы ожидали исполнительных регламентов и разъяснений DGII:
- Что считается «одной и той же экономической деятельностью» или «одной и той же операцией». Закон не определяет ни одну из этих формулировок. Очевидный пробный случай — проекты смешанного назначения, где отель, жилые помещения и коммерческие площади находятся на одном участке.
- Как доказать, какой режим применяется. Механизма предварительной сертификации не существует, поэтому застройщики не могут получить обязывающий ответ до принятия на себя обязательств.
- Как защита статьи 5 соотносится с новым правилом для проектов, которые были одобрены лишь недавно или всё ещё находятся на рассмотрении.
Мне не встретилось ни одного источника позже конца июня, в котором сообщалось бы, что эти регламенты изданы. Отсутствие свидетельств не доказывает, что их нет, поэтому спросите Вашего юриста, появились ли они.
Стоит назвать ещё одно противоречие. 3 июля 2026 года отельная ассоциация Asonahores публично отстояла CONFOTUR как инструмент региональной конкурентоспособности и предупредила, что любые изменения требуют тщательной оценки, сославшись на прежний опыт Пуэрто-Платы, когда льготы были отменены и инвестиции упали. Ранее, в октябре 2024 года, в Конгресс был внесён законопроект о фискальной модернизации, в котором предлагалось исключить семь статей или пунктов закона о CONFOTUR, включая освобождение от подоходного налога и запрет на новые налоги. В изученных мной источниках не сказано, что стало с этим законопроектом. Там сказано, что Закон 30-26 в принятой редакции не отменил 158-01. Если Вы читаете более старые статьи, где говорится, что CONFOTUR упразднён, проверьте дату.
Какие ещё изменения в Законе 30-26 важны для покупателя недвижимости?
Несколько, хотя ни одно из них не является правилом CONFOTUR.
| Изменение | Что оно предусматривает | Примечание об источнике |
|---|---|---|
| Налог на прирост капитала при продаже недвижимости физическими лицами | Фиксированный окончательный налог 10 % на прирост, заменяющий ставку, которую большинство источников называют равной 25 % | KPMG, июль 2026 года |
| Освобождения от этого налога | Основное жильё при реинвестировании выручки в течение шести месяцев; основное жильё продавца в возрасте 65 лет и старше | KPMG, июль 2026 года |
| Налог на регистрацию ипотеки | 2 % снижается до 1 % в 2027 году, а затем отменяется в 2028 году | KPMG, июль 2026 года |
| Удержание налога с арендной платы, выплачиваемой физическим лицам | Повышается с 10 % до 15 % | KPMG, июль 2026 года |
Для покупателя по CONFOTUR наибольший вес имеет правило о налоге на прирост капитала. Льготы CONFOTUR не переходят к следующему владельцу, поэтому при перепродаже они не сохраняются. Налог в 10 % применяется к приросту, который рассчитывается как цена продажи за вычетом стоимости приобретения, скорректированной на инфляцию. Отраслевая пресса обратила внимание на то, что детали определения стоимостной базы, особенно для более старых объектов, в первые недели реформы всё ещё ожидали регламентации со стороны DGII. Большинство покупателей из США или Канады владеют объектом как вторым домом, поэтому освобождения для основного жилья, вероятно, им не помогут, и эта трактовка нуждается в подтверждении Вашего юриста.
Ни один из изученных мной источников не сообщает об изменении самого налога на переход права собственности в размере 3 % или ставки IPI, но и официального заявления, подтверждающего, что там ничего не изменилось, мне найти не удалось. В нашем руководстве по стоимости владения недвижимостью в Доминиканской Республике перечислены регулярные расходы, которые стоит перепроверять каждый год.
Что покупателям стоит делать иначе теперь?
Четыре практических изменения, ни одно из которых не драматично.
- Запросите резолюцию о классификации и её дату. У проекта, классифицированного до реформы, более ясное правовое положение, чем у проекта, который всё ещё ожидает решения.
- Спросите, использует ли проект ещё и другой льготный режим. Если застройщик отвечает «да», спросите, как применяется правило о наслоении, и получите ответ в письменной форме.
- Закрепите налоговое допущение в договоре. В договоре должно быть указано, какие налоги применяются к Вашему объекту и что происходит, если освобождение отклонено или уменьшено.
- Не закладывайте освобождение в расчёт как гарантированное. Посчитайте цифры с ним и без него. Как это сделать, мы показываем в отдельном расчётном примере экономии по CONFOTUR за 15 лет.
Если Вы владеете или планируете владеть более чем одним доминиканским объектом либо владеете недвижимостью через компанию, вопросов становится больше. Начать стоит с нашего общего руководства по покупке недвижимости.
Часто задаваемые вопросы
Отменил ли Закон 30-26 CONFOTUR? Нет, согласно изученным источникам. Pellerano & Herrera и El Inmobiliario оба заявляют, что закон о CONFOTUR не отменён и не изменён. Другой, более ранний законопроект 2024 года предлагал исключить его части, поэтому проверяйте дату всего, что Вы читаете.
Сохранится ли для меня освобождение от налога на переход права собственности и от IPI на квартиру по CONFOTUR? Освобождения для покупателей остаются в действующем законодательстве для классифицированных проектов и в принципе защищены статьёй 5 Закона 158-01. Затрагивает ли новое правило одного режима конкретный проект — открытый вопрос, зависящий от толкования застройщика и Вашего юриста.
Распространяется ли правило одной льготы на меня как на покупателя — физическое лицо? Правило сформулировано для налогоплательщиков и видов деятельности. Комментарии сосредоточены на застройщиках, которые накладывают режимы друг на друга. Ни один найденный мной источник не рассматривает физическое лицо-покупателя, у которого есть и другой льготный статус, например по программе для пенсионеров, поэтому спросите Вашего юриста, относится ли это к Вам.
Составляет ли теперь налог на прирост капитала 10 % на недвижимость, которую я покупаю в проекте CONFOTUR? Для физических лиц, продающих недвижимость, новая фиксированная ставка составляет 10 % на прирост с ограниченными освобождениями. CONFOTUR этого не меняет, а его льготы не переходят к следующему покупателю.
Где можно следить за регламентами? Их публикуют DGII и исполнительная власть. Доминиканский юрист по недвижимости или бухгалтер отслеживает их как часть обычной работы.
Следующий шаг
Если объявление опирается на CONFOTUR, не полагайтесь на рекламную подачу. Запросите резолюцию, её дату и письменное подтверждение того, что Ваш объект получает освобождение от налога на переход права собственности и от IPI, а затем отправьте все три пункта Вашему юристу. Если Вы сначала хотите посмотреть актуальные проекты, ознакомьтесь с новостройками или свяжитесь с командой Instyle.
Источники
- El Inmobiliario, «La Ley 30-26 introduce una restricción que toca el corazón del modelo Confotur» (июнь 2026 года): https://inmobiliario.do/la-ley-30-26-introduce-una-restriccion-que-toca-el-corazon-del-modelo-confotur/
- Pellerano & Herrera, «CONFOTUR Law No. 158-01 under Law No. 30-26: Implications for Developers and Investors»: https://phlaw.com/confotur-law-no-158-01-under-law-no-30-26-implications-for-developers-and-investors/
- KPMG, «Dominican Republic: Tax code changes» (июль 2026 года): https://kpmg.com/us/en/taxnewsflash/news/2026/07/dominican-republic-tax-code-changes.html
- El Inmobiliario, «Cuáles son los incentivos de la Ley Confotur eliminados en la propuesta de modernización fiscal» (предложение октября 2024 года): https://inmobiliario.do/cuales-son-los-incentivos-ley-de-confotur-eliminados-en-la-propuesta-de-modernizacion-fiscal/
- elDinero, «Asonahores defiende Confotur como herramienta de competitividad turística» (3 июля 2026 года): https://eldinero.com.do/370929/asonahores-defiende-confotur-como-herramienta-de-competitividad-turistica/
- El Inmobiliario, «El 10% que nadie sabe cómo calcular» (база для расчёта налога на прирост капитала): https://inmobiliario.do/el-10-que-nadie-sabe-como-calcular-la-laguna-que-la-ley-30-26-dejo-en-el-mercado-secundario-de-inmuebles/
- Siempre al Día, «Ganancia de capital en venta de inmuebles»: https://siemprealdia.co/republica-dominicana/impuestos/ganancia-de-capital-en-venta-de-inmuebles/
- CONFOTUR, льготы по Закону 158-01: https://confotur.mitur.gob.do/beneficios/
- Revista Mercado, «Abinader promulga la reforma fiscal»: https://revistamercado.do/money-invest/daily-news/abinader-promulga-la-reforma-fiscal-estas-son-las-principales-medidas-de-la-ley-30-26/
Последняя проверка: 1 октября 2026 года
 АвторJustian HankeМенеджер по цифровым продажам